












Попали в ДТП и хотите узнать, как это повлияет на ваш КБМ? Расскажем, что происходит с вашей скидкой на ОСАГО после аварии, как меняется КБМ и можно ли восстановить выгодный тариф.
Полная защита от непредвиденных расходов
при аварии с лимитом до 30 млн рублей

Разница между страховщиками до 40% – сравните цены
Полис сразу в реестре НСИС – 100% защита от подделок
Максимальная скидка до 54% – за безаварийную езду (КБМ)
Надежная страховка ОСАГО – гарантия выплат 24/7




Попали в ДТП и хотите узнать, как это повлияет на ваш КБМ? Расскажем, что происходит с вашей скидкой на ОСАГО после аварии, как меняется КБМ и можно ли восстановить выгодный тариф.

Узнайте, как рассчитывается коэффициент бонус-малус при оформлении полиса ОСАГО. КБМ зависит от опыта вождения и количества ДТП. Чем больше аварий, тем выше коэффициент. Подробности в статье.
Список машин для такси с 2026 года изменился из-за новых требований к реестру легковых такси и регулярных обновлений классификатора Яндекс Такси. При выборе автомобиля важно смотреть не только марку...
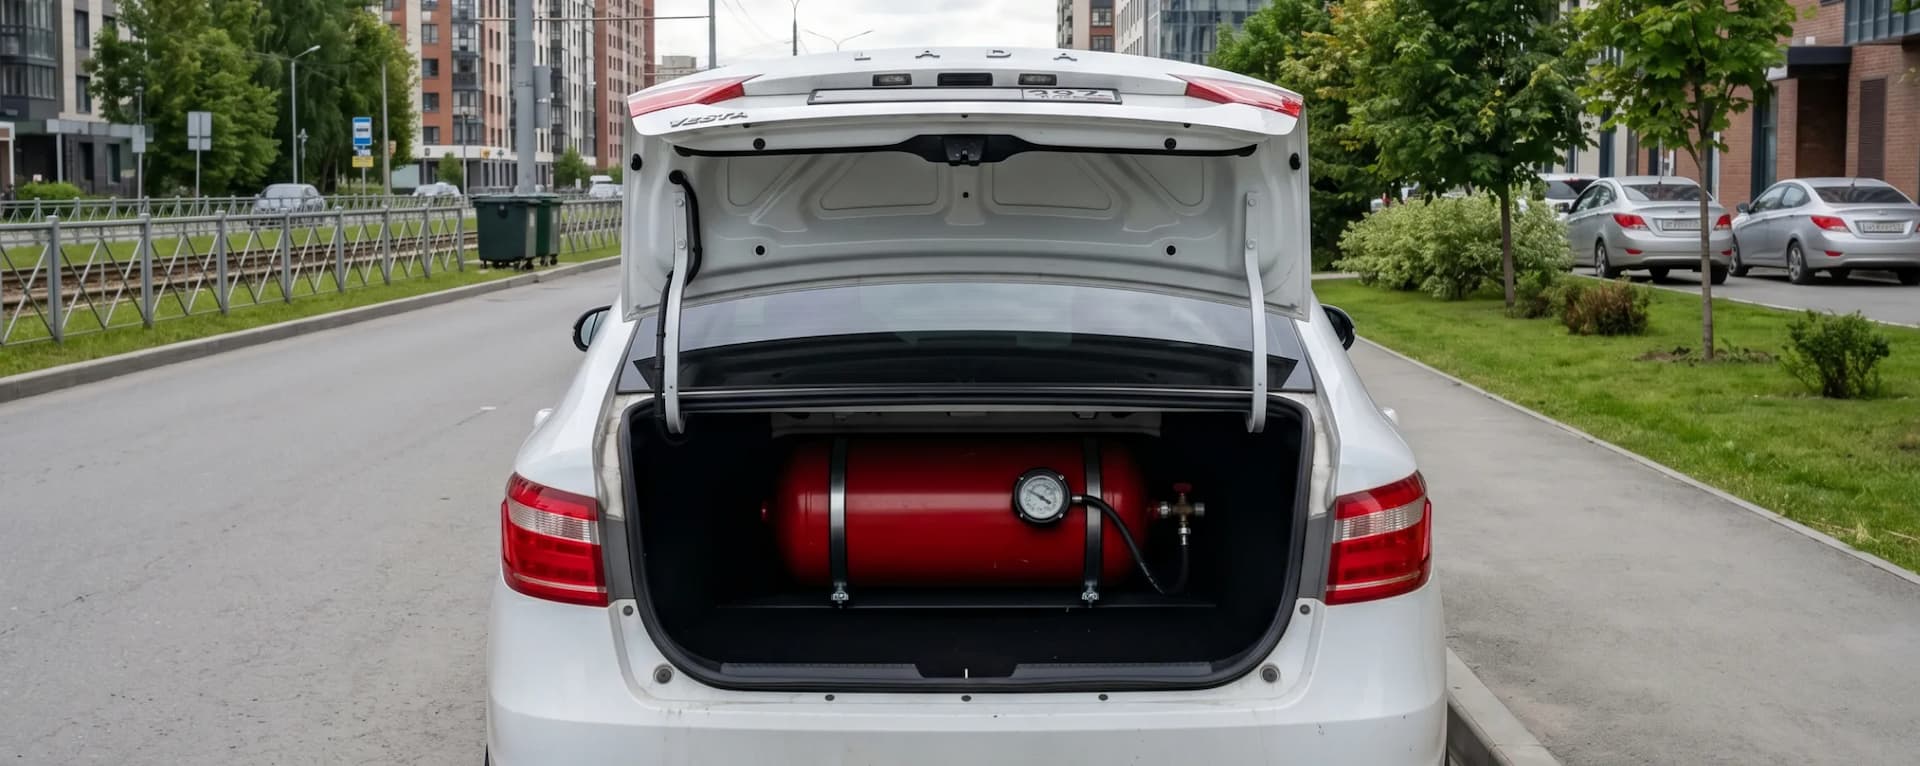
Стоит ли ставить ГБО на машину в 2026 году? Сравниваем затраты на бензин и газ, рассказываем о влиянии на мотор и объясняем, как легально оформить газобаллонное оборудование, чтобы избежать штрафов.

Цены на ОСАГО регулируются государством. Они формируются исходя из базового тарифа, умноженного на коэффициенты, один из которых — коэффициент бонус-малус (КБМ). О нем пойдет речь в статье.

После продажи машины водитель имеет право вернуть часть уплаченной страховой премии по ОСАГО. Для возврата потребуется лишь заполнить заявление на имя страховщика.

Узнайте, что делать, если вы попали в ДТП, а виновник не имеет страховки ОСАГО. Мы расскажем о возможных вариантах разрешения проблемы.

Попасть в аварию — стресс. Но если повреждения не серьезны, можно сэкономить часы жизни и не ждать ГАИ. Рассказываем, как правильно оформить европротокол.

Узнайте, как восстановить справедливую стоимость ОСАГО, если поправочный коэффициент был ошибочно рассчитан в большую сторону.

Как понизить КБМ и сэкономить на ОСАГО? Узнайте причины высокого коэффициента и как избежать его обнуления. Подробности в нашей статье!
Цены на запчасти и оптику современных машин выросли в разы, поэтому базового страхового лимита не хватает даже при средних авариях. ДСАГО от Ингосстрах берет крупные риски на себя. В Infull мы помогаем подключить дополнительную защиту онлайн – это самый разумный способ сберечь личные накопления и финансовое спокойствие за рулем.Сутягин МихаилДиректор по продажам
Стандартный полис обязательного автострахования гарантирует возмещение вреда, причиненного имуществу или здоровью других участников движения. Однако установленный законом лимит выплат за повреждение чужого автомобиля составляет максимум 400 000 рублей. В 2026 году этой суммы часто недостаточно даже для устранения локальных повреждений современного автомобиля: замены оптики, бамперов или калибровки электронных ассистентов. Если фактический ущерб превышает государственную планку, разницу виновник аварии обязан возместить потерпевшей стороне из личных накоплений.
Чтобы исключить риск судебных разбирательств и непредвиденных трат, оформляется расширенное ОСАГО в Ингосстрах. Данный добровольный инструмент вступает в действие сразу после исчерпания базового покрытия, принимая на себя компенсацию сумм вплоть до нескольких миллионов рублей. Это обеспечивает водителю спокойствие при ежедневных поездках в плотном городском потоке среди дорогостоящих иномарок.
Базовая автогражданка разрабатывалась для решения рядовых инцидентов, но текущие реалии рынка вносят коррективы. Выделяют несколько ситуаций, где стандартного лимита гарантированно не хватит:
Оформляя дополнительное страхование к ОСАГО в Ингосстрах, автовладелец приобретает полис ДСАГО (добровольное страхование автогражданской ответственности). Он не заменяет обязательный документ, а действует как надежный надстроечный механизм. Процедура компенсации строится по принципу последовательного покрытия: первые 400 000 рублей выплачиваются по обязательному полису, а всё, что начислено сверх этого порога, погашает страховщик по добровольному договору в пределах выбранной суммы.
Программа ДОСАГО в Ингосстрах отличается прозрачными условиями урегулирования убытков. Клиент может выбрать формат возмещения: с учетом амортизационного износа деталей или без него, что избавляет потерпевшую сторону от повода требовать доплату через суд.
Понимание ключевых различий между базовой защитой и добровольным расширением позволяет грамотно сформировать финансовую безопасность:
| Параметр договора | Базовый полис ОСАГО | ДСАГО в Ингосстрах |
|---|---|---|
| Лимит по имуществу (одно ТС) | До 400 000 ₽ | От 500 000 ₽ до 30 000 000 ₽ |
| Лимит по здоровью и жизни | До 500 000 ₽ на человека | Увеличение сверх установленного лимита |
| Правовой статус | Обязателен по закону РФ № 40-ФЗ | Добровольный выбор страхователя |
| Тарификация | Тарифный коридор Банка России | Утверждается правилами СПАО «Ингосстрах» |
| Учет износа деталей | Обязательно учитывается по Единой методике | Доступны варианты возмещения без износа |
На итоговую стоимость полиса влияет несколько критериев: выбранный лимит ответственности, тип автомобиля, территория преимущественного использования, а также количество допущенных водителей. Приобрести дополнительное ОСАГО в Ингосстрах можно на суммы от 500 000 до 30 000 000 рублей. Для большинства легковых автомобилей в мегаполисах оптимальным выбором становится страховая сумма от 1 500 000 до 3 000 000 рублей.
Страховая премия за расширение ответственности несопоставимо мала по сравнению с возможными расходами после ДТП. Базовый годовой тариф стартует от 1 200 – 1 800 рублей, что делает доп ОСАГО в Ингосстрах одним из самых доступных способов финансовой защиты на российских дорогах.
Чтобы подобрать оптимальный объем защиты, рекомендуется ориентироваться на категорию эксплуатируемого транспортного средства и регион поездок:
| Категория транспорта | Рекомендуемый лимит | Обоснование выбора |
|---|---|---|
| Компактные и городские легковые авто | 1 000 000 ₽ | Покрытие рядовых аварий с участием иномарок среднего класса |
| Кроссоверы, минивэны, бизнес-класс | 1 500 000 – 3 000 000 ₽ | Защита при столкновении с премиальными авто и при групповых ДТП |
| Коммерческий и грузовой автотранспорт | От 3 000 000 ₽ | Повышенная масса ТС и высокий риск масштабного материального ущерба |
Страховой брокер Infull предоставляет возможность расширить полис ОСАГО в Ингосстрах дистанционно, без очередей и визитов в офисы продаж. Платформа напрямую взаимодействует с автоматизированными шлюзами страховщиков и единой базой данных НСИС, что гарантирует абсолютную легитимность оформляемых документов и моментальное применение накопленного коэффициента безаварийности (КБМ).
Процесс подбора и покупки занимает всего несколько минут:
Если произошла авария по вине застрахованного лица, четкое соблюдение регламента гарантирует быструю выплату без споров:
