












Попали в ДТП и хотите узнать, как это повлияет на ваш КБМ? Расскажем, что происходит с вашей скидкой на ОСАГО после аварии, как меняется КБМ и можно ли восстановить выгодный тариф.
Официальный расчет по базовым тарифам
с сохранением КБМ и регистрацией в НСИС

Разница между страховщиками до 40% – сравните цены
Полис сразу в реестре НСИС – 100% защита от подделок
Максимальная скидка до 54% – за безаварийную езду (КБМ)
Надежная страховка ОСАГО – гарантия выплат 24/7



Попали в ДТП и хотите узнать, как это повлияет на ваш КБМ? Расскажем, что происходит с вашей скидкой на ОСАГО после аварии, как меняется КБМ и можно ли восстановить выгодный тариф.

Узнайте, как рассчитывается коэффициент бонус-малус при оформлении полиса ОСАГО. КБМ зависит от опыта вождения и количества ДТП. Чем больше аварий, тем выше коэффициент. Подробности в статье.
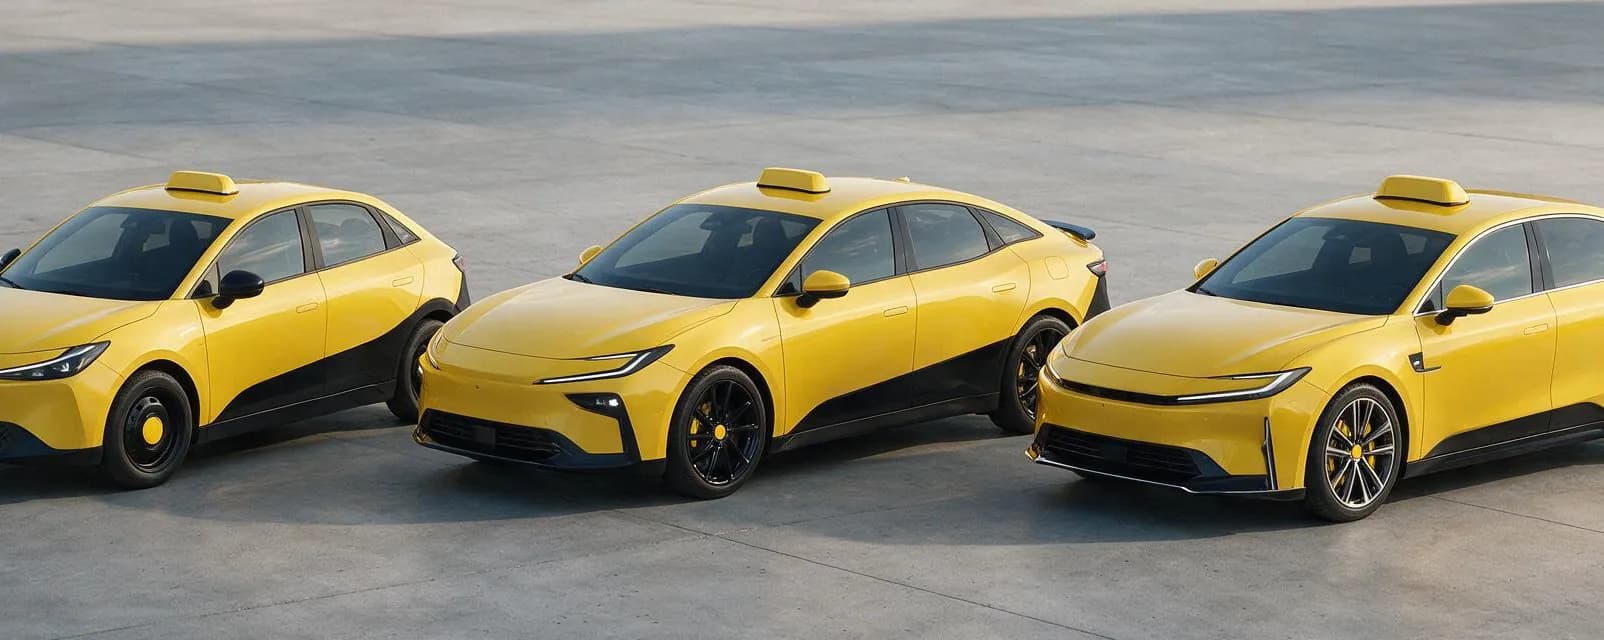
Список машин для такси с 2026 года изменился из-за новых требований к реестру легковых такси и регулярных обновлений классификатора Яндекс Такси. При выборе автомобиля важно смотреть не только марку...
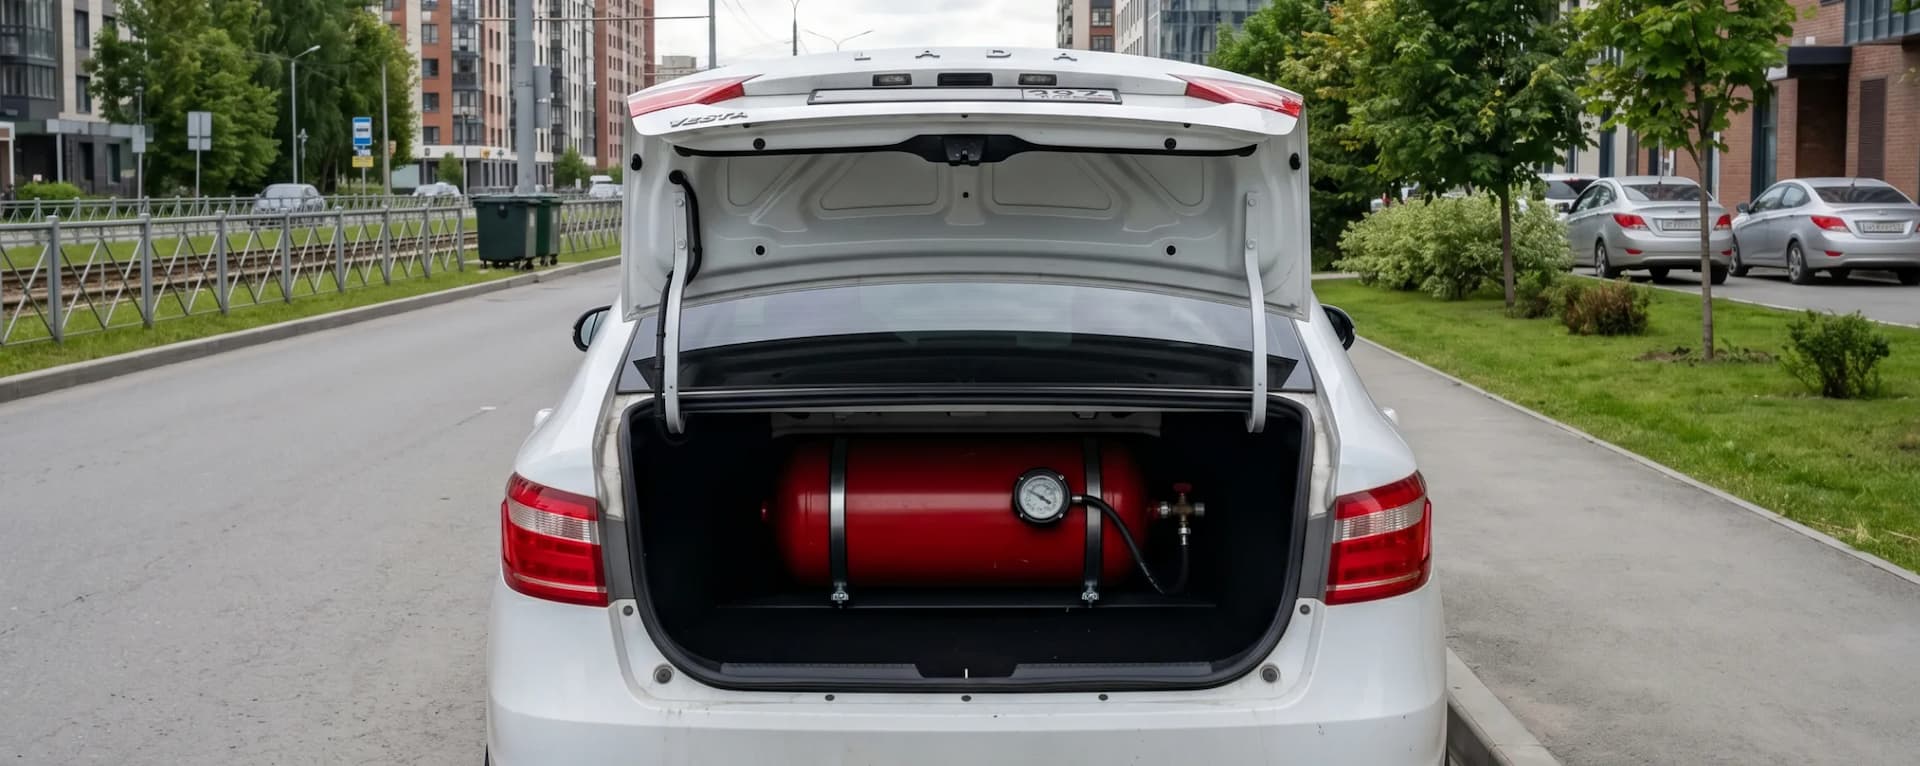
Стоит ли ставить ГБО на машину в 2026 году? Сравниваем затраты на бензин и газ, рассказываем о влиянии на мотор и объясняем, как легально оформить газобаллонное оборудование, чтобы избежать штрафов.

Цены на ОСАГО регулируются государством. Они формируются исходя из базового тарифа, умноженного на коэффициенты, один из которых — коэффициент бонус-малус (КБМ). О нем пойдет речь в статье.

После продажи машины водитель имеет право вернуть часть уплаченной страховой премии по ОСАГО. Для возврата потребуется лишь заполнить заявление на имя страховщика.

Узнайте, что делать, если вы попали в ДТП, а виновник не имеет страховки ОСАГО. Мы расскажем о возможных вариантах разрешения проблемы.

Попасть в аварию — стресс. Но если повреждения не серьезны, можно сэкономить часы жизни и не ждать ГАИ. Рассказываем, как правильно оформить европротокол.

Узнайте, как восстановить справедливую стоимость ОСАГО, если поправочный коэффициент был ошибочно рассчитан в большую сторону.

Как понизить КБМ и сэкономить на ОСАГО? Узнайте причины высокого коэффициента и как избежать его обнуления. Подробности в нашей статье!
Сезонный полис в Ингосстрахе – практичный выбор для тех, кто не водит авто круглый год. Оплата составляет ровно половину годовой цены, а защита и КБМ сохраняются в полном объеме. Если планы изменятся, эксперты Infull помогут оперативно продлить период использования без переплат.Сутягин МихаилДиректор по продажам
Приобретение страховой защиты на ограниченный сезон позволяет оптимизировать расходы автовладельцев, садящихся за руль лишь часть календарного года. Отечественные нормы страхового права предписывают обязательное условие: юридический срок действия полиса всегда составляет двенадцать месяцев. Тем не менее страхователю разрешено ограничить период непосредственной эксплуатации машины триместром. Благодаря этому правилу полис ОСАГО на 3 месяца в Ингосстрахе представляет собой полноценный годовой контракт с активным окном покрытия на протяжении девяноста дней.
Стоимость полиса в подобном сценарии падает вдвое: за основу берется коэффициент сезонности КС, зафиксированный на отметке 0,5. Это освобождает от необходимости оплачивать полную цену за месяцы простоя в гараже. Государственные гарантии безопасности сохраняются целиком: до полумиллиона рублей на компенсацию ущерба здоровью и жизни каждого пострадавшего, а также до четырехсот тысяч рублей на ремонт чужого имущества при возникновении дорожного инцидента. Оформленный электронный бланк мгновенно регистрируется в государственной базе НСИС, исключая задержки с легитимностью.
Дробный период автострахования ориентирован на практичных водителей с сезонным либо нерегулярным графиком поездок. Ограничение срока оправдано в следующих обстоятельствах:
Формирование цены автогражданки опирается на формулу Банка России: базовый финансовый тариф корректируется коэффициентами региона прописки собственника, параметров двигателя, возраста и водительского стажа, а также личного рейтинга безаварийности КБМ. Страховая фирма «Ингосстрах» определяет базовую ставку персонально для каждого шофера в пределах нормативного диапазона регулятора.
Решающую роль при ограничении периода играет множитель сезонности КС. Для трехмесячного отрезка он равен 0,5. Если стандартный годовой расчет равен 14 000 рублей, то страховка на 3 месяца в Ингосстрахе обойдется ровно в 7 000 рублей. В таблице продемонстрировано, как меняется финансовая выгода при постепенном расширении периода вождения:
| Срок нахождения за рулем | Спецкоэффициент КС | Процент от базовой годовой ставки | Размер финансовой экономии |
|---|---|---|---|
| 3 месяца | 0,50 | 50% | 50% |
| 4 месяца | 0,60 | 60% | 40% |
| 5 месяцев | 0,65 | 65% | 35% |
| 6 месяцев | 0,70 | 70% | 30% |
| 7 месяцев | 0,80 | 80% | 20% |
| 8 месяцев | 0,90 | 90% | 10% |
| От 9 до 12 месяцев | 1,00 | 100% | 0% |
Из соотношений видно: максимальная финансовая отдача достигается при лимите до 5 месяцев. При планах пользоваться машиной дольше целесообразнее сразу приобрести классический годовой полис.
Страховой агрегатор Infull предлагает технологичную среду для расчета и покупки официальных документов ведущих страховщиков. Преимущества взаимодействия с платформой очевидны:
Дистанционный выпуск цифровой страховки через интерактивный сервис Infull занимает минимум времени и состоит из понятных действий:
Для оформления автострахования частным автовладельцам не требуется готовить бумажные копии документов. Достаточно иметь перед глазами точные сведения:
Прохождение технического контроля с выдачей диагностической карты для частных легковых автомобилей отменено. Все персональные параметры шифруются и передаются в базу НСИС по защищенным каналам связи.
