












Попали в ДТП и хотите узнать, как это повлияет на ваш КБМ? Расскажем, что происходит с вашей скидкой на ОСАГО после аварии, как меняется КБМ и можно ли восстановить выгодный тариф.
Свобода передачи руля любому водителю
с отправкой официального полиса на e-mail

Разница между страховщиками до 40% – сравните цены
Полис сразу в реестре НСИС – 100% защита от подделок
Максимальная скидка до 54% – за безаварийную езду (КБМ)
Надежная страховка ОСАГО – гарантия выплат 24/7



Попали в ДТП и хотите узнать, как это повлияет на ваш КБМ? Расскажем, что происходит с вашей скидкой на ОСАГО после аварии, как меняется КБМ и можно ли восстановить выгодный тариф.

Узнайте, как рассчитывается коэффициент бонус-малус при оформлении полиса ОСАГО. КБМ зависит от опыта вождения и количества ДТП. Чем больше аварий, тем выше коэффициент. Подробности в статье.
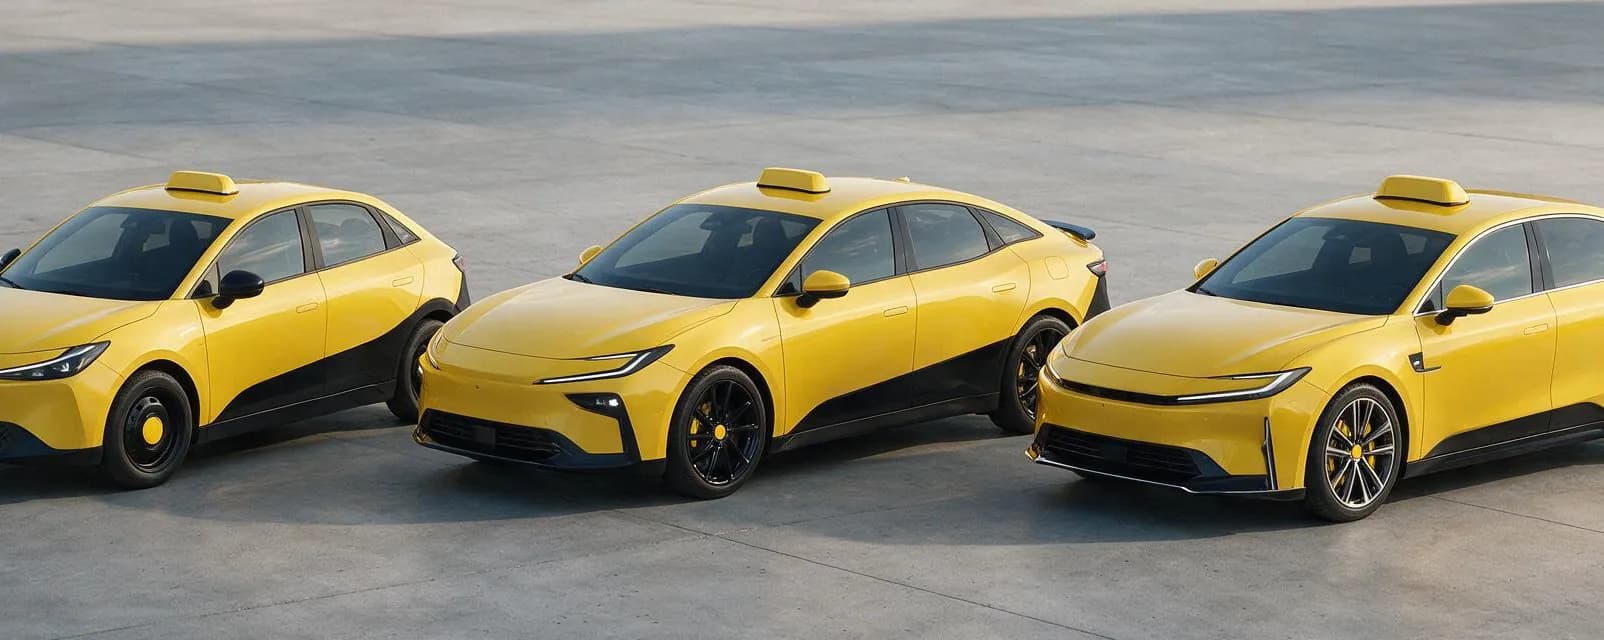
Список машин для такси с 2026 года изменился из-за новых требований к реестру легковых такси и регулярных обновлений классификатора Яндекс Такси. При выборе автомобиля важно смотреть не только марку...
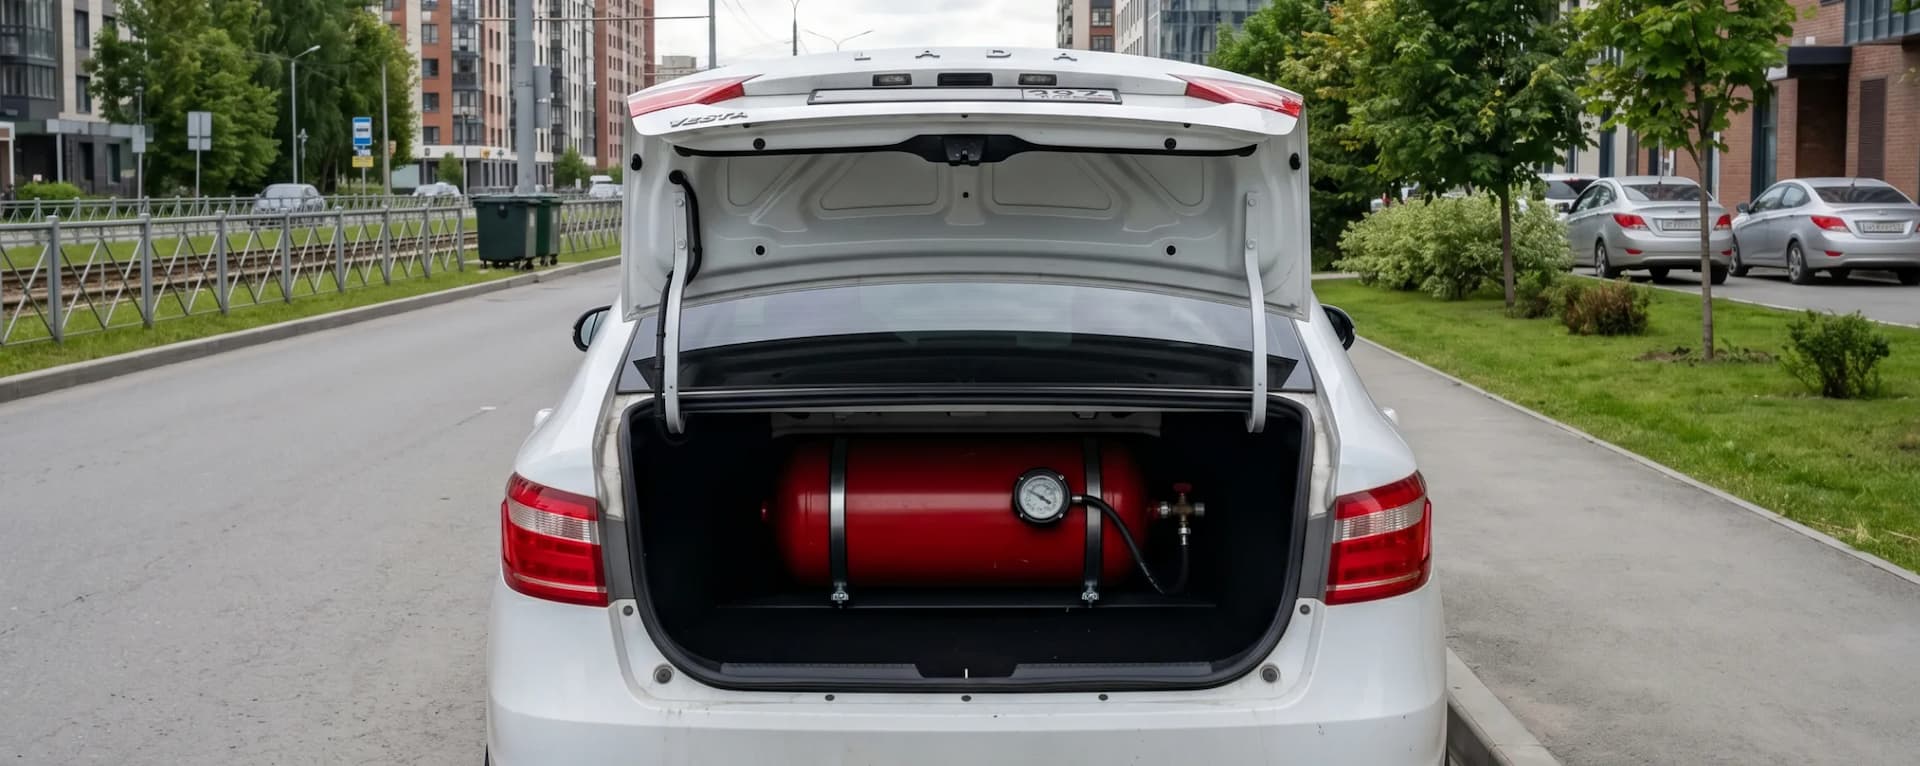
Стоит ли ставить ГБО на машину в 2026 году? Сравниваем затраты на бензин и газ, рассказываем о влиянии на мотор и объясняем, как легально оформить газобаллонное оборудование, чтобы избежать штрафов.

Цены на ОСАГО регулируются государством. Они формируются исходя из базового тарифа, умноженного на коэффициенты, один из которых — коэффициент бонус-малус (КБМ). О нем пойдет речь в статье.

После продажи машины водитель имеет право вернуть часть уплаченной страховой премии по ОСАГО. Для возврата потребуется лишь заполнить заявление на имя страховщика.

Узнайте, что делать, если вы попали в ДТП, а виновник не имеет страховки ОСАГО. Мы расскажем о возможных вариантах разрешения проблемы.

Попасть в аварию — стресс. Но если повреждения не серьезны, можно сэкономить часы жизни и не ждать ГАИ. Рассказываем, как правильно оформить европротокол.

Узнайте, как восстановить справедливую стоимость ОСАГО, если поправочный коэффициент был ошибочно рассчитан в большую сторону.

Как понизить КБМ и сэкономить на ОСАГО? Узнайте причины высокого коэффициента и как избежать его обнуления. Подробности в нашей статье!
Мультидрайв – идеальный выбор для семей и бизнеса, ценящих свободу передвижения. Не нужно переоформлять документы при смене водителя или переплачивать за юный возраст новичков. На Infull расчет происходит напрямую по тарифам страховщика с мгновенной регистрацией в НСИС.Сутягин МихаилДиректор по продажам
Понятие «мультидрайв» регламентирует формат гражданской автоответственности, позволяющий садиться за руль абсолютно любому водителю, имеющему действующее удостоверение нужной категории. В стандартных бланках число допущенных персон строго лимитировано, тогда как открытая страховка в Ингосстрахе снимает любые персональные рамки со списка допущенных лиц.
Кому целесообразно использовать данный формат:
Отсутствие поименного реестра в бланке исключает претензии инспекторов ГАИ касательно допуска сторонних лиц. Ответственность каждого шофера, управляющего автомобилем с одобрения владельца, находится под надежной финансовой защитой компании «Ингосстрах».
Величина страховой премии вычисляется по единой общегосударственной структуре, утвержденной Банком России. Конечная сумма формируется через перемножение базового тарифа на систему отраслевых множителей:
Страховая премия = ТБ × КТ × КБМ × КВС × КО × КМ × КС
Специфика ценообразования в 2026 году обусловлена следующими параметрами:
Главный экономический компромисс мультидрайва кроется во взаимной компенсации множителей: увеличение КО уравновешивается аннулированием надбавок за возраст и опыт (КВС).
| Параметр тарификации | Договор с фиксацией лиц | Договор мультидрайв |
|---|---|---|
| Ограничивающий множитель (КО) | 1,0 (перечень шоферов строго зафиксирован) | 3,16 (для частных лиц) / 1,97 (для баланса организаций) |
| Стажевой коэффициент (КВС) | В диапазоне 0,83–2,27 (по наименее опытному) | Всегда 1,0 (стаж не влияет на расчет) |
| Применяемый КБМ | Максимальный показатель среди указанных персон | Стартовый 1,17 или персональное значение собственника ТС |
| Подключение дополнительных шоферов | Требует обращения к страховщику и доплаты | Беспрепятственный допуск без переоформления бумаг |
Такой формат оказывается финансово привлекательным, когда за руль допускается водитель младше 22 лет без дорожного опыта, обладающий пиковым КВС = 2,27. При подобных вводных стандартный закрытый полис нередко обходится дороже открытого варианта.
Процедура подготовки сведений для неограниченного полиса предельно упрощена: страхователю не требуется собирать водительские карточки всех потенциальных пользователей машины.
Для внесения данных в электронную форму потребуются:
Поскольку перечень допущенных лиц остается открытым, графа с данными водительских прав в анкете не заполняется.
Экосистема Infull предлагает прозрачный механизм покупки оригинального электронного полиса СПАО «Ингосстрах». Сервис взаимодействует с централизованными шлюзами страховщиков, гарантируя мгновенную калькуляцию и легальное оформление без скрытых комиссионных надбавок.
Ключевые преимущества оформления через брокера Infull:
