












Узнайте, как рассчитывается коэффициент бонус-малус при оформлении полиса ОСАГО. КБМ зависит от опыта вождения и количества ДТП. Чем больше аварий, тем выше коэффициент. Подробности в статье.
Защита авто на сезон без лишних переплат
с регистрацией в государственной базе

Разница между страховщиками до 40% – сравните цены
Полис сразу в реестре НСИС – 100% защита от подделок
Максимальная скидка до 54% – за безаварийную езду (КБМ)
Надежная страховка ОСАГО – гарантия выплат 24/7


Узнайте, как рассчитывается коэффициент бонус-малус при оформлении полиса ОСАГО. КБМ зависит от опыта вождения и количества ДТП. Чем больше аварий, тем выше коэффициент. Подробности в статье.
Полис ОСАГО без номера автомобиля можно оформить до государственной регистрации машины. В заявлении поле с государственным регистрационным номером оставляют пустым, а автомобиль идентифицируют по...

Попали в ДТП и хотите узнать, как это повлияет на ваш КБМ? Расскажем, что происходит с вашей скидкой на ОСАГО после аварии, как меняется КБМ и можно ли восстановить выгодный тариф.
Список машин для такси с 2026 года изменился из-за новых требований к реестру легковых такси и регулярных обновлений классификатора Яндекс Такси. При выборе автомобиля важно смотреть не только марку...

Цены на ОСАГО регулируются государством. Они формируются исходя из базового тарифа, умноженного на коэффициенты, один из которых — коэффициент бонус-малус (КБМ). О нем пойдет речь в статье.
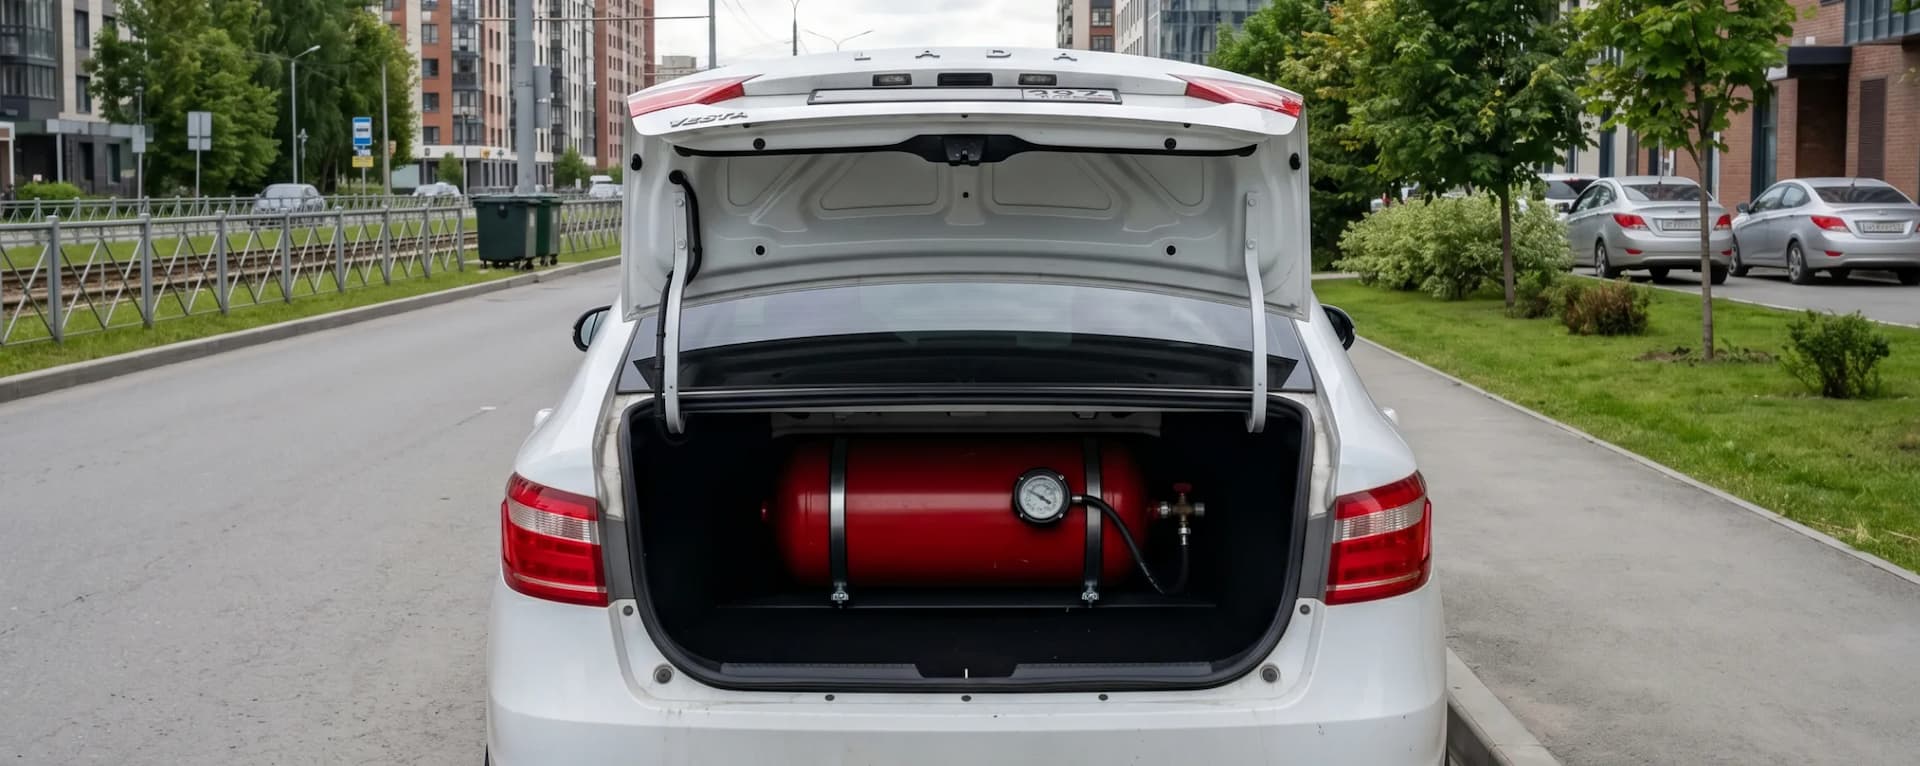
Стоит ли ставить ГБО на машину в 2026 году? Сравниваем затраты на бензин и газ, рассказываем о влиянии на мотор и объясняем, как легально оформить газобаллонное оборудование, чтобы избежать штрафов.

Узнайте, как определить коэффициент мощности двигателя в страховом полисе ОСАГО и как он влияет на стоимость страховки. Подробная таблица расчета и советы по определению мощности вашего автомобиля.

ДСАГО – полезное дополнение к ОСАГО. Кому страховка особенно полезна и сколько стоит? Узнайте подробности!

После продажи машины водитель имеет право вернуть часть уплаченной страховой премии по ОСАГО. Для возврата потребуется лишь заполнить заявление на имя страховщика.

Узнайте, как получить полную компенсацию по ОСАГО после ДТП. В статье рассказываем о сроках обращения, необходимых документах и порядке действий.
Оформление полиса на один квартал в СК «МАКС» – рациональный шаг для тех, кто садится за руль только в теплое время года или продает машину. Законный коэффициент сезонности позволяет платить ровно за время фактических поездок. При этом в Infull сохраняются все накопленные скидки по КБМ, а при необходимости период легко продлевается онлайн.Сутягин МихаилДиректор по продажам
Обязательное автострахование гражданской ответственности – базовое условие для законного участия в дорожном движении в России. Однако далеко не каждый автовладелец эксплуатирует автомобиль круглый год. Поездки исключительно в дачный сезон, временная эксплуатация перед продажей или длительная командировка делают покупку годового покрытия финансово нецелесообразной. Для таких ситуаций оптимальным решением становится оформление полиса ОСАГО на 3 месяца в МАКС через страховой сервис Infull.
С юридической точки зрения, классическое трехмесячное страхование представляет собой полноценный договор ОСАГО, заключаемый сроком на один календарный год, но с четко зафиксированным периодом использования транспортного средства продолжительностью в три месяца. Страховая защита при этом ничем не уступает стандартному годовому полису: лимиты ответственности остаются максимальными и составляют до 400 000 рублей за повреждение имущества каждого потерпевшего и до 500 000 рублей при причинении вреда здоровью или жизни участников движения.
Федеральный закон № 40-ФЗ четко разграничивает срок действия страхового соглашения и период непосредственной эксплуатации автомобиля. Понимание этого юридического механизма исключает риски непреднамеренного нарушения правил:
Расчет цены квартального полиса строго регламентирован Банком России. Конечная стоимость формируется путем умножения базовой ставки страховой организации на систему обязательных коэффициентов. Страховая компания «МАКС» устанавливает базовый тариф в пределах законодательно утвержденного тарифного коридора, учитывая категорию транспортного средства и регион регистрации собственника.
Ключевую роль при расчете полиса на квартал играет коэффициент сезонности (КС). Для периода в 3 месяца законодательством закреплено значение КС = 0,5. Это означает, что автовладелец оплачивает ровно 50% от стоимости годового страхового полиса при идентичных параметрах водителей и автомобиля. Применение данного коэффициента позволяет сократить единовременные расходы ровно в два раза.
Для наглядного понимания ценообразования представлена официальная шкала коэффициентов сезонности, утвержденная Банком России для физических лиц:
| Период использования ТС | Коэффициент сезонности (КС) | Доля от годовой премии | Экономический эффект |
|---|---|---|---|
| 1 месяц | 0,3 | 30% | Выгодно для перегона или быстрой продажи авто |
| 2 месяца | 0,4 | 40% | Подходит для краткосрочной временной эксплуатации |
| 3 месяца | 0,5 | 50% | Оптимально для дачного сезона и лета |
| 4 месяца | 0,6 | 60% | Для расширенного теплого сезона |
| 5 месяцев | 0,65 | 65% | Экономия 35% бюджета по сравнению с годом |
| 6 месяцев | 0,7 | 70% | Пограничный порог экономической выгоды |
| 10-12 месяцев | 1,0 | 100% | Полноценное круглогодичное покрытие |
На итоговую премию помимо КС влияют персональные показатели водителей. Коэффициент бонус–малус (КБМ) рассчитывается на базе истории безаварийного вождения, хранящейся в автоматизированной системе НСИС. Водители с многолетним безаварийным стажем получают минимальный КБМ (вплоть до 0,46), что в сочетании с сезонным коэффициентом 0,5 обеспечивает предельно низкую стоимость страхования в МАКС.
Покупка краткосрочной или сезонной страховки целесообразна в ситуациях, когда транспортное средство простаивает большую часть календарного года. Сервис Infull выделяет основные сценарии, при которых автовладельцы делают выбор в пользу трех месяцев:
Математика сезонного тарифа предельно проста: если машина гарантированно используется до 5 месяцев в году, выбор ограниченного периода приносит прямую выгоду. При 3 месяцах экономия составляет ровно половину от годового бюджета на автогражданку. Однако если эксплуатация планируется на 6 месяцев и более (КС = 0,7), совокупная доплата за оставшиеся полгода составит всего 30%. В подобных ситуациях специалисты Infull рекомендуют сразу оформлять полноценный годовой полис, чтобы не сталкиваться с процедурой регулярного продления.
Оформить полис ОСАГО на 3 месяца в МАКС с помощью онлайн-сервиса Infull можно без визита в страховой офис. Процесс полностью цифровизирован и занимает несколько минут:
Для заключения электронного договора страхования через онлайн-сервис Infull понадобятся стандартные документы (загружать сканы или фотографии не требуется – достаточно корректно внести данные в поля формы):
После завершения покупки электронный документ автоматически регистрируется в единой информационной системе страхования НСИС. Возить с собой распечатанный бумажный бланк не требуется: закон разрешает предъявлять сотрудникам ГАИ электронный документ на экране смартфона или планшета. Инспектор проверяет легитимность страховки по госномеру автомобиля через служебную базу данных прямо на месте остановки.
При наступлении страхового случая алгоритм действий стандартен: необходимо зафиксировать обстоятельства ДТП, при отсутствии разногласий и пострадавших оформить Европротокол (в том числе в электронном виде через Госуслуги) и оперативно уведомить компанию «МАКС» о происшествии. Если период действия страховки подходит к концу, а эксплуатация машины продолжается, через платформу Infull доступно быстрое продление периода использования с доплатой разницы тарифа.
