









Попали в ДТП и хотите узнать, как это повлияет на ваш КБМ? Расскажем, что происходит с вашей скидкой на ОСАГО после аварии, как меняется КБМ и можно ли восстановить выгодный тариф.
Точный расчет автогражданки с сохранением
всех скидок за безаварийность и моментальной выдачей

Разница между страховщиками до 40% – сравните цены
Полис сразу в реестре НСИС – 100% защита от подделок
Максимальная скидка до 54% – за безаварийную езду (КБМ)
Надежная страховка ОСАГО – гарантия выплат 24/7



Попали в ДТП и хотите узнать, как это повлияет на ваш КБМ? Расскажем, что происходит с вашей скидкой на ОСАГО после аварии, как меняется КБМ и можно ли восстановить выгодный тариф.

Узнайте, как рассчитывается коэффициент бонус-малус при оформлении полиса ОСАГО. КБМ зависит от опыта вождения и количества ДТП. Чем больше аварий, тем выше коэффициент. Подробности в статье.
Список машин для такси с 2026 года изменился из-за новых требований к реестру легковых такси и регулярных обновлений классификатора Яндекс Такси. При выборе автомобиля важно смотреть не только марку...
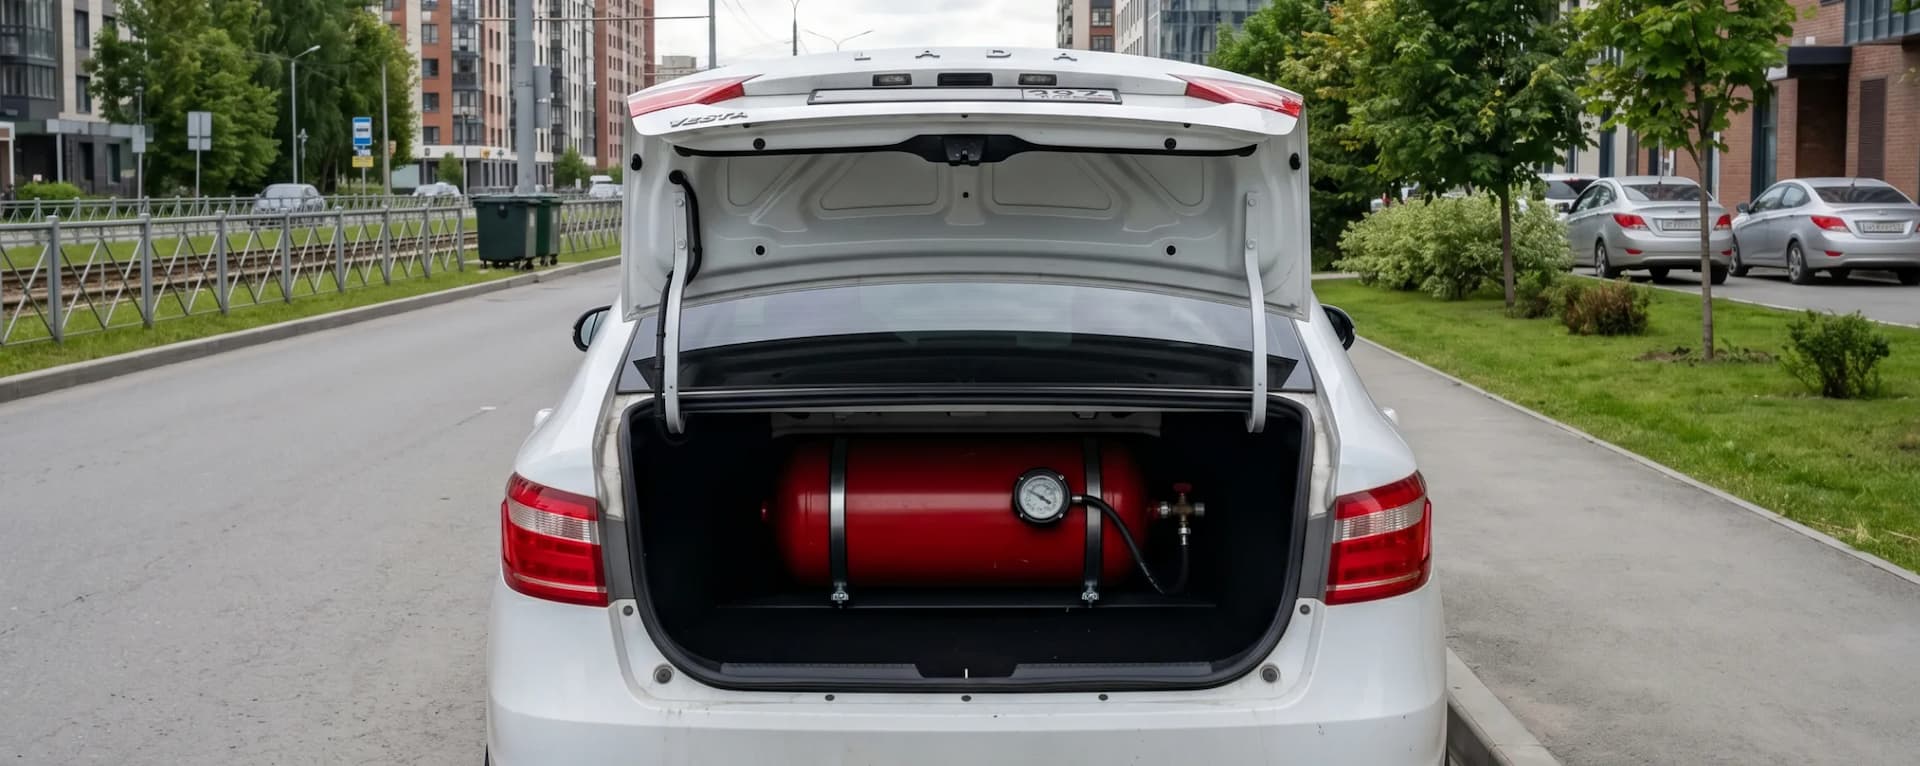
Стоит ли ставить ГБО на машину в 2026 году? Сравниваем затраты на бензин и газ, рассказываем о влиянии на мотор и объясняем, как легально оформить газобаллонное оборудование, чтобы избежать штрафов.

Цены на ОСАГО регулируются государством. Они формируются исходя из базового тарифа, умноженного на коэффициенты, один из которых — коэффициент бонус-малус (КБМ). О нем пойдет речь в статье.

После продажи машины водитель имеет право вернуть часть уплаченной страховой премии по ОСАГО. Для возврата потребуется лишь заполнить заявление на имя страховщика.

Узнайте, что делать, если вы попали в ДТП, а виновник не имеет страховки ОСАГО. Мы расскажем о возможных вариантах разрешения проблемы.

Попасть в аварию — стресс. Но если повреждения не серьезны, можно сэкономить часы жизни и не ждать ГАИ. Рассказываем, как правильно оформить европротокол.

Узнайте, как восстановить справедливую стоимость ОСАГО, если поправочный коэффициент был ошибочно рассчитан в большую сторону.

Рассказываем об изменениях в тарифах ОСАГО: расширение базового коридора, пересмотр территориальных коэффициентов. Что ожидает водителей в ближайшее время.
Низкая цена в АльфаСтрахование – результат точного скоринга: аккуратные водители не платят за чужую аварийность. Сервис Infull рассчитывает полис напрямую через реестр НСИС, фиксируя максимальную скидку по КБМ. Автовладелец получает легитимную защиту по минимальной границе тарифного коридора без скрытых комиссий и наценок.Сутягин МихаилДиректор по продажам
Ценовая дифференциация полисов обязательного автострахования стала прямым следствием либерализации тарифных коридоров регулятором. В условиях, когда единый фиксированный прайс ушел в прошлое, каждая аккредитованная компания определяет базовый тариф на основе собственной скоринговой аналитики. Закономерный вопрос, почему ОСАГО в АльфаСтрахование дешевле для внушительной доли автолюбителей, объясняется гибкостью математических алгоритмов оценки рисков: аккуратным водителям не приходится переплачивать за повышенную аварийность чужих участников дорожного движения.
Основная функция страхового соглашения – гарантировать финансовое спокойствие в экстренных дорожных ситуациях. Если по вине шофера происходит столкновение, на плечи страховой компании ложится покрытие материального урона чужим автомобилям в пределах четырехсот тысяч рублей, а также физических повреждений здоровью пострадавших с лимитом до пятисот тысяч рублей на каждого пострадавшего. Оформление бланка по нижней границе утвержденных значений сберегает бюджет без малейшего снижения правовой надежности страховой защиты.
Центробанк России регламентирует для легкового транспорта физических лиц допустимый коридор базовой ставки (ТБ), удерживая значения в интервале от 1 646 до 7 535 рублей. Страховщик не обладает полномочиями выходить за указанные рубежи, но вправе назначать конкретное базовое число персонально под каждого заявителя. Цифровые алгоритмы моментально калибруют тариф под профиль конкретного человека.
Снижение стартовой планки становится возможным благодаря анализу комплексных параметров:
Итоговый ценник автогражданки формируется на законодательном базисе: стартовый показатель ТБ последовательно перемножается на нормативные коэффициенты. Чтобы приобрести по-настоящему дешевое ОСАГО от АльфаСтрахования, водителю необходимо добиться максимально низких мультипликаторов по каждому пункту установленной формулы.
Математическая модель вычисления взноса выражается формулой: Стоимость = ТБ × КТ × КБМ × КВС × КО × КМ × КС.
| Параметр формулы | Код | Суть влияния на итоговую сумму | Пределы множителя |
|---|---|---|---|
| Стартовая ставка | ТБ | Базовый ориентир, вычисляемый скорингом компании | 1 646 – 7 535 ₽ |
| Бонус-малус | КБМ | Показатель безаварийной езды, зафиксированный в НСИС | 0,46 – 3,92 |
| Территориальный индекс | КТ | Адрес официальной регистрации собственника машины | 0,64 – 1,99 |
| Возраст и мастерство | КВС | Пропорция жизненного возраста и подтвержденного стажа | 0,83 – 2,27 |
| Силовой потенциал | КМ | Число лошадиных сил силового агрегата по паспорту ТС | 0,60 – 1,60 |
| Список допущенных | КО | Именной перечень шоферов либо режим открытого доступа | 1,00 (список) или 2,32 (мультидрайв) |
| Сезонный график | КС | Длительность выездов в пределах годичного периода | 0,50 – 1,00 |
Сократить затраты на приобретение полиса без потери качества страховой защиты позволяют грамотные практические действия:
Анализируя выдачу специализированных калькуляторов, автовладельцы часто наблюдают экономическую выгоду предложений этой организации. Ответ на вопрос, почему АльфаСтрахование дешевле, чем другие участники страхового рынка, заключается в оптимизации внутренних технологических цепочек:
Платформа Infull помогает взаимодействовать со страховыми организациями на прозрачных условиях, без скрытых надбавок, комиссий или навязывания невостребованных сервисных пакетов. Заказ электронного бланка через агрегатор Infull дает ощутимые преимущества:
