










В статье пойдет речь о документах, необходимых для оформления ОСАГО.
Сравните цены 20 ведущих страховщиков
и купите официальную страховку без наценок

Экономия до 70% – цены от страховых без комиссий
Полис сразу в реестре НСИС – 100% защита от подделок
Максимальная скидка до 54% – за безаварийную езду (КБМ)
Надежная страховка ОСАГО – гарантия выплат 24/7




В статье пойдет речь о документах, необходимых для оформления ОСАГО.
Доход водителя такси нельзя оценивать только по сумме заказов в приложении. Из выручки нужно вычесть комиссию агрегатора, налог, топливо, аренду или расходы на собственный автомобиль. Разбираем...
Максимальная выплата по ОСАГО в 2026 году ограничена 400 тыс. ₽ за вред имуществу и 500 тыс. ₽ за вред жизни или здоровью каждого потерпевшего. С 11 июля изменился расчёт стоимости восстановления, но...

Попали в ДТП и хотите узнать, как это повлияет на ваш КБМ? Расскажем, что происходит с вашей скидкой на ОСАГО после аварии, как меняется КБМ и можно ли восстановить выгодный тариф.

Узнайте, как рассчитывается коэффициент бонус-малус при оформлении полиса ОСАГО. КБМ зависит от опыта вождения и количества ДТП. Чем больше аварий, тем выше коэффициент. Подробности в статье.
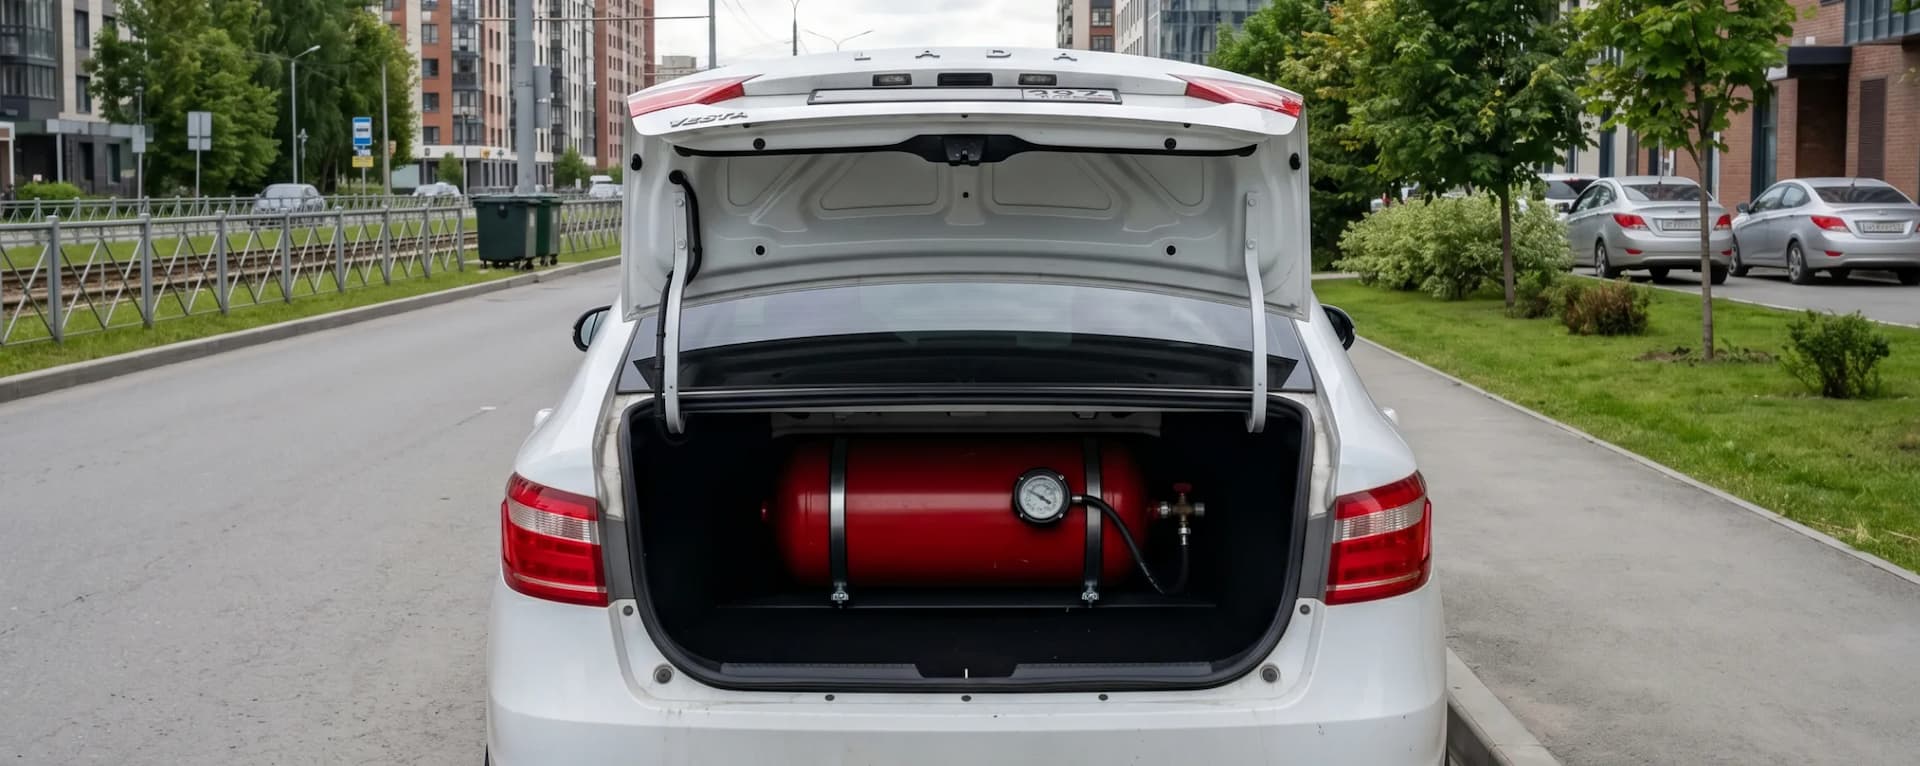
Стоит ли ставить ГБО на машину в 2026 году? Сравниваем затраты на бензин и газ, рассказываем о влиянии на мотор и объясняем, как легально оформить газобаллонное оборудование, чтобы избежать штрафов.

Цены на ОСАГО регулируются государством. Они формируются исходя из базового тарифа, умноженного на коэффициенты, один из которых — коэффициент бонус-малус (КБМ). О нем пойдет речь в статье.

Штраф в 800 ₽ — это лишь первое, с чем столкнется водитель, севший за руль чужой машины без страховки. За этой небольшой суммой скрываются куда более серьезные финансовые риски, о которых многие даже...
Список машин для такси с 2026 года изменился из-за новых требований к реестру легковых такси и регулярных обновлений классификатора Яндекс Такси. При выборе автомобиля важно смотреть не только марку...

После продажи машины водитель имеет право вернуть часть уплаченной страховой премии по ОСАГО. Для возврата потребуется лишь заполнить заявление на имя страховщика.
ОСАГО – это не просто формальность, а ваша реальная защита. Независимо от марки авто и региона, наша цель в Infull – сделать покупку полиса прозрачной и быстрой. Мы берем на себя сравнение цен и бюрократию, чтобы вы без переплат получили качественную страховку и уверенность за рулем.Сутягин МихаилДиректор по продажам
Автогражданка – обязательный документ для каждого автовладельца в России. Закон закрепляет её ст. 4 ФЗ № 40-ФЗ. Через Infull водитель сравнивает предложения 20+ партнёров в одном окне, заключает сделку за 5 минут и получает готовый файл на e-mail сразу после оплаты. Стоимость считается по единой формуле регулятора – ТБ × КТ × КБМ × КВС × КМ × КО × КС × КП. Коэффициенты зафиксированы документом № 7204-У от 09.10.2025. Заявка уходит в АИС НСИС моментально, оплата проходит банковской картой. Для предварительной оценки подойдёт калькулятор автогражданки – расчёт занимает 30 секунд. Готовый бланк страховщик присылает в формате электронного полиса Е-ОСАГО. Документ обладает юридической силой наравне с бумажным и распознаётся ГАИ по номеру.
ОСАГО – обязательное страхование автогражданской ответственности перед третьими лицами. Защищает потерпевших, а не водителя за рулём. Виновник аварии возмещает ущерб не из кармана, а через свою страховую компанию. Собственный автомобиль виновника по этому договору не ремонтируется – для этого служит добровольное КАСКО.
Действие документа регулирует ФЗ № 40-ФЗ от 25.04.2002. Сведения о каждой сделке уходят в Автоматизированную информационную систему НСИС, которая с 01.10.2024 заменила прежнюю базу НСИС. Инспектор ДПС считывает действие страховки прямо со служебного планшета по госномеру – распечатка не нужна.
Главные функции документа:
Документ решает три задачи – правовую, финансовую и бытовую. Без действующей автогражданки машина не пройдёт регистрацию в ГАИ, продажа с переоформлением сорвётся, а при ДТП ремонт пострадавшим придётся оплачивать самому. Суммы доходят до миллиона рублей и больше, если есть тяжёлый вред здоровью.
Главные причины не затягивать с оформлением:
Разброс цен у разных компаний на одинаковые параметры машины достигает 20–30%. Сервис выводит варианты единым списком – подбор занимает меньше времени, чем поездка в один офис.
Закон разрешает варьировать срок, число водителей и сезонность – от этих параметров зависит итоговая премия. Клиент выбирает их при оформлении на сайте брокера.
| Параметр | Варианты | Кому подходит |
|---|---|---|
| Срок действия | 3, 6, 9, 12 месяцев | Постоянная езда – 12 месяцев; продажа машины скоро – короткий |
| Период эксплуатации | 3, 6, 9, 10 месяцев в году | Сезонная езда (дача, выезды летом) – КС от 0,5 |
| Список лиц за рулём | Ограниченный (до 5) или неограниченный | Семейное авто – ограниченный; рабочая машина – без лимита |
| Тип бланка | Бумажный или электронный (Е-ОСАГО) | Удобство пролонгации – электронный формат |
| Категория транспорта | A, B, C, D, прицепы | Легковой, мото, грузовой, автобус, такси |
Отдельно оформляется ДСАГО (добровольное страхование автогражданской ответственности) – надстройка над обязательным договором с расширением лимитов. Купить ДСАГО разумно автовладельцу, который часто пересекается с премиальными машинами на дороге.
Оформление через сайт идёт без выхода из дома и без звонков менеджерам. Шаги одинаковы для частных автовладельцев, ИП и юр.лиц – меняется только пакет документов.
Полученный документ хранят в телефоне, печатают на обычной бумаге или просто помнят серию и номер. Распечатывать необязательно – сведения уже отражены в НСИС.
Договор автогражданки компенсирует ущерб, причинённый виновником аварии пассажирам, пешеходам, владельцам других транспортных средств и придорожной инфраструктуре. Сам виновник из выплат не получает ничего – для защиты собственной машины служит КАСКО.
Структура покрытия сейчас:
В апреле 2026 года Правительство одобрило законопроект о повышении лимита по урону здоровью до 2 млн ₽. Новые цифры заработают с 01.03.2027. До этой даты действуют нынешние значения.
Сумма премии складывается из единой формулы Банка России – каждый множитель в ней влияет на финал. Базовый тариф страховщик выбирает внутри коридора ЦБ, остальные коэффициенты зафиксированы законом.
| Множитель | Диапазон | На что влияет |
|---|---|---|
| ТБ (базовая ставка) | от 1399 до 8665 ₽ для легковых физлиц | Установлен документом регулятора № 7204-У; коридор расширен с 09.12.2025 |
| КТ (территориальный) | 0,64–1,99 | Регион регистрации собственника; Москва и СПб – максимум |
| КБМ (бонус-малус) | 0,46–3,92 | История безаварийных лет; максимальная скидка – 54% |
| КВС (возраст-стаж) | 0,83–2,27 | Возраст 22+ и стаж 4+ – минимум; новички – максимум |
| КМ (мощность) | 0,6–1,6 | До 50 л.с. – 0,6; свыше 150 л.с. – 1,6 |
| КО (ограничение по водителям) | 1,0 или 2,32 | Закрытый список лиц или неограниченный круг |
| КС (сезонность) | 0,5–1,0 | Период эксплуатации; 3 месяца – минимум |
| КП (короткий срок) | 0,2–1,0 | Для транзита, перегона, новых машин |
С 09.12.2025 коридор расширили на 15% в обе стороны для категории B и на 40% для мотоциклов. Это позволило сильнее развести цену между аккуратными водителями и нарушителями ПДД. Опытные автовладельцы получают экономию до 40%, новички с частыми ДТП – доплачивают.
Тарифный коридор на 2026 год регулятор зафиксировал с 09.12.2025 для всех страховщиков. Конкретная цифра зависит от региона, КБМ и параметров водителей. Ниже – коридор тарифов и средние цены по данным сервиса за последние месяцы.
| Категория транспорта | Базовый тариф ЦБ (мин-макс) | Средняя цена |
|---|---|---|
| Легковые физлиц (B, BE) | от 1399 до 8665 ₽ | 7700 ₽ |
| Легковые юрлиц (B, BE) | 852–7 609 ₽ | 9500 ₽ |
| Такси (B) | 1267–18119 ₽ | 22400 ₽ |
| Мото и мопеды (A, M) | 155–4260 ₽ | 1800 ₽ |
| Грузовые до 16 т (C, CE) | 989–11423 ₽ | 8600 ₽ |
| Грузовые свыше 16 т (C, CE) | 1489–17200 ₽ | 12800 ₽ |
| Автобусы (D, DE) | 1175–9805 ₽ | 10200 ₽ |
| Маршрутные ТС | 2595–10516 ₽ | 14700 ₽ |
| Тракторы, спецтехника | 383–3677 ₽ | 2900 ₽ |
| Прицепы к легковым | +15% к тарифу буксира | от 800 ₽ |
Точную сумму под конкретное авто сервис рассчитывает мгновенно – запросы уходят в 20+ компаний-партнёров, ответы приходят в одно окно. Информация актуальна на май текущего сезона.
Пакет бумаг для онлайн-покупки минимальный – сведения о машине и водителях подтягиваются из НСИС автоматически по госномеру и серии прав. Клиент только проверяет данные и подтверждает их.
Базовый комплект для физлица:
Дополнительные документы для ИП и юр.лиц:
Расширенный коридор позволяет компаниям опускать базу ниже среднего для аккуратных клиентов. Экономия сейчас достигает 40–50% от прежней цифры при правильном подборе.
Постоянные клиенты сервиса получают персональную скидку на пролонгацию через год без потери КБМ. Менеджер автоматически подберёт компанию с минимальной ценой при истечении срока действия предыдущего договора.
Алгоритм поведения после аварии закреплён п. 2.5–2.6.1 ПДД РФ и ст. 11 Федерального закона об автогражданке. Соблюдение порядка – обязательное условие для выплаты.
Форма возмещения для легковых машин частных клиентов – ремонт на станции страховщика. Денежная выплата возможна при полной гибели автомобиля, гибели потерпевшего, инвалидности I–II групп или если ремонт превышает рыночную стоимость машины.
Комания Infull работает с 2012 года, у компании 8 офисов в Санкт-Петербурге/Ленинградской области и онлайн-сервис по всей РФ. Сборы группы в 2024 году достигли 1,17 млрд ₽, оформлено 101 тыс.+ договоров. Сервис интегрирован с 20+ страховщиками по прямым партнёрским договорам, поэтому цены в калькуляторе совпадают с офисами страховщиков или ниже.
Что получает клиент:
На сервисе представлены 20+ страховщиков с действующей лицензией ЦБ РФ. У каждой – свой базовый тариф внутри коридора, поэтому итоговый ценник может отличаться на 20–30%. Ниже – сводка крупнейших партнёров по рейтингу надёжности «Эксперт РА» и средней цене для легкового авто.
| Страховщик | Рейтинг «Эксперт РА» | Средняя цена | Особенность |
|---|---|---|---|
| Ингосстрах | ruAAA | от 6200 ₽ | Один из лидеров по выплатам |
| СОГАЗ | ruAAA | от 6400 ₽ | Широкая сеть точек урегулирования |
| АльфаСтрахование | ruAA+ | от 6100 ₽ | Быстрый онлайн-расчёт, удобное приложение |
| РЕСО-Гарантия | ruAA+ | от 6300 ₽ | Минимум отказов по выплатам |
| ВСК | ruAA | от 5900 ₽ | Дешевле для опытных водителей |
| Росгосстрах | ruAA | от 6500 ₽ | Крупнейшая сеть филиалов |
| Согласие | ruAA- | от 5800 ₽ | Выгодные тарифы для семей |
| Югория | ruA | от 5700 ₽ | Низкие цены в регионах |
| Зетта Страхование | ruA | от 5600 ₽ | Электронный бланк за 3 минуты |
| Сбербанк Страхование | ruAAA | от 6400 ₽ | Скидка клиентам Сбербанка |
Цены приведены для физлица 35 лет со стажем 10+ лет, КБМ 0,63, легковой автомобиль до 100 л.с., Санкт-Петербург. Точная сумма считается индивидуально. Сравнение идёт в режиме реального времени с актуальными тарифами партнёров.
Информация актуальна на 2026 год.
Источники: Банк России – cbr.ru, Федеральный закон № 40 «Об автогражданской ответственности», документ регулятора № 7204-У от 09.10.2025, Федеральный закон № 75 от 23.03.2026.
Главное отличие – чьё имущество защищает договор. Автогражданка возмещает вред потерпевшим в аварии по вине страхователя, КАСКО ремонтирует машину самого владельца независимо от виновника. Документы дополняют друг друга, а не заменяют.
| Параметр | ОСАГО | КАСКО |
|---|---|---|
| Обязательность | По закону для всех ТС | Добровольно |
| Кого защищает | Третьих лиц | Имущество страхователя |
| Лимит выплат | 400 000 ₽ (имущество) / 500 000 ₽ (жизнь) | До страховой стоимости авто |
| Цена для легкового | 5–15 тыс. ₽ в год | 30–150 тыс. ₽ в год |
| Покрытие | Ущерб потерпевшим | ДТП, угон, стихия, поджог |
| Базовый тариф | Фиксирован ЦБ | Свободный – у каждой компании свой |
Часто водитель оформляет оба документа параллельно – обязательный и добровольное КАСКО на машину в одном калькуляторе. Это экономит время и даёт пакетную скидку у некоторых партнёров.
ДСАГО (добровольное страхование автогражданской ответственности) расширяет лимиты обязательной автогражданки сверх стандартных 400 000 / 500 000 ₽. Защиту берут вместе с базовой страховкой, если есть риск столкновения с дорогим авто – разница между ущербом и лимитом ляжет на личный бюджет виновника.
Когда ДСАГО окупается:
Стоимость ДСАГО – от 0,5 до 1,5% от страховой суммы. Расширение до 1 млн ₽ обойдётся в 1500–3000 ₽ в год, до 3 млн ₽ – 5 000–8000 ₽. Это значительно дешевле, чем компенсация ущерба из собственного кармана после аварии с премиальным автомобилем.
Водители младше 22 лет со стажем меньше 3 лет – самая дорогая категория для компаний. Статистика показывает повышенную аварийность в этой группе, поэтому возрастной коэффициент достигает 2,27 (удвоение базы). Без истории применяется стартовый класс с множителем 1,17.
Способы снизить цену для новичка:
Через 3 года безаварийной езды возрастной множитель снижается до 1,04, ещё через год – до 0,96. После 10 лет стажа и при возрасте 30+ – минимум 0,83.
За последний период произошло несколько корректировок правил оформления и расчёта. Изменения затронули санкции, тарифы, коэффициенты, лимиты выплат.
При смене собственника или прекращении эксплуатации страхователь возвращает часть платежа за неиспользованный период. Право закреплено п. 1.16 Правил, утверждённых Положением регулятора № 431-П.
Как оформить возврат:
Пример: годовая автогражданка куплена за 8000 ₽, машина продана через 4 месяца. Возврат составит 8000 × (8/12) × 0,77 = 4107 ₽. Новый собственник покупает свою страховку – переоформить документ на нового владельца по закону нельзя.
