











Узнайте, как рассчитывается коэффициент бонус-малус при оформлении полиса ОСАГО. КБМ зависит от опыта вождения и количества ДТП. Чем больше аварий, тем выше коэффициент. Подробности в статье.




Узнайте, как рассчитывается коэффициент бонус-малус при оформлении полиса ОСАГО. КБМ зависит от опыта вождения и количества ДТП. Чем больше аварий, тем выше коэффициент. Подробности в статье.

Где дешевле страховка квартиры для ипотеки - обычно не в первом предложении банка, а среди нескольких страховых компаний, которые соответствуют его требованиям. Заемщик может сравнить цены, выбрать...
На льду и снегу автомобиль начинает замедляться позже и легче теряет устойчивость при резких действиях. Поэтому торможение лучше начинать заранее, основное снижение скорости выполнять до поворота, а...
Арендатор может защищать собственные вещи и при определенных условиях участвовать в страховании имущества хозяина. Но платить за полис и получать возмещение - разные роли. До оформления нужно...
Размер защиты лучше рассчитывать не по цене квартиры или дома в объявлении, а по составу застрахованного имущества и возможным расходам на восстановление. Для квартиры отдельно оценивают конструктив,...

Попали в ДТП и хотите узнать, как это повлияет на ваш КБМ? Расскажем, что происходит с вашей скидкой на ОСАГО после аварии, как меняется КБМ и можно ли восстановить выгодный тариф.
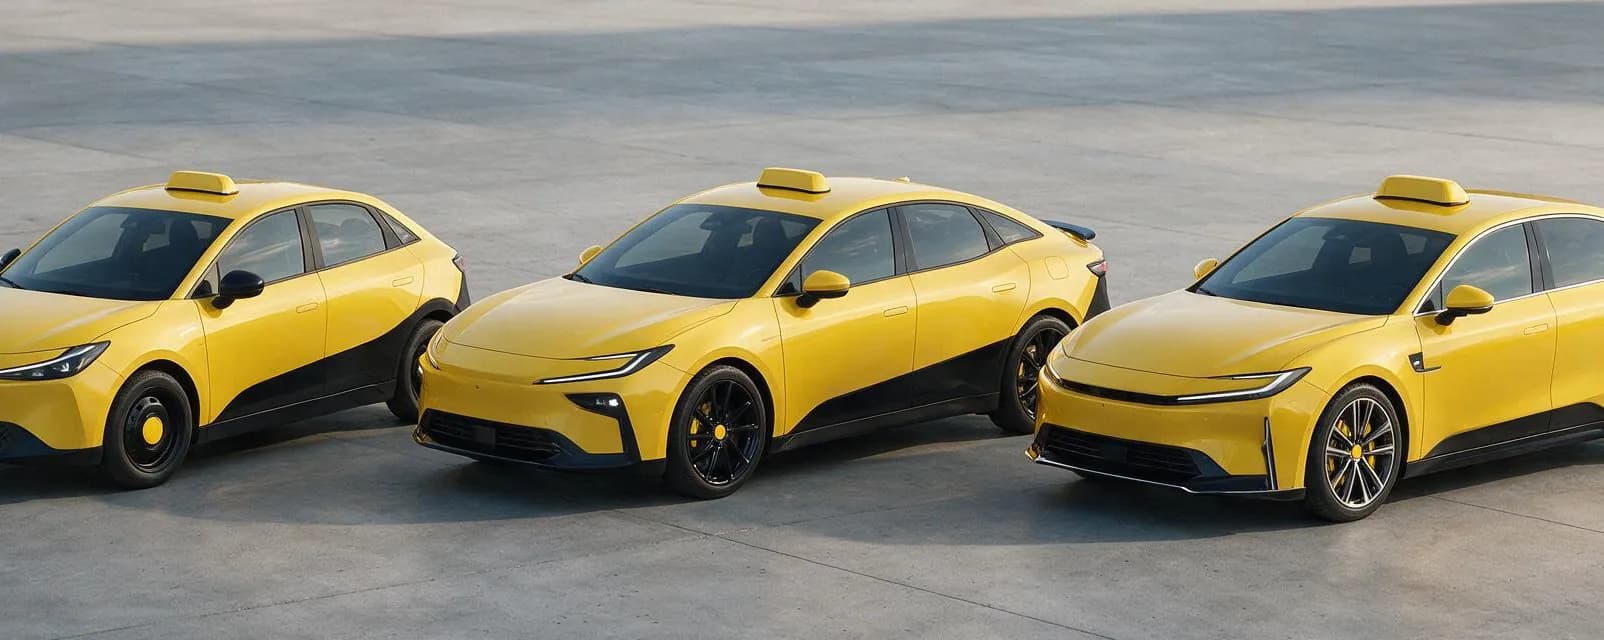
Список машин для такси с 2026 года изменился из-за новых требований к реестру легковых такси и регулярных обновлений классификатора Яндекс Такси. При выборе автомобиля важно смотреть не только марку...

Цены на ОСАГО регулируются государством. Они формируются исходя из базового тарифа, умноженного на коэффициенты, один из которых — коэффициент бонус-малус (КБМ). О нем пойдет речь в статье.
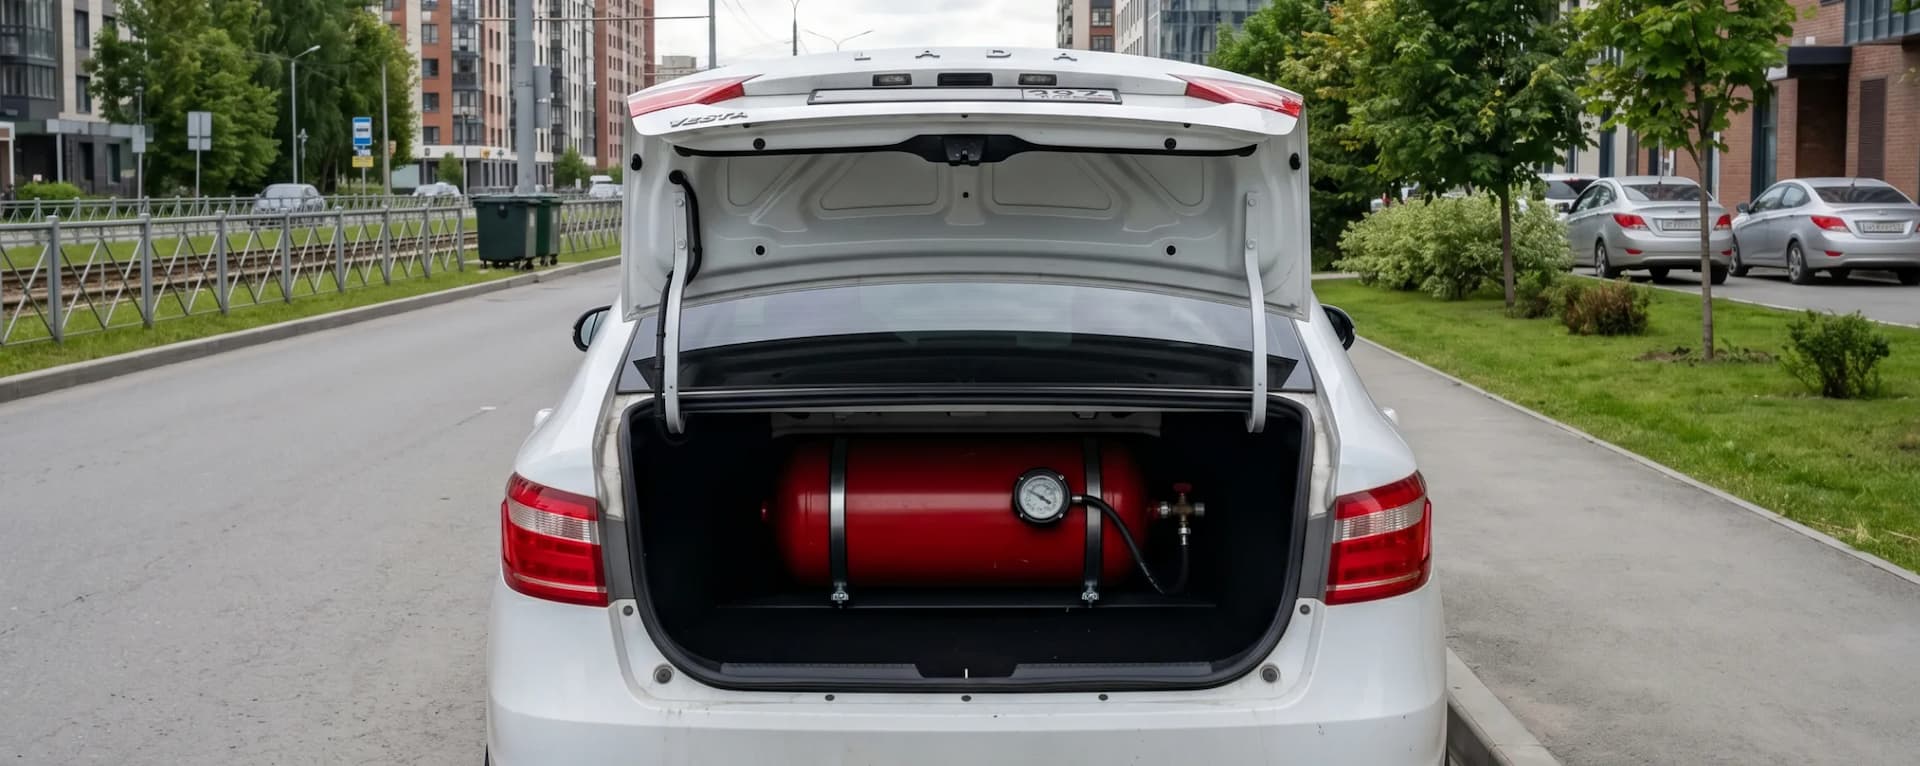
Стоит ли ставить ГБО на машину в 2026 году? Сравниваем затраты на бензин и газ, рассказываем о влиянии на мотор и объясняем, как легально оформить газобаллонное оборудование, чтобы избежать штрафов.

Узнайте, как определить коэффициент мощности двигателя в страховом полисе ОСАГО и как он влияет на стоимость страховки. Подробная таблица расчета и советы по определению мощности вашего автомобиля.
Профессиональное оказание услуг для бизнеса требует глубокой юридической экспертизы и скорости принятия решений. Эксперты Infull обеспечивают оперативное оформление договоров любой сложности, гарантируя предоставление услуг для бизнеса на максимально выгодных условиях для юридических лиц.Сутягин МихаилДиректор по продажам
ДСАГО — добровольное страхование автогражданской ответственности. Оно вступает в работу там, где заканчиваются лимиты обязательного полиса: если ущерб превысил суммы ОСАГО, разницу платит не компания-виновник, а страховщик по договору ДСАГО. Для автопарка это способ не держать в бюджете резерв под крупное ДТП.
Страховые суммы по ОСАГО установлены ст. 7 Федерального закона № 40-ФЗ: 400 000 ₽ — за вред имуществу каждого потерпевшего и 500 000 ₽ — за вред жизни или здоровью каждого потерпевшего. Лимиты считаются на каждого потерпевшего и каждый страховой случай, а не на договор в целом. Если ДТП с участием вашего автомобиля привело к ущербу сверх этих сумм, оставшуюся часть взыскивают с виновника — то есть с организации-владельца транспортного средства.
Отдельно работает европротокол: по общему правилу возмещение при оформлении без сотрудников полиции ограничено 100 000 ₽, при отсутствии разногласий и передаче данных через устройство ГЛОНАСС или мобильное приложение — до 400 000 ₽, а при разногласиях с такой передачей данных — до 200 000 ₽ (п. 4 и 6 ст. 11.1 40-ФЗ).
Данные актуальны на 17.09.2026. Основание: ст. 7 и ст. 11.1 Федерального закона № 40-ФЗ.
Закон прямо допускает добровольное страхование сверх ОСАГО: владелец, застраховавший ответственность по обязательному договору, вправе дополнительно застраховаться на случай недостаточности страховых сумм ст. 7, а также на случай ответственности, которая не относится к страховому риску ОСАГО (п. 5 ст. 4 40-ФЗ). Условия такого договора определяются правилами страховщика по главе 48 Гражданского кодекса РФ: ДСАГО не «дублирует» ОСАГО, а имеет собственный набор рисков, исключений и франшиз. Привязка договора к действующему полису ОСАГО и к его сроку — устоявшаяся практика страховщиков, поэтому условия нужно смотреть у конкретной компании.
Страховую сумму выбирает страхователь — от нескольких сотен тысяч до нескольких миллионов рублей на случай. Страховать можно легковые автомобили, автобусы, грузовики, тракторы и другие самоходные машины, строительную и специальную технику.
Тариф по ДСАГО не регулируется государством: страховщик считает премию сам. На цену влияют выбранная страховая сумма, тип и мощность транспортного средства, регион эксплуатации, период использования, количество машин в парке, наличие франшизы и статистика убытков. Для парка выгоднее один договор на все транспортные средства, чем отдельные полисы на каждое.
Мы страховой брокер и агрегируем предложения свыше 80 страховых компаний, представляя интересы клиента, а не страховщика. Мы собираем данные по парку, запрашиваем котировки, сравниваем их по лимитам и исключениям и объясняем разницу в условиях, а не только в цене. Подбор и сопровождение бесплатны. Осмотр транспорта чаще всего не требуется, но при высокой страховой сумме страховщик вправе его запросить.
Порядок обычный: зафиксировать происшествие, уведомить страховщика в срок, указанный в договоре, не ремонтировать автомобиль до осмотра. Сначала урегулируется выплата по ОСАГО, а ДСАГО подключается на сумму превышения — поэтому важно вести оба дела параллельно и сохранять все документы по расчёту ущерба. Служба заботы 8 (800) 333-19-33 сопровождает урегулирование. Смежные продукты: ОСАГО для юридических лиц, КАСКО и страхование автопарка.
