




Предложение работает для рыночной ипотеки и автокредитов в Примсоцбанке. Подтвердить доход онлайн можно за пару минут, а экономия на ежемесячных платежах будет ощутимой на протяжении всего срока.
89
Ипотека или аренда: что выбрать? Сравнение платежей и преимуществ каждого варианта. Узнайте, какой вариант жилья выгоднее для вас.
Ипотека выгоднее аренды, когда ставка льготная и горизонт владения больше 5–7 лет; аренда выгоднее при рыночной ставке и коротком горизонте. Ориентиры на июнь 2026 года: ключевая ставка 14,5%, рыночная ипотека 16–17%, семейная 6%.
Вопрос «ипотека или аренда, что выгоднее» в 2026 году стоит особенно остро. После повышения ключевой ставки рыночные ипотечные кредиты подорожали, а арендные платежи во многих городах растут медленнее цен на квадратные метры.
При этом адресные льготные программы – семейная, IT- и сельская ипотека сохраняют ставки в 2–6 раз ниже рыночных. Разобраться, что выбрать – снимать квартиру или взять ипотеку, помогает честный расчёт и оценка личных целей.
Аренда – это плата за временное пользование чужим жильем без перехода права собственности. Ипотека – это целевой кредит под залог недвижимости, по которому квартира сразу оформляется в собственность заемщика, но остается в залоге у банка до полного погашения долга (ФЗ №102 от 16.07.1998 «Об ипотеке»).
Главное отличие: арендные платежи уходят собственнику квартиры безвозвратно, а ипотечные постепенно формируют собственный актив. Но у каждого варианта своя логика выгоды, которая зависит от ставки, срока, региона и горизонта планирования.
Решение во многом определяет стоимость денег. Ориентиры на июнь 2026 года:
Ключевая ставка Банка России – 14,5% годовых.
Средняя рыночная ставка по ипотеке – около 16–17% годовых, поэтому переплата по рыночному кредиту высокая.
Семейная ипотека – 6% годовых на весь срок, первоначальный взнос от 20%, лимит 12 млн ₽ для Москвы, Подмосковья, Санкт-Петербурга и Ленобласти, 6 млн ₽ – для остальных регионов, программа действует до 31 декабря 2030 года.
Ипотека — это не только способ обрести собственное жилье, но и серьезное финансовое обязательство на годы вперёд. Чтобы взвешенно решить, подходит ли вам кредит на квартиру, стоит объективно оценить сильные и слабые стороны этого варианта по сравнению с арендой.
Преимущества ипотечного кредита:
Квартира сразу переходит в собственность – можно сделать ремонт, перепланировку, прописать семью.
Недвижимость защищает сбережения от инфляции, а со временем может вырасти в цене.
Платеж фиксируется графиком – в отличие от аренды, которую собственник вправе поднять.
Доступны налоговый вычет (до 260 000 ₽ за покупку и до 390 000 ₽ за проценты) и материнский капитал.
По адресным программам ставка 6% и ниже фиксируется на весь срок кредита.
Недостатки ипотеки
Первоначальный взнос – как правило, от 20% стоимости жилья.
Переплата по процентам при рыночной ставке 16–17% может в разы превышать цену квартиры.
Просрочка платежа грозит неустойкой, а при длительной – взысканием залога.
Жильё привязывает к городу и району, снижает мобильность.
Продажа или сдача залоговой квартиры требует согласия банка.
Обязательное страхование залога по ст. 31 ФЗ № 102 – дополнительные расходы.
Прямо сейчас в INFULL действует скидка 2000 ₽ на страхование ипотеки. Узнать подробности.
Аренда кажется более простым и доступным решением, особенно если нет накоплений на первоначальный взнос. Однако у такого формата есть своя цена: ежемесячные платежи не работают на ваше будущее, зато дают свободу и гибкость. Рассмотрим ключевые преимущества и недостатки съемного жилья.
Преимущества аренды жилья
Мобильность – легко сменить район или город ради работы и учебы.
Низкий порог входа – нужен депозит и оплата за 1–2 месяца, а не первоначальный взнос.
Можно жить в районе, где покупка не по карману.
Ремонт, налог на имущество и крупные поломки – забота собственника.
Свободные средства можно инвестировать – например, в депозит под высокую ставку.
Недостатки аренды
Платежи уходят безвозвратно и не формируют собственный актив.
Собственник может поднять цену, попросить съехать или продать квартиру.
При частой смене жилья добавляются комиссии риэлтору.
Нельзя свободно делать ремонт и перепланировку.
Деньги обесцениваются инфляцией, а недвижимость – нет.
Универсального ответа нет – решение зависит от ситуации. Пять вопросов помогают определиться (чем больше «да» в пользу покупки, тем сильнее аргумент за ипотеку):
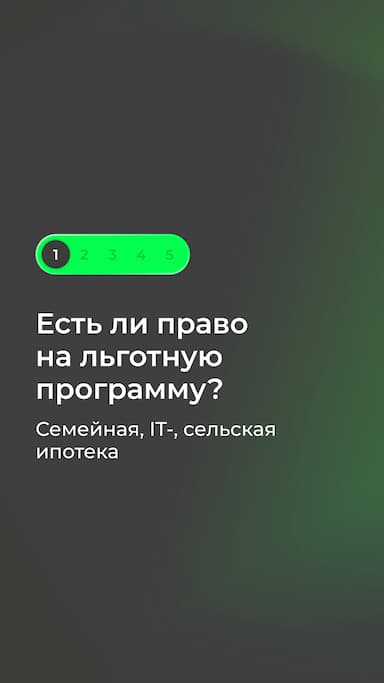
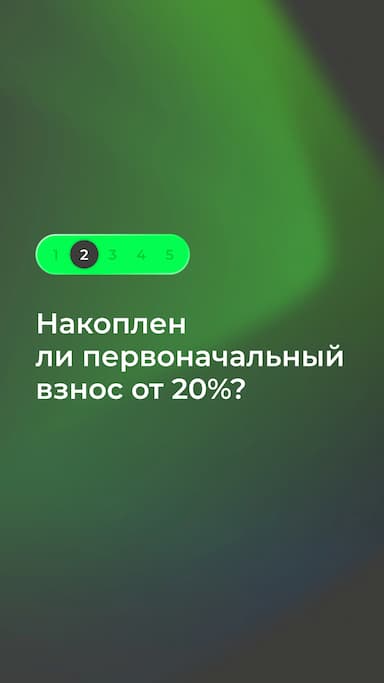
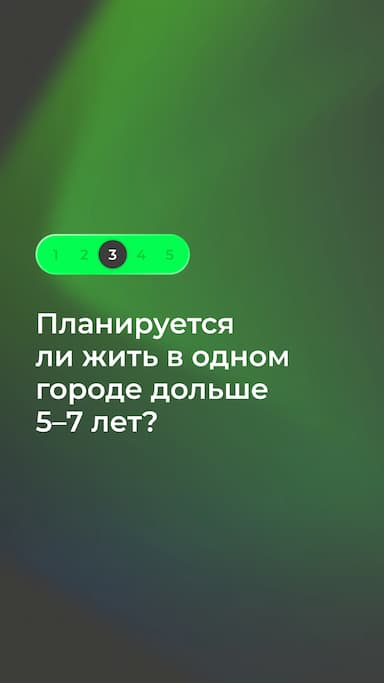
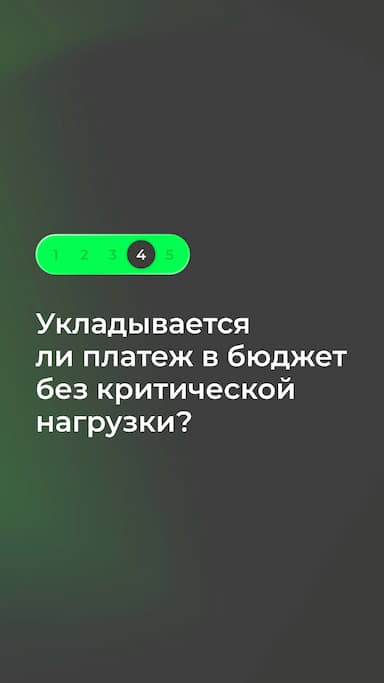
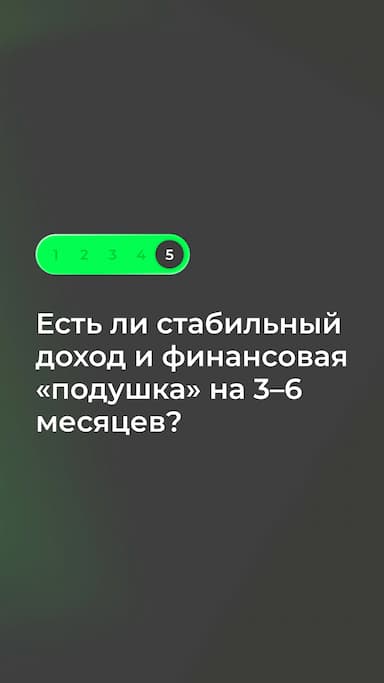
Если вы ответили «да» на большинство пунктов и имеете право на льготную программу (например, семейную ипотеку под 6%), покупка квартиры почти всегда выгоднее аренды.
Но, когда льготная ставка недоступна, а рыночная высока, решение зависит от цен на аренду в вашем городе. Простое правило:
Аренда дорогая (платёж близок к ипотечному или даже выше) → разумнее копить на взнос и рассматривать ипотеку.
Аренда заметно дешевле ипотечного платежа, а вы планируете переезд в ближайшие 3–5 лет → скорее всего, выгоднее снимать, а свободные деньги держать на вкладе.
Чтобы не гадать, а получить точный расчет под ваш регион и доходы, обратитесь к профессионалам. INFULL поможет сравнить реальные цифры: подобрать программу с минимальной ставкой, рассчитать страховку залога со скидкой и проверить, потянете ли вы ипотеку без риска.

INFULL – лицензированный страховой брокер и финансовый агрегатор на рынке с 2012 года. Сопровождение от подбора программы до заключения сделки:
Сравнение условий 20+ страховых компаний в одном расчёте – цены ниже прямого обращения, экономия до 40–50%.
Скидка 2000 ₽ на ипотечное страхование Сбербанка (при полисе от 6000 ₽).
Помощь с одобрением ипотеки в банках-партнерах и подбором льготной программы.
Подобрать программу и рассчитать ипотеку поможет ипотечный брокер INFULL.
В 2026 году выбор между ипотекой и арендой – это прежде всего вопрос доступа к льготной программе. При рыночной ставке около 16–17% переплата делает аренду конкурентной, особенно в Москве и Санкт-Петербурге, где квадратный метр дорогой.
Но если семья имеет право на ставку 6% и планирует жить в городе долго, покупка почти всегда выгоднее: платёж сопоставим с арендой, а квартира остается в собственности.

Предложение работает для рыночной ипотеки и автокредитов в Примсоцбанке. Подтвердить доход онлайн можно за пару минут, а экономия на ежемесячных платежах будет ощутимой на протяжении всего срока.


Скидка от Сбербанка при получении ипотеки

Материнский капитал – государственная поддержка семей с детьми. Важно учитывать риски ипотечного кредита с использованием маткапитала.

Какие страховые случаи покрывает обязательная страховка? И что страховщик откажется компенсировать? Рассказываем, какие риски включены в стандартный ипотечный полис и как обезопасить себя на случай...
Какая максимальная сумма семейной ипотеки доступна семье, зависит прежде всего от региона сделки. По федеральным правилам льготная часть кредита ограничена 12 млн ₽ для Москвы, Московской области,...
Семейная ипотека до какого возраста ребенка доступна - ответ зависит от состава семьи. Если ребенок один, возрастное основание действует, пока ему не исполнилось 7 лет. Если детей двое и больше,...

Подписывайтесь сейчас
Присоединяйтесь к нам в социальных сетях: