



Обычная рыночная ипотека сейчас стоит в среднем 18,7% годовых. Мы предлагаем ставку заметно ниже — от 16,49%, и условия подходят практически любому заемщику, вне зависимости от профессии и типа...
67
Из материала вы узнаете, как оформить жилищный кредит по льготной ставке 2% в регионах Дальнего Востока и Арктики, кому доступна программа, какую недвижимость разрешено приобретать, и что изменилось в 2026 году.
Дальневосточная и арктическая ипотека — единая программа со ставкой до 2% годовых, действующая на Дальнем Востоке и в Арктической зоне. Основа — постановление Правительства № 1609 от 07.12.2019. С 2025 года дальневосточная и арктическая программы объединены в одну с общими правилами.
В 2026 году, программа «Дальневосточная и арктическая ипотека» продолжает оставаться одним из самых привлекательных инструментов для приобретения жилья благодаря ставке до 2% годовых.
Разберем по пунктам: кто вправе претендовать на такую поддержку, какие территории попадают под действие госпрограммы, на какие типы объектов распространяется кредитование и какие корректировки внесены в правила с наступлением 2026 года.
Единая программа под названием «Дальневосточная и арктическая ипотека» начала полноценно работать с 2025 года, однако ее предыстория началась раньше. В декабре 2019 года льготное кредитование запустили только для жителей Дальнего Востока. И называлась программа “Дальневосточная ипотека”.
С 2023 года механизм распространили на Арктическую зону. А уже в 2025 обе инициативы объединили в одну — с едиными правилами и ставкой 2% (постановление Правительства № 1609 от 07.12.2019).
В 2026 году программу снова донастроили: добавили новые льготные категории заемщиков, ужесточили правила покупки готовых квартир у застройщика и полностью запретили сделки с переуступкой прав по ДДУ.
Как работает льгота? Государство возмещает банкам недополученную выгоду: заемщик платит только 2% годовых, а разницу с рыночной ставкой покрывает бюджет. Процент фиксируется на весь срок кредита и не меняется даже при росте ключевой ставки ЦБ.
На сегодняшний день более 200 тысяч российских семей уже воспользовались этой поддержкой. Из них 175,6 тыс. кредитов выданы на покупку жилья в ДФО, еще 24,6 тыс. — в Арктике. Общий объем льготных ссуд, выданных в ДФО, перевалил за 540 млрд рублей.
Льготная ипотека работает на всей территории Дальневосточного федерального округа (ДФО). В него входят 11 субъектов:
Республика Бурятия
Забайкальский край
Приморский край
Хабаровский край
Еврейская автономная область
Амурская область
Республика Саха (Якутия)
Камчатский край
Магаданская область
Сахалинская область
Чукотский автономный округ
Плюс к этому списку — сухопутная часть Арктической зоны России: Мурманская область, Ненецкий АО, Ямало-Ненецкий АО, Таймырский район Красноярского края и другие территории, официально отнесенные к Арктике.
Программа «Дальневосточная и арктическая ипотека» предлагает фиксированные параметры кредитования на весь срок. Ниже приведены основные условия, действующие в 2026 году.
Параметр | Значение |
Процентная ставка | до 2% годовых |
Срок кредита | до 20 лет |
Первоначальный взнос | не менее 20% от стоимости жилья (можно использовать материнский капитал) |
Максимальная сумма кредита | до 9 млн ₽ — при покупке/строительстве жилья площадью от 60 м², а также для вторичного жилья в моногородах; |
Срок действия программы | до 31 декабря 2030 года |
Ниже — полный перечень категорий граждан, которым доступна программа в 2026 году:
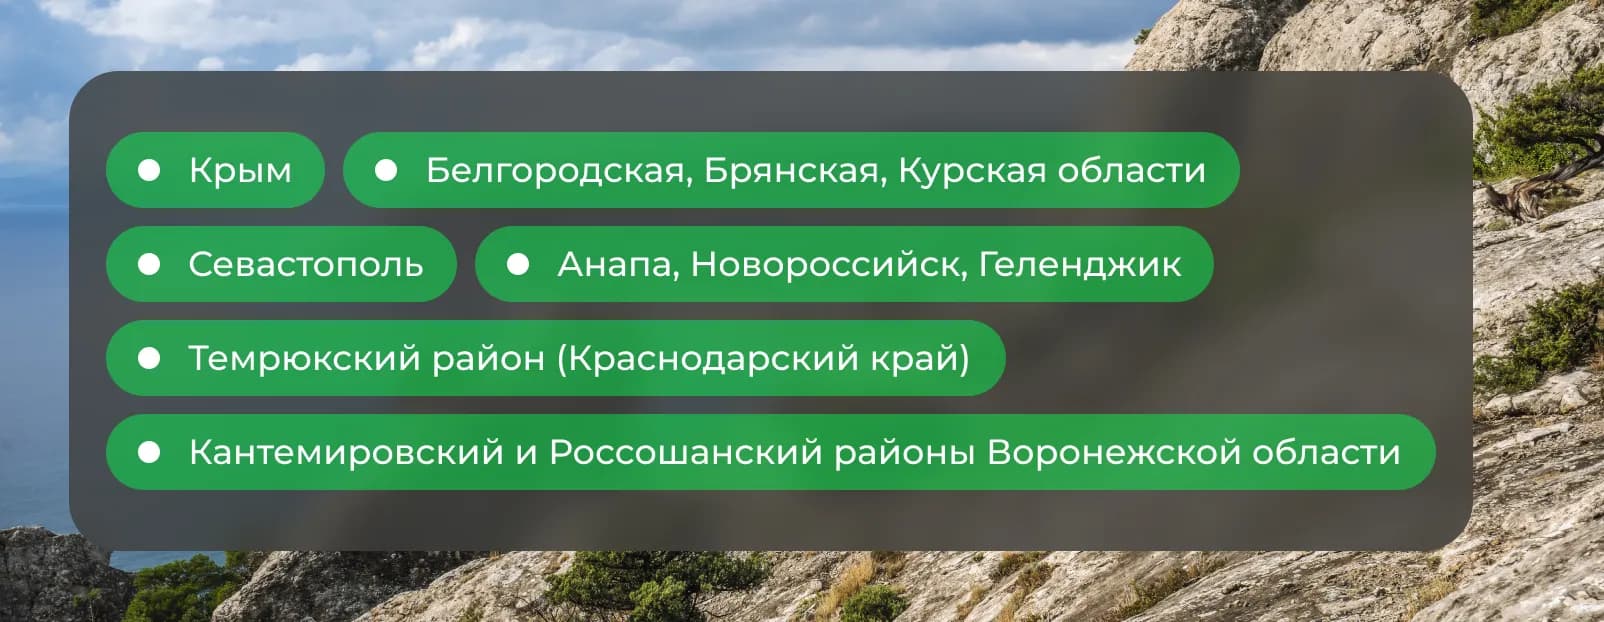
Список профессий:
Медики государственных и муниципальных учреждений, имеющих лицензию (включая тех, кто трудится в домах престарелых и отделениях соцзащиты) — даже если медицинская деятельность для организации не основная.
Педагоги (без ограничений по должности, возрасту, семейному положению).
Сотрудники предприятий оборонно-промышленного комплекса, зарегистрированных в ДФО или Арктике.
Участники программы «Земский работник культуры».
Ключевое условие для пункта 9: льготная ставка 2% сохраняется, только если заемщик проработает в указанных организациях не менее 5 лет с даты подписания кредитного договора. Между местами работы можно делать перерыв до полугода, но переходить разрешено только в аналогичные организации.
Независимо от того, к какой льготной категории вы относитесь, необходимо соблюсти несколько базовых условий. Они едины для всех участников программы и проверяются банком при рассмотрении заявки.

Вот список:
Гражданство РФ.
Официальное трудоустройство или ИП без убытков последние 2 года.
Постоянная регистрация в регионе действия программы не обязательна для получения кредита.
Первичное жильё и строящиеся объекты
Квартира в новостройке (по ДКП или ДДУ).
Готовый частный дом от застройщика.
Строительство своего дома по договору подряда с использованием счёта эскроу.
Земля под ИЖС или ЛПХ для последующего строительства.
Жилье на вторичном рынке (с 2026 года)
Правила смягчили: теперь разрешено покупать вторичку в населенных пунктах, где ведется строительство не более двух многоквартирных домов (данные берутся из Единой информационной системы жилстроительства). Дополнительные условия: здание не аварийное и не старше 20 лет.
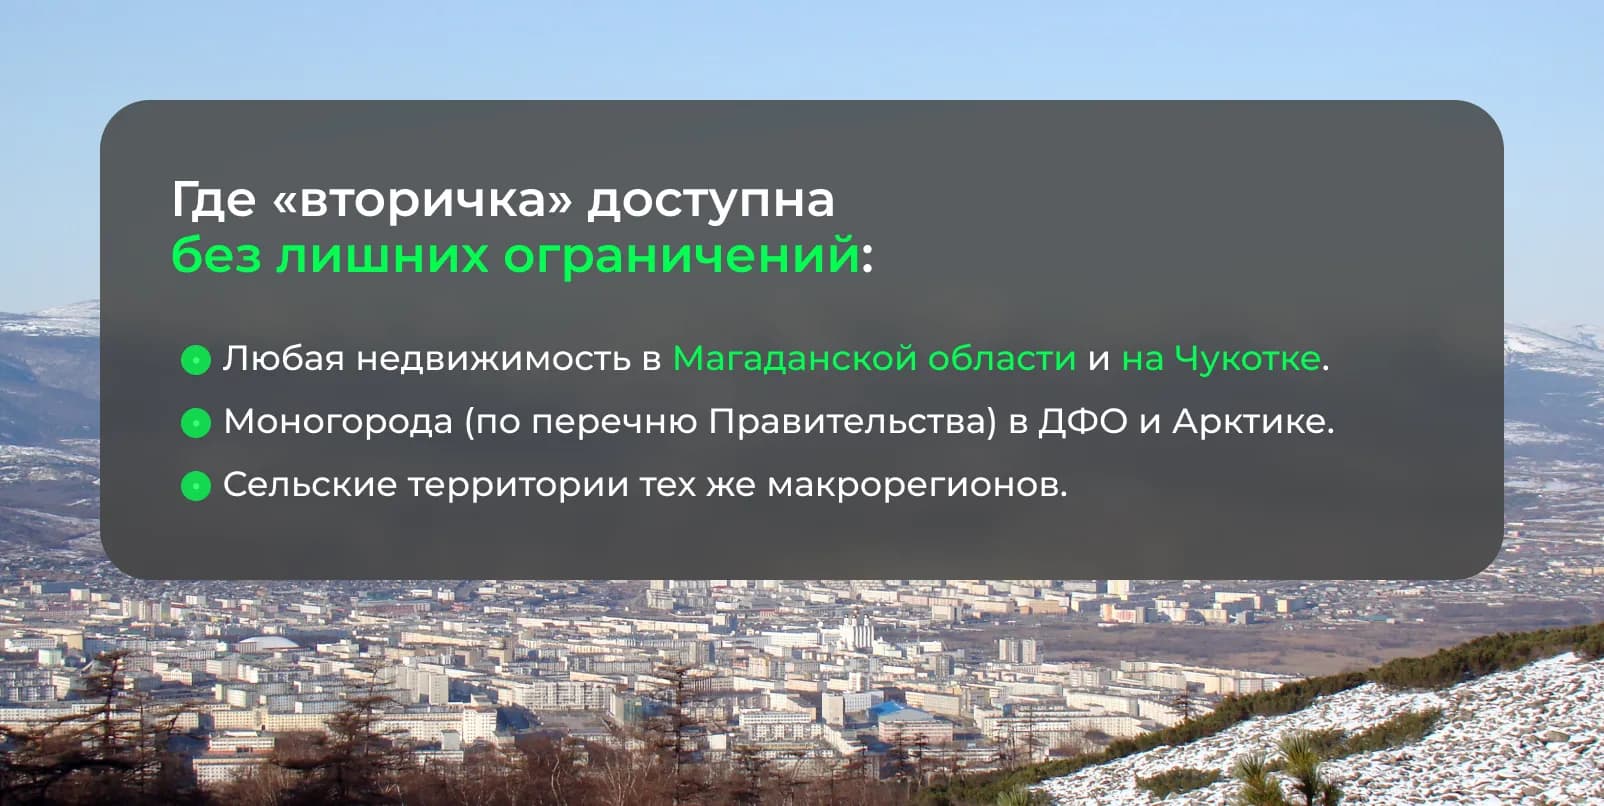
Таунхаусы — разрешены при стандартных требованиях к объекту.
Теперь продать квартиру по договору купли-продажи (ДКП) в рамках льготной ипотеки может только тот застройщик, который сам построил дом и сам получил разрешительные документы.
Раньше девелопер мог купить уже готовое здание и перепродать его — с 1 февраля эта схема запрещена.
Исключения, где старые правила продолжают действовать:
Дом в сельской местности ДФО или Арктики.
Жилье в моногороде.
Объект на территории Чукотского АО или Магаданской области.
Покупатель — человек, переехавший из зоны СВО.
На сделки по договору долевого участия (ДДУ) поправки не распространяются.
С мая 2026 года внутри программы запрещены любые сделки с переуступкой прав требования по ДДУ.
Теперь купить строящуюся квартиру по льготной ставке можно только напрямую у застройщика, а не у инвестора, купившего права раньше.
Кого ещё добавили в льготные категории (апрель – май 2026):
Многодетные семьи – убрали возрастные ограничения для родителей (при условии рождения третьего ребенка после 1 января 2024 года).
Все педагоги гос- и муниципальных образовательных учреждений – без оглядки на должность, возраст и семейное положение.
Медики из учреждений, где медицина – допвид деятельности (включая дома престарелых и соцзащиту).
Защитники приграничных территорий (список выше).
Чтобы получить кредит, регистрация в регионе действия программы не нужна. Но после того как вы оформите право собственности, у вас есть 270 дней, чтобы прописаться по новому адресу. Эту прописку придется сохранять минимум 5 лет. Если нарушить условие, банк имеет право поднять ставку.
Да. Материнский капитал можно использовать для оплаты первоначального взноса (не менее 20%) или для частичного/полного погашения кредита.
При использовании маткапитала нужно выделить доли детям — в течение 6 месяцев после погашения ипотеки и снятия обременения.
Всего в программе задействовано 23 банка. Условия у всех единые (ставка 2%, взнос от 20%), но внутренние требования к заемщикам (подтверждение доходов, возраст на момент окончания выплат) могут различаться.
Крупнейшие участники:
Сбербанк
ВТБ
Газпромбанк
Россельхозбанк
Промсвязьбанк
Совкомбанк
Росбанк
Азиатско-Тихоокеанский Банк (АТБ)
Банк ДОМ.РФ
Дальневосточный банк
ФК «Открытие»
«Восточный»
Алмазэргиэнбанк
Примсоцбанк
Убедитесь, что относитесь к одной из допустимых категорий заемщиков.
Выберите объект, соответствующий правилам программы (новостройка, дом, ИЖС или вторичка в разрешенной локации).
Найдите банк из списка участников и подайте заявку с документами (паспорт, СНИЛС, копия трудовой книжки + трудовой договор, справка 2-НДФЛ или по форме банка).
После предварительного одобрения согласуйте объект с кредитной организацией.
Подпишите кредитный договор и договор купли-продажи (ДДУ или подряда).
После регистрации права собственности зарегистрируйтесь по адресу жилья в течение 270 дней.
Звучит сложно? Переложите заботы на профессионалов.
Вам не придется самостоятельно вникать во все детали программы, собирать справки и сравнивать банковские требования. Специалисты INFULL подберут оптимальный банк, проверят юридическую чистоту объекта, помогут с документами и сопроводят сделку от первого звонка до получения ключей.
Оставьте заявку на бесплатную консультацию прямо сейчас — и мы сделаем процесс простым и понятным.
Обычная рыночная ипотека сейчас стоит в среднем 18,7% годовых. Мы предлагаем ставку заметно ниже — от 16,49%, и условия подходят практически любому заемщику, вне зависимости от профессии и типа...


Совкомбанк предлагает эксклюзивные условия ипотеки для клиентов INFULL.


Ипотека 17,9% в Т-Банке: без справок, только паспорт и СНИЛС. Проверим условия за 5 минут.


Банк ВТБ объявляет о запуске специальных условий для ипотечных заемщиков. Теперь вы можете существенно снизить финансовую нагрузку на бюджет, используя статус лояльного клиента и преимущества...


Всероссийский Банк Развития Регионов (ВБРР) снижает ставку для клиентов, которые покупают жилье у ключевых партнеров банка.


Сэкономьте на страховании ипотеки от Сбербанка! Заполните заявку в виджете-онлайн за 5 минут, получите документы на e-mail. Успейте воспользоваться предложением от Infull – только онлайн!


Предложение работает для рыночной ипотеки и автокредитов в Примсоцбанке. Подтвердить доход онлайн можно за пару минут, а экономия на ежемесячных платежах будет ощутимой на протяжении всего срока.

Скидка от Сбербанка при получении ипотеки

В статье рассмотрим варианты платежей по ипотеке. Какие платежи предлагают банки своим клиентам? В чем разница между этими платежами? И какой вид платежа будет более выгодным для вас.

Узнайте правду о страховании ипотеки: пять мифов, которые мешают заемщикам принимать информированные решения. Развенчиваем заблуждения и раскрываем ключевые аспекты ипотечного страхования.

Ипотечный рынок 2025 года: как изменятся условия получения кредитов и что ждет покупателей жилья.
Можно взять семейную ипотеку без первоначального взноса: формально нет, потому что программа требует внести не менее 20% стоимости жилья. Но отсутствие собственных накоплений не всегда закрывает...

Подписывайтесь сейчас
Присоединяйтесь к нам в социальных сетях: