




Совкомбанк предлагает эксклюзивные условия ипотеки для клиентов INFULL.
106
Как получить ипотеку с плохой кредитной историей? В статье рассказываем, как банк оценивает вашу историю, где посмотреть ее данные и как исправить ситуацию.
В 2026 году получить ипотеку с плохой кредитной историей у супруга сложнее, чем раньше, но всё ещё возможно — если действовать без паники и с правильной стратегией. Банки теперь обязаны проверять заемщиков по новым правилам. Однако лояльные кредитные организации и грамотная подготовка документов помогут семье купить квартиру даже при наличии просрочек у мужа или жены.
Кредитная история (КИ) – досье на заемщика, в котором собраны сведения обо всех кредитах, микрозаймах, кредитных картах и просрочках. Получить ипотеку с плохой кредитной историей реально, но банк закладывает повышенный риск в ставку и условия. Если у мужа или жены есть просрочки, это влияет на одобрение всей семьи.
В 2026 году банки оценивают заемщика строже, чем раньше, опираясь на стандарт защиты прав ипотечных заемщиков ЦБ РФ (с 01.01.2026). А с 1 февраля 2026 года по льготным программам супруги автоматически становятся созаемщиками — банк обязательно проверит КИ каждого.
Надежность заемщика определяет своевременность погашения предыдущих займов. Вся информация по просроченным платежам хранится в базе БКИ – Бюро кредитных историй.
В БКИ учтены все кредиты, микрозаймы, кредитные карты и история обращений в банк за новыми займами. Даже единоразовая просрочка платежа попадает в кредитную историю заемщика и остается там на годы.
Изучив сведения из БКИ, банк принимает решение: одобрить ипотеку или отказать. Если неуплата долгов – частое явление, заемщик попадает в стоп-лист банков. Выбраться из такого чёрного списка сложно, но при грамотном подходе возможно.
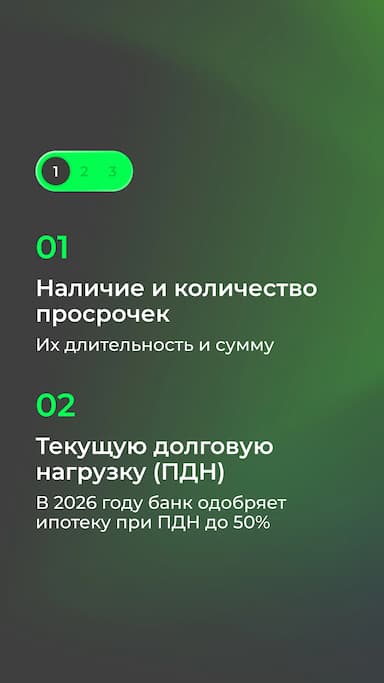
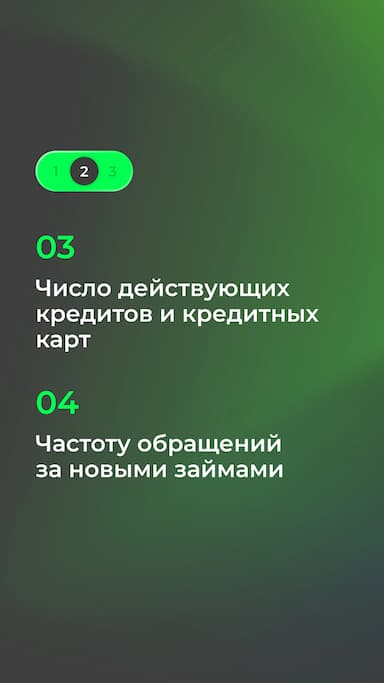
Перед подачей заявки на ипотеку важно проверить КИ обоих супругов. В каких кредитных бюро есть данные по конкретному заемщику, можно уточнить на Госуслугах. Дважды в год выписку из БКИ выдают бесплатно, на платной основе – неограниченное количество раз.
Проверка истории заранее помогает увидеть технические ошибки: давно закрытый кредит, который из-за сбоя числится активным, или чужую просрочку из-за совпадения данных. Такие ошибки исправляют через заявление в БКИ – и одобрение ипотеки сразу становится реальнее.
Важна ли кредитная история каждого супруга? Да. В рамках одной семьи расходы считаются общими, а жилье, купленное в браке, – совместно нажитым имуществом.
Если супруги не оформили брачный договор, второй супруг по умолчанию становится созаемщиком. Поэтому перед выдачей жилищного кредита банк проверяет не только основного заёмщика, на которого оформляют договор, но и его мужа или жену.
Когда плохая КИ только у одного супруга, основным заемщиком логично сделать того, у кого история чистая. Но и здесь есть нюансы: при льготной ипотеке с 01.02.2026 супруги обязаны быть созаемщиками. Как правильно распределить роли в конкретной ситуации, подскажет ипотечный брокер.
Ключевая ставка ЦБ РФ в июне 2026 года составляет 14,5%. Средние рыночные ставки по ипотеке держатся в коридоре 18–19% годовых: новостройки – около 19%, готовое жилье – 18–19%.
Если в КИ клиента есть негативные моменты, ставка вырастает на несколько пунктов и может достигать 22% и более. Чем больше рисков для банка, тем хуже условия для заёмщика.
Чтобы кредитная организация одобрила выгодную ставку, помогают несколько шагов:
увеличить первоначальный взнос, желательно «живыми» деньгами, а не маткапиталом или жилищным сертификатом – при плохой КИ банки часто просят от 30%;
открыть в выбранном банке крупный вклад или депозит, оформить дебетовую карту и активно ею пользоваться;
привлечь к выплате не только созаемщика-супруга, но и платежеспособного поручителя;
выбрать ликвидный объект – квартиру в новостройке от аккредитованного банком застройщика.
Семьям с детьми доступна семейная ипотека от 6% годовых. Подробности – в разделе семейная ипотека.
Увидели, какие условия предлагают банки при плохой КИ? Теперь логичный шаг – попытаться улучшить свою историю, чтобы получить ставку пониже. Оптимальный способ решить проблему неблагоприятной КИ — не торопиться с оформлением ипотеки и заняться улучшением истории заранее.
Какие действия рекомендуется выполнить:
закрыть все текущие долги и штрафы за просрочку по платежам;
при нескольких кредитах – рефинансировать их и объединить в один заём, то же относится к долгам по кредитке;
взять небольшой потребительский кредит или рассрочку на технику (30 000–50 000 ₽) сроком от 6 месяцев и аккуратно вносить платежи без досрочного погашения;
привязать дебетовую и зарплатную карту к выбранному банку и активно ими пользоваться;
сформировать финансовую подушку на 6 ежемесячных платежей – банки лояльнее к заемщикам с накоплениями.
Улучшение кредитной истории – длительный процесс. Нужно набраться терпения и предоставить банку доказательства платежеспособности в виде успешно выплаченного кредита.
Отказ из-за плохой кредитной истории мужа или жены – не приговор. Банк редко объясняет причину, поэтому первый шаг — разобраться, что именно повлияло на решение.
Алгоритм действий:
Запросить выписки из БКИ на обоих супругов через Госуслуги и найти проблемные записи – просрочки, технические ошибки, чужие долги.
Исправить ошибки в истории через заявление в бюро, закрыть мелкие долги и снизить долговую нагрузку.
Сменить основного заемщика – оформить ипотеку на супруга с чистой КИ, если это допускает программа.
Увеличить первоначальный взнос и привлечь поручителя, чтобы снизить риск для банка.
Подать заявки в банки, которые лояльны к заемщикам с просрочками, – у каждого банка свой скоринг, и отказ одного не означает отказ всех.
Самостоятельно перебирать банки рискованно: каждый отказ фиксируется в КИ и ухудшает её ещё сильнее. INFULL заранее знает требования банков-партнеров и подаёт заявку только туда, где у клиента есть реальный шанс.
Оставить заявку на подбор банка после отказа – первая консультация бесплатная.
Спрос на ипотеку с плохой КИ породил множество мошеннических схем. Аферисты обещают «стереть» просрочки, «договориться» с банком или гарантированно одобрить кредит за предоплату. Реальную кредитную историю удалить нельзя.
Как вычислить мошенников:
обещают «удалить» или «обнулить» КИ – это технически невозможно, в БКИ можно только исправить ошибки;
гарантируют 100% одобрение ипотеки – ни один честный посредник не может ручаться за решение банка;
требуют крупную предоплату наличными или перевод на карту физлица до результата;
предлагают поддельные справки о доходах – это уголовная статья (ст. 159 УК РФ);
работают без договора, реквизитов компании и официального офиса.
Самостоятельно получить ипотеку с плохой КИ сложно: банки отказывают, а каждый отказ отражается на истории. Не нужно рисковать самостоятельно — доверьтесь тем, кто каждый день помогает семьям с непростой КИ.
INFULL берёт эту работу на себя:
первичная консультация – бесплатно, без обязательств;
база банков, которые работают с заемщиками с просрочками по предыдущим займам;
подготовка пакета документов: специалист заранее выявляет и устраняет слабые места;
подача заявки сразу в несколько банков и сопровождение до положительного решения;
помощь по всей России онлайн, на рынке с 2012 года;
сопровождение сделки от консультации до получения ключей.
Полный перечень услуг и реальные отзывы клиентов – на странице помощь в ипотеке с плохой кредитной историей.
«Самая частая ошибка семей с плохой КИ – подавать заявки во все банки подряд. Каждый отказ фиксируется в истории и снижает шанс на одобрение в следующем банке. Сначала нужно проверить выписки из БКИ обоих супругов, исправить технические ошибки и закрыть мелкие долги, и только потом подавать заявку – туда, где требования совпадают с профилем заёмщика. В 2026 году при ключевой ставке 14,5% разница между ставкой для заёмщика с чистой и плохой КИ может достигать 3–4 процентных пунктов, поэтому подготовка окупается сотнями тысяч рублей экономии» — Наталия Мурадова, главный специалист по кредитованию INFULL.
Пошаговый план, который повышает шансы на одобрение даже при просрочках в истории одного из супругов:
Проверьте КИ обоих супругов. Закажите выписки из БКИ через Госуслуги, найдите и исправьте ошибки, закройте мелкие долги.
Подготовьте сильную заявку. Увеличьте первоначальный взнос (по возможности до 30%), соберите справки о доходах, привлеките платежеспособного созаемщика или поручителя.
Выберите правильный банк. Не подавайте заявки наугад – обратитесь к ипотечному брокеру, который знает, какие банки одобряют ипотеку с плохой КИ.
Подайте заявки и дождитесь одобрения. INFULL подает документы сразу в несколько банков и сопровождает сделку до получения положительного решения.
Ипотека с плохой кредитной историей у супруга — не приговор. В 2026 году оформить её сложнее, чем раньше, но это реально. Главные шаги: проверить и исправить ошибки в КИ, увеличить первый взнос, привлечь поручителя и не подавать заявки наугад.
Если времени на самостоятельные поиски нет — обратитесь к проверенному брокеру. Помните: каждый отказ ухудшает историю, а грамотная стратегия поможет купить квартиру без лишних переплат и нервов.
Нужна помощь? INFULL помогает подобрать банк и подготовить документы даже после отказов. Оставьте заявку на сайте — первая консультация бесплатна.

Совкомбанк предлагает эксклюзивные условия ипотеки для клиентов INFULL.


Ипотека в Уралсибе: семейная от 6%, комбо от 7,25%, рыночные программы. Минимум документов, быстрое одобрение, 45 регионов.


Предложение работает для рыночной ипотеки и автокредитов в Примсоцбанке. Подтвердить доход онлайн можно за пару минут, а экономия на ежемесячных платежах будет ощутимой на протяжении всего срока.


Скидка от Сбербанка при получении ипотеки

Хотите построить собственный дом, но не готовы копить на первый взнос? По семейной ипотеке это можно сделать без вложения собственных средств — ставка от 6% годовых.

Обычная рыночная ипотека сейчас стоит в среднем 18,7% годовых. Мы предлагаем ставку заметно ниже — от 16,49%, и условия подходят практически любому заемщику, вне зависимости от профессии и типа...

Уже платите по комбинированной семейной ипотеке? Снизим ставку по рыночной части — льготная останется прежней. Итоговая ставка по кредиту — от 7,54% годовых.

Для семей с детьми до 6 лет — ставка ниже среднерыночной почти в 3 раза. Первоначальный взнос от 20%, до 12 млн ₽ на квартиру или дом.


Ипотека 16,9% в Т-Банке: без справок, только паспорт и СНИЛС. Проверим условия за 5 минут.


Банк ВТБ объявляет о запуске специальных условий для ипотечных заемщиков. Теперь вы можете существенно снизить финансовую нагрузку на бюджет, используя статус лояльного клиента и преимущества...

Правительство предоставляет военнослужащим льготную ипотеку. Участники НИС могут получить жилищный заем без первоначального взноса и ежемесячных платежей.

На сегодняшний день в России существует огромное количество разнообразных ипотечных программ. В этой статье разберем, какие виды ипотечного кредитования существуют и на каких условиях их можно...

Рассказываем о решениях, принятых Президентом России во время выступления с посланием к Федеральному собранию 29 февраля 2024 года.

Льготная ипотека под 2% — кому положена, как оформить и какие есть подводные камни. Читайте в статье.

Подписывайтесь сейчас
Присоединяйтесь к нам в социальных сетях: