




Совкомбанк предлагает эксклюзивные условия ипотеки для клиентов INFULL.
118
Ипотека в 2026 году — это высокая финансовая нагрузка, которая может снизить качество жизни. В статье — 7 проверенных способов уменьшить ежемесячный платеж.
Ежемесячные платежи по рыночным ставкам давно перестали быть просто «крупной статьей расходов». Для многих семей они стали баснословными — съедают больше половины дохода и заставляют экономить буквально на всем.
Поэтому, если у вас уже есть ипотека или вы планируете ее брать, но возникают вопросы по уменьшению ежемесячного платежа, эта статья для вас.
Многие заемщики сегодня рассматривают рефинансирование — и на то есть веские причины. Процедура простая: вы берете новый ипотечный кредит в другом банке на более выгодных условиях, и новый банк погашает ваш старый долг. По сути — закрываете один кредит и открываете другой.
Сбор документов потребует времени, нужны подтвержденный доход и чистая кредитная история. Вас и всех созаемщиков проверят заново. Но результат того стоит.
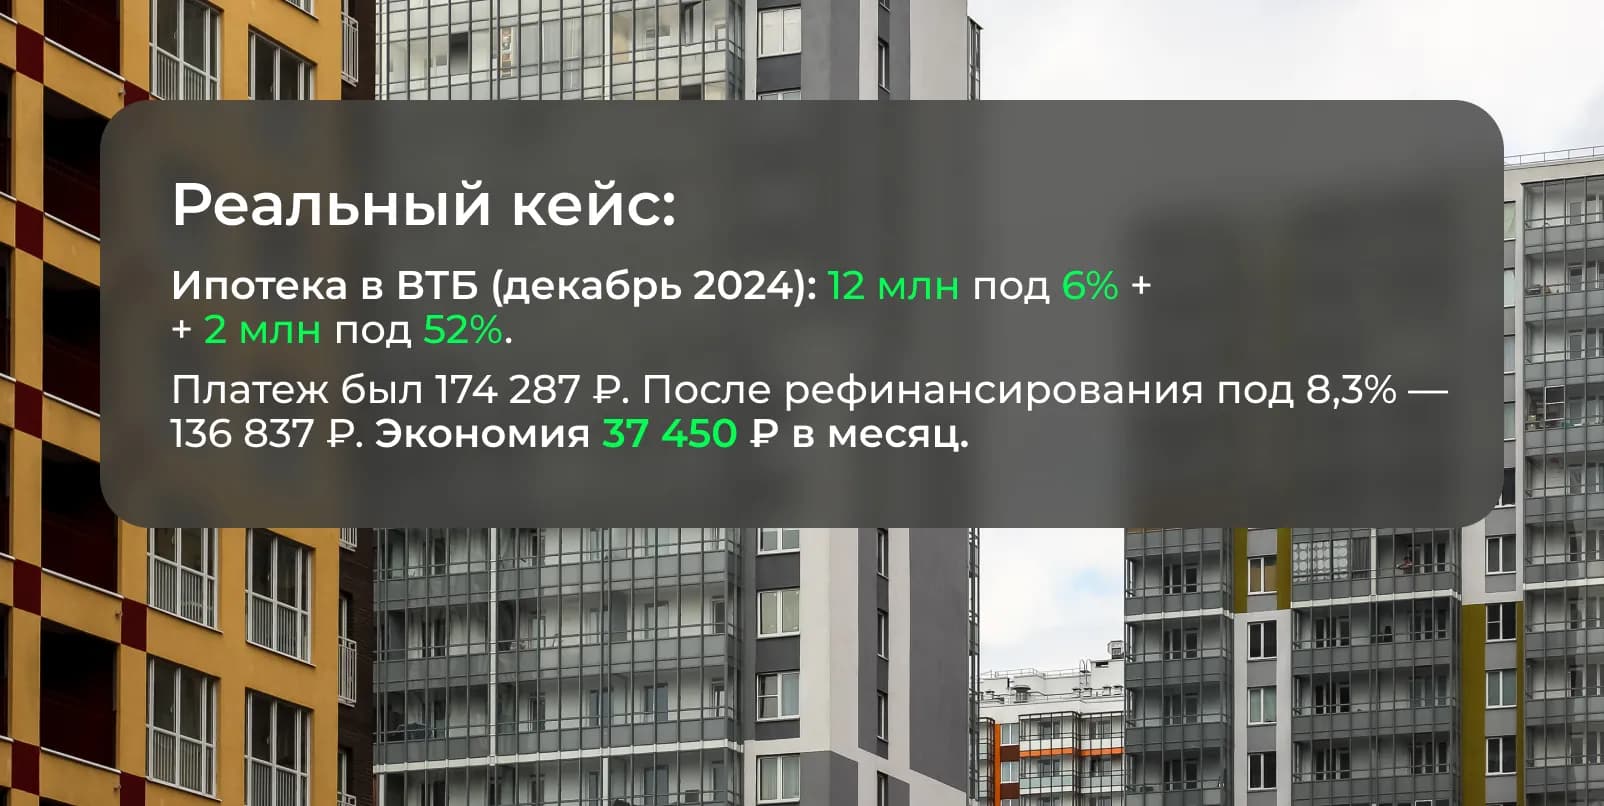
В первую очередь, оно необходимо владельцам комбинированной ипотеки. Многие семьи, взявшие такой кредит в 2024–2025 годах, оказались в ловушке: например, 12 млн рублей по льготной ставке 6% и 2 млн — по рыночной, достигавшей 52%.
С 1 февраля 2026 года появилась возможность рефинансировать именно эту «рыночную» часть без потери господдержки, что кардинально снижает платеж.
Про обновления комбо-ипотеки в 2026 году писали здесь.
Рефинансирование рыночной части также может быть интересно и тем, кто оформлял рыночную ипотеку в 2022–2025 годах, если сегодня новый банк готов предложить ставку на 2–3 п.п. ниже текущей.
Ещё один способ снизить ежемесячные платежи по кредиту. Размер материнского капитала в 2026 году составляет от 728 921,9 ₽ (на второго ребенка, если не получали на первого) до 963 243,2 ₽ (на первого ребенка, рожденного после 2020 года, и на второго, если не оформляли на первого).
Средства материнского капитала можно направить:
на увеличение первоначального взноса при оформлении ипотеки;
на погашение основного долга;
на уплату процентов по кредиту.
Важное условие. Жилье, приобретенное с использованием маткапитала, должно быть оформлено в общую долевую собственность всех членов семьи, включая детей.
Размер долей определяется по соглашению. Выделить доли детям необходимо в течение шести месяцев после снятия обременения с недвижимости (то есть после полного погашения ипотеки).
Кто имеет право на материнский капитал:
Мать (женщина), родившая или усыновившая ребенка.
Отец (мужчина), если он является единственным усыновителем, либо в случае смерти матери, лишения ее родительских прав или признания безвестно отсутствующей.
Также право возникает у отца — единственного родителя двоих и более детей, рожденных начиная с 1 января 2007 года, или одного ребёнка, рождённого с 1 января 2020 года.
Можно получить налоговый вычет за то, что вы купили квартиру и за проценты по ипотечному кредиту. Налоговый вычет за приобретение недвижимости можно получить один раз на один объект недвижимости. При этом нужно доказать, что вы платите налоги и что вы действительно купили квартиру/дом.
Поэтому для вычета нужно предоставить:
заполненную декларацию 3-НДФЛ;
информацию по вашим доходам;
договор купли-продажи;
подтвердить право собственности на объект (предоставить выписку из ЕГРН);
банковскую выписку - подтверждение, что вы потратили деньги на квартиру;
паспорт;
свидетельство о браке.
Полученную сумму можно использовать для досрочного погашения кредита. Но здесь не так все просто.

Досрочное погашение — один из самых простых способов снизить ежемесячный платеж по ипотеке. Вы вносите сумму сверх обязательного графика — и остаток долга уменьшается.
Как это работает. Вы подаете в банк заявление о досрочном погашении. По закону банк не может запретить досрочное погашение или взимать за это комиссию. Уведомить кредитора нужно не позднее чем за 30 дней до даты погашения, если в договоре не установлен меньший срок.
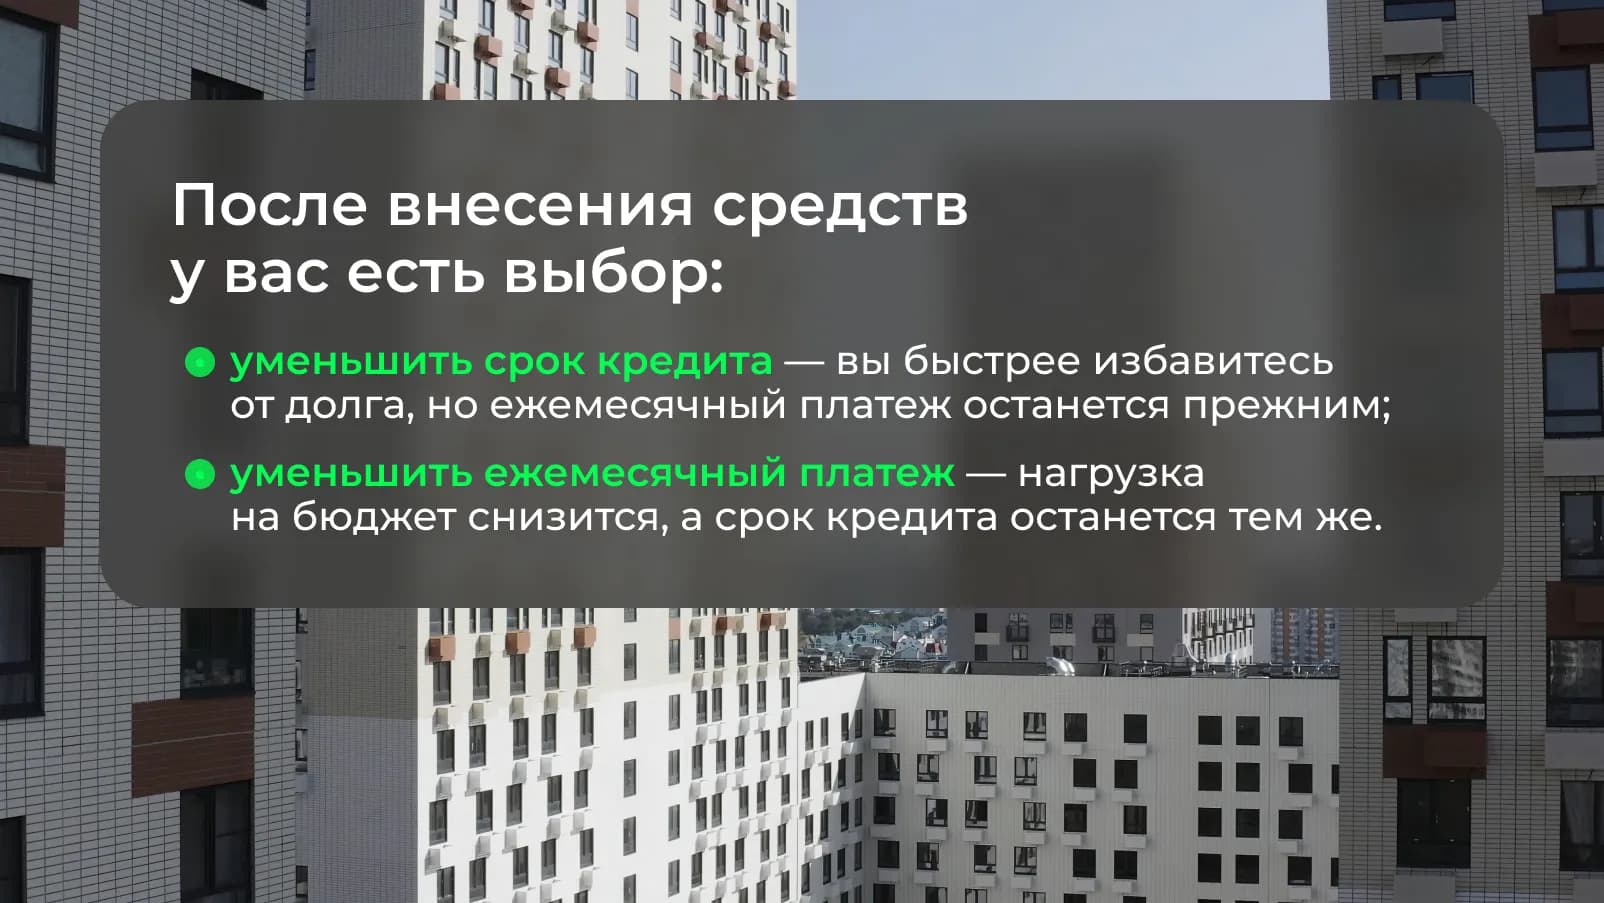
Обязательно уточните в банке, какой вариант действует по вашему договору, или прямо укажите его в заявлении. После платежа запросите новый график.
Подробная статья про досрочное погашение ипотечного кредита.
Если у вас есть другое жилье, ипотечную квартиру можно сдавать — а полученными деньгами частично или полностью гасить кредит. Это снижает вашу личную финансовую нагрузку, но требует внимания к деталям.
Главное правило: сдавать залоговую недвижимость в аренду можно только с письменного согласия банка. Это условие обязательно должно быть прописано в кредитном договоре. Если такого пункта нет, получите отдельное разрешение.
На что еще обратить внимание:
Сдавая квартиру, вы продолжаете нести обязательства перед банком — платеж должен вноситься вовремя независимо от того, платят ли вам арендаторы.
Договор найма лучше заключать на срок не более 11 месяцев (чтобы не требовалась государственная регистрация).
Убедитесь, что условия аренды не нарушают санитарных, противопожарных и иных норм — банк может проверить сохранность залога.
Если сдаете квартиру через агентство, предупредите его, что жилье находится в залоге.
Перед тем как сдавать ипотечную квартиру, обязательно уточните у вашего банка точные условия и требования — они могут различаться.
Размер первоначального взноса напрямую влияет на ежемесячный платёж по ипотеке. Чем больше сумма, которую вы вносите при покупке жилья, тем меньше сумма кредита и, соответственно, ниже регулярный платеж.
На размер платежа также влияет срок кредитования. При прочих равных условиях, чем длиннее срок, тем меньше ежемесячный взнос, но тем выше общая переплата по процентам. Короткий срок увеличивает платежи, но позволяет сэкономить на процентах.
На сегодняшний день большинство банков требуют первоначальный взнос не менее 20% от стоимости недвижимости.
Рекомендация экспертов. По возможности вносите максимальный первоначальный взнос, который позволяет ваш бюджет, и по мере возможности делайте досрочные погашения. Это снизит как ежемесячную нагрузку, так и итоговую переплату по кредиту.
Кредитной организации важно, чтобы заемщик финансово защитил себя на случай болезни или несчастного случая. Поэтому за добровольный полис страхования жизни и здоровья банки обычно снижают ставку по ипотеке на 0,3–1,5 п. п.
Рекомендуем к прочтению статью “Дешевая страховка для ипотеки: лайфхаки от страховых брокеров”.
Однако экономить лучше комплексно: и на процентах, и на самом полисе. Не оформляйте страховку в банке — используйте агрегатор, например INFULL. Сервис за минуту сравнит предложения от десятка страховщиков и покажет самый выгодный вариант.
Сравнить предложения по страхованию и выбрать самый выгодный.
Ежемесячный ипотечный платеж — не приговор. Даже в 2026 году с высокими ставками у заемщика есть инструменты, чтобы снизить нагрузку на бюджет.
Выбирайте один или сразу несколько способов: рефинансируйте кредит, подключайте материнский капитал, получайте налоговый вычет, гасите долг досрочно и обязательно экономьте на страховке через агрегаторы.
Если нужна помощь с подбором лучших условий по рефинансированию или страховке — оставьте заявку, и специалисты INFULL подготовят для вас персональное решение.

Совкомбанк предлагает эксклюзивные условия ипотеки для клиентов INFULL.


Ипотека в Уралсибе: семейная от 6%, комбо от 7,25%, рыночные программы. Минимум документов, быстрое одобрение, 45 регионов.


Предложение работает для рыночной ипотеки и автокредитов в Примсоцбанке. Подтвердить доход онлайн можно за пару минут, а экономия на ежемесячных платежах будет ощутимой на протяжении всего срока.


Скидка от Сбербанка при получении ипотеки

Хотите построить собственный дом, но не готовы копить на первый взнос? По семейной ипотеке это можно сделать без вложения собственных средств — ставка от 6% годовых.

Обычная рыночная ипотека сейчас стоит в среднем 18,7% годовых. Мы предлагаем ставку заметно ниже — от 16,49%, и условия подходят практически любому заемщику, вне зависимости от профессии и типа...

Уже платите по комбинированной семейной ипотеке? Снизим ставку по рыночной части — льготная останется прежней. Итоговая ставка по кредиту — от 7,54% годовых.

Для семей с детьми до 6 лет — ставка ниже среднерыночной почти в 3 раза. Первоначальный взнос от 20%, до 12 млн ₽ на квартиру или дом.


Ипотека 16,9% в Т-Банке: без справок, только паспорт и СНИЛС. Проверим условия за 5 минут.


Банк ВТБ объявляет о запуске специальных условий для ипотечных заемщиков. Теперь вы можете существенно снизить финансовую нагрузку на бюджет, используя статус лояльного клиента и преимущества...

Эксперты по недвижимости INFULL рассказывают, зачем требуется согласие мужа или жены на оформление ипотеки и можно ли обойтись без такого согласия.

Что такое рефинансирование? И почему можно получить отказ в рефинансировании от банка, рассказали в статье.

Ипотека на вторичку? А так можно было? Да. Более того, с 1 июля список городов, где действует льготная ипотека на вторичное жилье, стал еще больше. Теперь тысячи семей по всей России могут купить...

По программе семейной ипотеки нужен созаемщик-супруг, если получатель льготного кредита состоит в зарегистрированном браке. Для договоров с 1 февраля 2026 года муж и жена по общему правилу входят в...

Подписывайтесь сейчас
Присоединяйтесь к нам в социальных сетях: