





Страховой дом ВСК продолжает развивать линейку доступных «коробочных» продуктов КАСКО. И представляет обновленную версию КАСКО «Компакт Фикс».
3к
Финансовые итоги крупнейшего публичного страховщика за 2025 год: рекордная прибыль, роль инвестиций, динамика жизни, автострахования и ДМС.
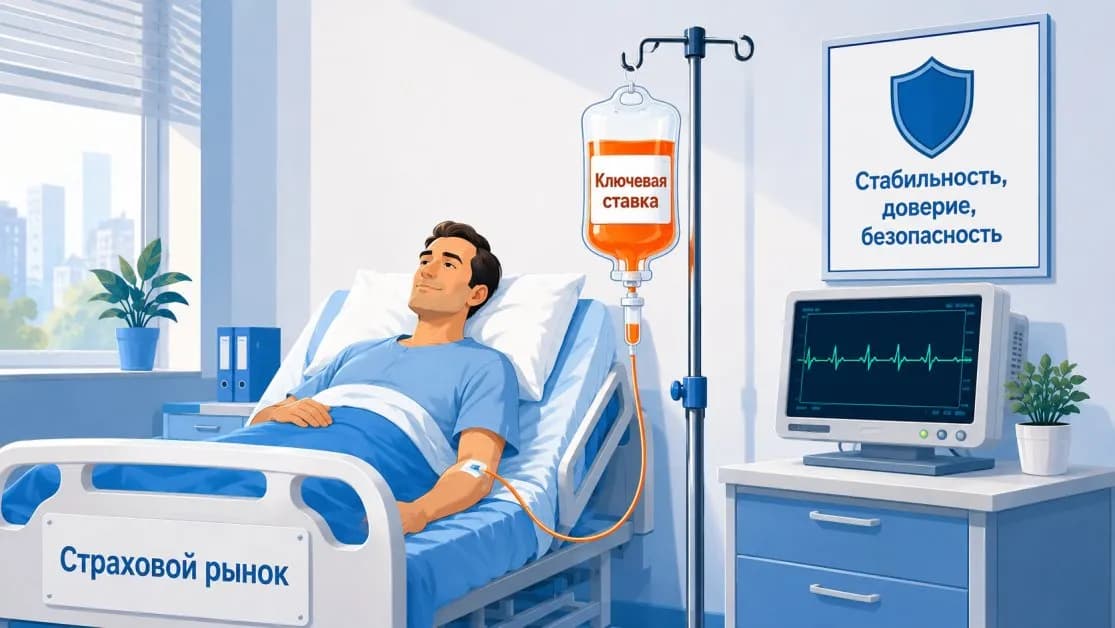
Крупнейший публичный страховщик страны представил результаты за 2025 год. Отчетность показывает ключевую тенденцию, характерную для всего сегмента: заметную роль в финансовом результате играют не только страхование и андеррайтинг, но и инвестиции. Суммарные премии брутто увеличились на 20,8% и достигли 205 млрд рублей. Чистая прибыль составила 11 млрд рублей — это новый исторический максимум.
При этом динамика относительно 2024 года оказалась минимальной: прибыль выросла лишь на 2%. Формально результат рекордный, однако по существу он близок к прошлогоднему уровню. Для клиентов, инвесторов, банков и партнеров важно учитывать, каким образом сформирован этот показатель и какие факторы смогут поддержать его в дальнейшем.
С 2025 года страховой рынок перешел с МСФО 4 на МСФО 17. Новый стандарт меняет правила признания прибыли, а также предусматривает пересчет показателей за предшествующие периоды. Согласно МСФО 17, прибыль 2024 года равна 10,8 млрд рублей, тогда как по прежнему стандарту она составляла 11,1 млрд рублей.
Следовательно, сравнение 11 млрд рублей с 10,8 млрд рублей объясняет и новый рекорд, и рост на 2%, но только в методологии МСФО 17. При сопоставлении с 11,1 млрд рублей, рассчитанными по МСФО 4, прибыль не только не увеличилась, но и оказалась ниже результата прошлого года. Такие различия особенно значимы, когда банки оценивают риски, а клиенты выбирают страхование жизни, программы защиты для кредитов или финансовые продукты.
При оформлении заемных обязательств стоит отдельно оценивать условия полиса и его соответствие договору. Для этого может быть полезно Страхование жизни для кредита: защита позволяет учитывать риски, связанные с обслуживанием кредита, вне зависимости от изменений на финансовом рынке.
Основным фактором, удержавшим прибыль, стал инвестиционный портфель. За год он вырос на 22,1%, до 286,4 млрд рублей. Более 90% портфеля приходится на облигации и депозиты. При ключевой ставке, которая весь год держалась около 21%, такие инструменты обеспечивали высокий процентный доход.
Результат от инвестиционной деятельности увеличился на треть: с 9,8 до 13,0 млрд рублей. Он превысил размер чистой прибыли. Одновременно собственно страховой результат сократился с 11,6 до 10,2 млрд рублей. Он по-прежнему остается значительным и положительным, однако именно инвестиции не дали чистой прибыли снизиться.
По структуре финансового результата группа в равной степени выглядит как инвестиционная и страховая компания. Для отрасли это важный сигнал: высокая прибыль страховщиков в 2025 году во многом стала следствием высокой ключевой ставки, а не только качества андеррайтинга. Когда Банк России продолжит снижение ставки, процентная поддержка станет слабее, и на первый план выйдет эффективность страхование операций.
Рентабельность капитала уже снизилась до 27,9%. Менеджмент ставит цель вновь вывести ее выше 30%. Для бизнеса и частных инвесторов это означает необходимость внимательнее анализировать не только объем активов, но и устойчивость источников дохода, диверсификацию вложений, кредиты и качество страхового портфеля.
Главным драйвером сборов выступило накопительное страхование жизни. Премии по НСЖ выросли на 53,6%, до 116,4 млрд рублей, превысив половину всех премий группы. Этот результат отражает структурную перестройку рынка: продажи ИСЖ сокращаются, а клиенты все чаще выбирают накопительные продукты.
Однако ускорение может оказаться временным. Накопительное страхование жизни чувствительно к уровню ставки: по мере ее снижения доходность и привлекательность таких продуктов уменьшаются. В прогнозе на 2026 год группа уже учитывает замедление динамики страхования жизни. Схожая логика действует и для других решений, где на выбор клиента влияют инвестиции, депозиты, банки и долгосрочные финансовые планы, включая ипотека.
Снижение процентных ставок способно изменить спрос на накопительные программы, инвестиции и защиту кредитов. Поэтому сравнивать продукты следует не только по ожидаемой доходности, но и по составу страховых рисков, сроку действия договора и доступным условиям выплат.
Премии от автострахования увеличились на 4,2%, до 46,4 млрд рублей. КАСКО для физических лиц выросло на 26,5%, до 17,9 млрд рублей. На фоне снижения продаж новых автомобилей динамику поддержали лизинг, каршеринг и таксопарки. Для корпоративных клиентов лизинг остается заметным источником спроса на страхование автотранспорта, особенно при регулярном обновлении парка.
В то же время увеличение сборов не отменяет давления на убыточность. В прогнозе на 2026 год группа связывает возможное повышение тарифов КАСКО с ростом убыточности и удорожанием автозапчастей. Увеличение ОСАГО, в свою очередь, связывается с расширением тарифного коридора. Проблема стоимости запчастей, которая ведет ОСАГО к убыточности в масштабах рынка, отражается и в стратегии крупнейшего публичного игрока. Доля группы на рынке ОСАГО составляет 4,3%.
Автовладельцам стоит заранее сопоставлять цену, набор рисков и порядок урегулирования. Рассчитать ориентировочную стоимость поможет Калькулятор КАСКО. Для компаний, использующих лизинг, важно также учитывать число автомобилей, особенности эксплуатации и возможные расходы при ремонте.
Премии по ДМС снизились на 7,8%, до 11,9 млрд рублей. К концу года спад ускорился: работодатели оптимизируют затраты на персонал. Сегмент, который недавно воспринимался как растущий, оказался под давлением. Расширение бесплатных сервисов в ОМС также не способствует развороту тренда.
Для работодателей добровольное медицинское страхование остается одним из инструментов кадровой политики, но его наполнение все чаще адаптируют под бюджет. В качестве гибкого формата можно рассмотреть ДМС с телемедициной: дистанционные консультации способны дополнить привычные медицинские сервисы и сделать страхование более удобным для сотрудников.
Ответом на рыночные вызовы становятся технологии. ИИ-чат-боты обрабатывают до 28% входящих обращений клиентов. ИИ-помощники сократили нагрузку в ИТ-сервис-деске на 43%. Гибкие полисы ОСАГО компания называет первыми в России. Цифровизация может повысить скорость сервиса, сократить операционные расходы и улучшить качество оценки рисков в страхование.
Финансовые показатели устойчивости остаются высокими: активы достигли 323,2 млрд рублей, капитал — 56,3 млрд, коэффициент достаточности капитала — 125% при нормативе 105%. Кредитный рейтинг «Эксперт РА» установлен на уровне ruAA.
На 2026 год менеджмент планирует превзойти прибыль 2025 года, вернуть рентабельность капитала выше 30% и обеспечить среднегодовой рост прибыли в 20% до 2028 года при увеличении страхового бизнеса на 10–15% в год. Первым драйвером прямо названы инвестиции, вторым — рост рентабельности в non-life через цифровые каналы.
Таким образом, компании еще предстоит наращивать доходность именно страховых операций. Настоящей проверкой стратегии станет период снижения ставки: тогда инвестиции перестанут компенсировать возможные слабые места, а решающими станут андеррайтинг, тарифная политика, качество цифровых решений и способность эффективно работать с рисками клиентов.
Страховой дом ВСК продолжает развивать линейку доступных «коробочных» продуктов КАСКО. И представляет обновленную версию КАСКО «Компакт Фикс».


Один пожар — и бизнес может потерять миллионы за считанные часы. Несколько дней простоя — и выручка обнуляется.


Совкомбанк предлагает эксклюзивные условия ипотеки для клиентов INFULL.


Классическое ДМС для малого и среднего бизнеса — дорого и неудобно. Рассказываем, как современный подход сокращает расходы вдвое и возвращает сотрудников в строй на 30% быстрее.


Корпоративная страховка от Росгосстрах — надежная защита здоровья ваших сотрудников. Удобный сервис, современные технологии и проверенный страховой партнер.

Корпоративное ДМС от ВСК — это премиум-сервис и забота 24/7. Ваши сотрудники получают внимание, поддержку и медицинскую помощь тогда, когда это действительно нужно.


Программа ДМС, которая подстраивается под вас. Персональное сопровождение, семейные тарифы и максимальная гибкость условий.


Полис ДМС от Сбера с обслуживанием в ведущих лабораториях и компенсацией до 90% стоимости лекарств.

“Овертайм”: новая программа страхования от поломок после окончания гарантии. Покрывает узлы и агрегаты до 30 тыс. км пробега или 1 год.

Оформите страхование от несчастных случаев прямо сейчас и получите надежную финансовую защиту!

Подписывайтесь сейчас
Присоединяйтесь к нам в социальных сетях: