


Страховой дом ВСК продолжает развивать линейку доступных «коробочных» продуктов КАСКО. И представляет обновленную версию КАСКО «Компакт Фикс».
3к
Страховые изменения в ОСАГО в 2026 году лучше оценивать по дате вступления нормы в силу, а не по заголовкам новостей. В этом году изменились правила штрафов за отсутствие полиса, методика расчета ремонта и подход к одному из спорных сценариев возмещения. При этом тарифный коридор, которым пользуются страховщики сейчас, начал действовать еще в декабре 2025 года.
Правила страхования ОСАГО в 2026 году не переписаны целиком. Для водителя важны несколько точечных изменений: с 23 марта ограничено повторное наказание по статье 12.37 КоАП в пределах 24 часов, с 11 июля скорректирована единая методика ремонта, а с 26 мая действует правовая позиция Конституционного Суда по ремонту дороже лимита. Остальные базовые принципы ОСАГО сохранились.
Чтобы не смешивать новые нормы с более ранними, удобно смотреть на календарь.
Дата | Событие | Практический смысл |
23 марта | новое правило по статье 12.37 КоАП | второй и последующие случаи в течение 24 часов отдельно не наказываются |
1 апреля | очередной ежегодный перерасчет КБМ | новое значение учитывается при следующих договорах |
26 мая | Постановление КС РФ № 34-П | определен временный порядок для отдельного случая ремонта дороже 400 тыс. ₽ |
11 июля | изменена единая методика ремонта | иначе учитываются часть запчастей и материалы |
19 сентября | заработали справочники РСА 2026.3 | расчеты по новым ДТП ведутся по обновленным ценовым данным |
Поэтому изменения ОСАГО в 2026 году проявляются и при покупке полиса, и после ДТП.
С 11 июля 2026 года применяется обновленная редакция Положения Банка России № 755-П. При определении средней стоимости запчастей не учитывают аналоги, которые дешевле оригинала на 70% и более, материалы считают без скидок, а необходимые одноразовые детали включают в расходы полностью.
Это изменение в страховании ОСАГО не дает всем потерпевшим одинаковую прибавку. Итог зависит от повреждений, работ, деталей и справочников, применимых к конкретному ДТП.
Условный пример: после столкновения требуется заменить бампер, крепления и одноразовые элементы монтажа. Для аварии после 11 июля эксперт применяет уже новую методику, поэтому результат может отличаться от расчета похожего повреждения до этой даты.
С 19 сентября действует версия справочников 2026.3, сформированная по обновленной методике. По данным РСА, средняя стоимость запчастей в ней выросла на 8,2% относительно предыдущей версии.
Для автовладельца главный ориентир - дата происшествия. Проверяя расчет, нужно смотреть справочник, который применяется к этому страховому случаю, а не текущую цену одной детали в интернет-магазине.
В мае появилось важное изменение в ОСАГО, но оно относится к конкретной ситуации и не отменяет лимит 400 тыс. ₽ за вред имуществу.
Если расчет ремонта по единой методике не превышает 400 тыс. ₽, а рыночная стоимость восстановления выше этой суммы, страховщик может предложить потерпевшему доплату. При отказе от нее до изменения закона потерпевший вправе потребовать 400 тыс. ₽ деньгами.
Условный пример: методика дает 370 тыс. ₽, а СТО оценивает ремонт в 510 тыс. ₽. Водитель может не соглашаться на доплату 140 тыс. ₽ и выбрать выплату 400 тыс. ₽.
Это правило не относится к любому спору об оценке. Нужны одновременно расчет в пределах лимита и рыночный ремонт выше него.
С 23 марта статья 12.37 КоАП дополнена примечанием. Если нарушение выявили повторно в течение 24 часов после первого случая, второй и последующие эпизоды в этом интервале отдельно не наказываются.
Норма касается всей статьи 12.37, включая отсутствие обязательного договора, управление водителем вне ограниченного списка и использование автомобиля вне указанного периода.
Сами штрафы сохранились: за отсутствие обязательного страхования - 800 ₽, за повторное нарушение части 2 - от 3 000 до 5 000 ₽. Новое правило не дает права сутки ездить без полиса.
Вопрос «какие изменения в ОСАГО действуют сейчас» часто объединяет события разных лет. Здесь легко ошибиться.
С 9 декабря 2025 года для обычных легковых автомобилей физлиц действует тарифный коридор от 1 399 до 8 665 ₽. Это актуальное условие, но не поправка 2026 года.
С 1 марта 2025 года ОСАГО не требуется предъявлять для регистрации автомобиля. При этом обязанность страховать ответственность при эксплуатации машины сохранилась.
Перерасчет КБМ 1 апреля тоже не новая реформа. Коэффициент ежегодно определяется на период с 1 апреля по 31 марта следующего года.
Изменения в страховке ОСАГО не отменили индивидуальную тарификацию. Стоимость зависит от базовой ставки страховщика и коэффициентов.
Проверьте:
КБМ;
возраст и стаж водителей;
территориальный коэффициент;
мощность автомобиля;
ограничен ли список водителей;
период использования.
Если при продлении цена выросла, сравните старый и новый расчет по этим параметрам. При одинаковых данных страховщики все равно могут предложить разные суммы, потому что выбирают собственную базовую ставку внутри разрешенного коридора. При оформлении нужно руководствоваться правилами обязательного страхования ОСАГО и действующими тарифами Банка России.
Перед оплатой полезно сопоставить несколько предложений на одинаковых условиях.
Правила страхования транспортных средств по ОСАГО по-прежнему предусматривают до 400 тыс. ₽ за вред имуществу каждого потерпевшего и до 500 тыс. ₽ за вред жизни или здоровью.
Для легкового автомобиля гражданина в предусмотренных законом случаях приоритетным остается восстановительный ремонт. Денежная форма используется при наличии соответствующего основания.
После ДТП полезно проверить не только итоговую сумму, но и перечень повреждений, форму возмещения, СТО и примененную версию справочника.
Проекты и публичные предложения ведомств не равны вступившему в силу закону. Например, Федеральный закон № 75-ФЗ от 23 марта установил 24-часовое ограничение повторной ответственности, но сам по себе не ввел отдельный механизм автоматического штрафования за отсутствие ОСАГО с каждой дорожной камеры.
Поэтому сообщения о будущей автоматической проверке полисов стоит сверять с действующей редакцией нормативных актов на дату поездки.
Если действующий договор оформлен правильно, менять его из-за поправок не требуется. Перед продлением проверьте КБМ и данные автомобиля, затем сравните предложения. После аварии обращайте внимание на дату ДТП: от нее зависит применимая редакция методики и справочников.
Проще заранее оформить следующий полис без разрыва в датах, чем разбираться с ответственностью за езду без страхования.
Страховой дом ВСК продолжает развивать линейку доступных «коробочных» продуктов КАСКО. И представляет обновленную версию КАСКО «Компакт Фикс».


Один пожар — и бизнес может потерять миллионы за считанные часы. Несколько дней простоя — и выручка обнуляется.

Классическое ДМС для малого и среднего бизнеса — дорого и неудобно. Рассказываем, как современный подход сокращает расходы вдвое и возвращает сотрудников в строй на 30% быстрее.


Корпоративная страховка от Росгосстрах — надежная защита здоровья ваших сотрудников. Удобный сервис, современные технологии и проверенный страховой партнер.

Корпоративное ДМС от ВСК — это премиум-сервис и забота 24/7. Ваши сотрудники получают внимание, поддержку и медицинскую помощь тогда, когда это действительно нужно.


Программа ДМС, которая подстраивается под вас. Персональное сопровождение, семейные тарифы и максимальная гибкость условий.

Полис ДМС от Сбера с обслуживанием в ведущих лабораториях и компенсацией до 90% стоимости лекарств.
“Овертайм”: новая программа страхования от поломок после окончания гарантии. Покрывает узлы и агрегаты до 30 тыс. км пробега или 1 год.

Оформите страхование от несчастных случаев прямо сейчас и получите надежную финансовую защиту!


Сэкономьте на страховании ипотеки от Сбербанка! Заполните заявку в виджете-онлайн за 5 минут, получите документы на e-mail. Успейте воспользоваться предложением от Infull – только онлайн!

Узнайте, как вернуть деньги за неиспользованный период ОСАГО. В статье рассказываем о причинах расторжения договора и необходимых документах.

Когда у вас есть страховка, можно водить машину, не задаваясь вопросом: «А что, если?..» Разберем какая страховка поможет, если виновником ДТП являетесь вы, а какая, если пострадал собственный авто.

С 1 января 2025 года в России начал действовать новый «Стандарт защиты прав и законных интересов ипотечных заемщиков». Данный стандарт ориентирован на увеличение прозрачности ипотечного кредитования...
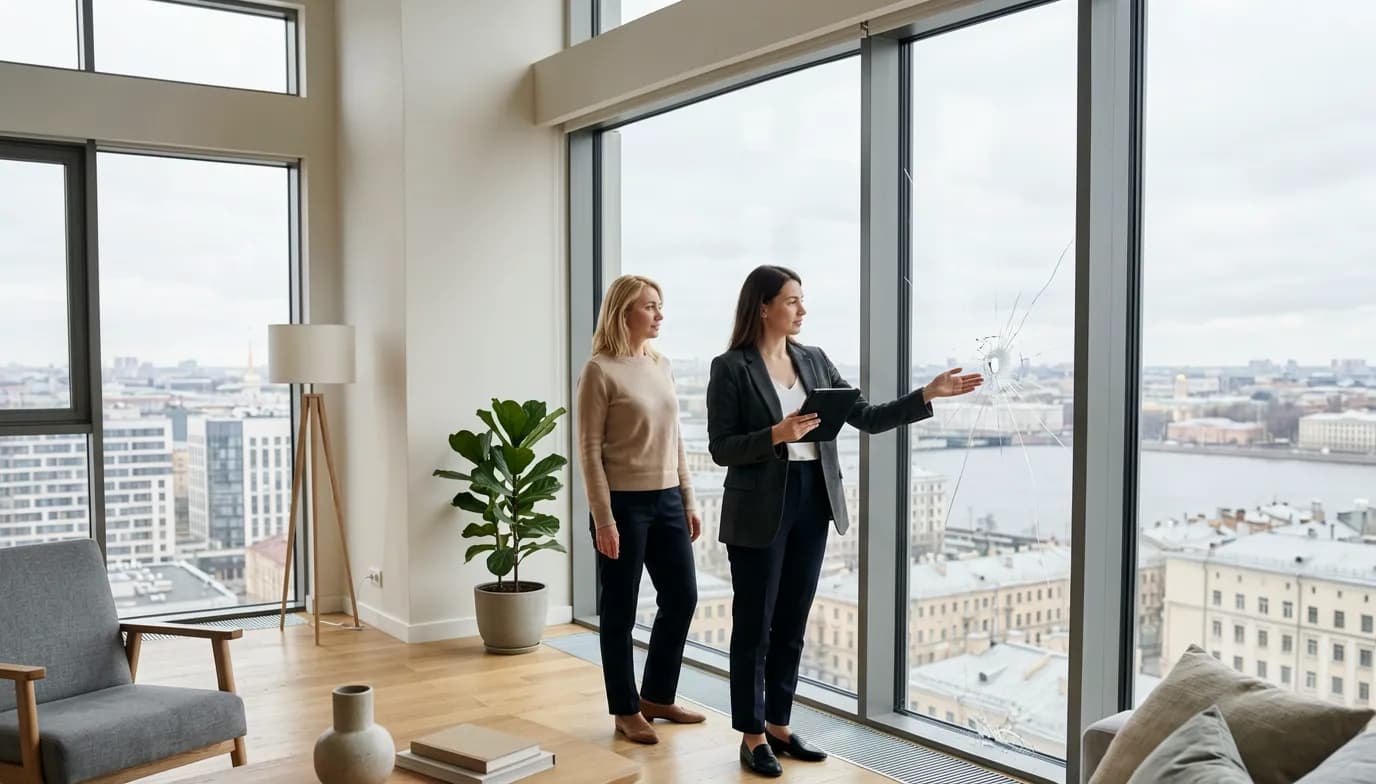
Страхование квартиры от БПЛА в СПБ - это способ заранее защитить жилье от ущерба, который может возникнуть из-за падения беспилотника, его обломков, взрывной волны, пожара или повреждения имущества,...

Подписывайтесь сейчас
Присоединяйтесь к нам в социальных сетях: