


Выгодная покупка авто с пробегом и б/у техники от СберЛизинга! Более 4000 единиц: от легковушек до тракторов. Прозрачная история, лизинг, покупка, аукцион. Узнайте больше!
414
Конституционный суд определением № 1949-О/2026 подтвердил: разницу между рыночной стоимостью ремонта и выплатой по единой методике платит виновник ДТП, а переложить её на своего страховщика он не может. Вместе с майским постановлением о лимите в 400 тыс. рублей это закрепляет границу ответственности страховщика.
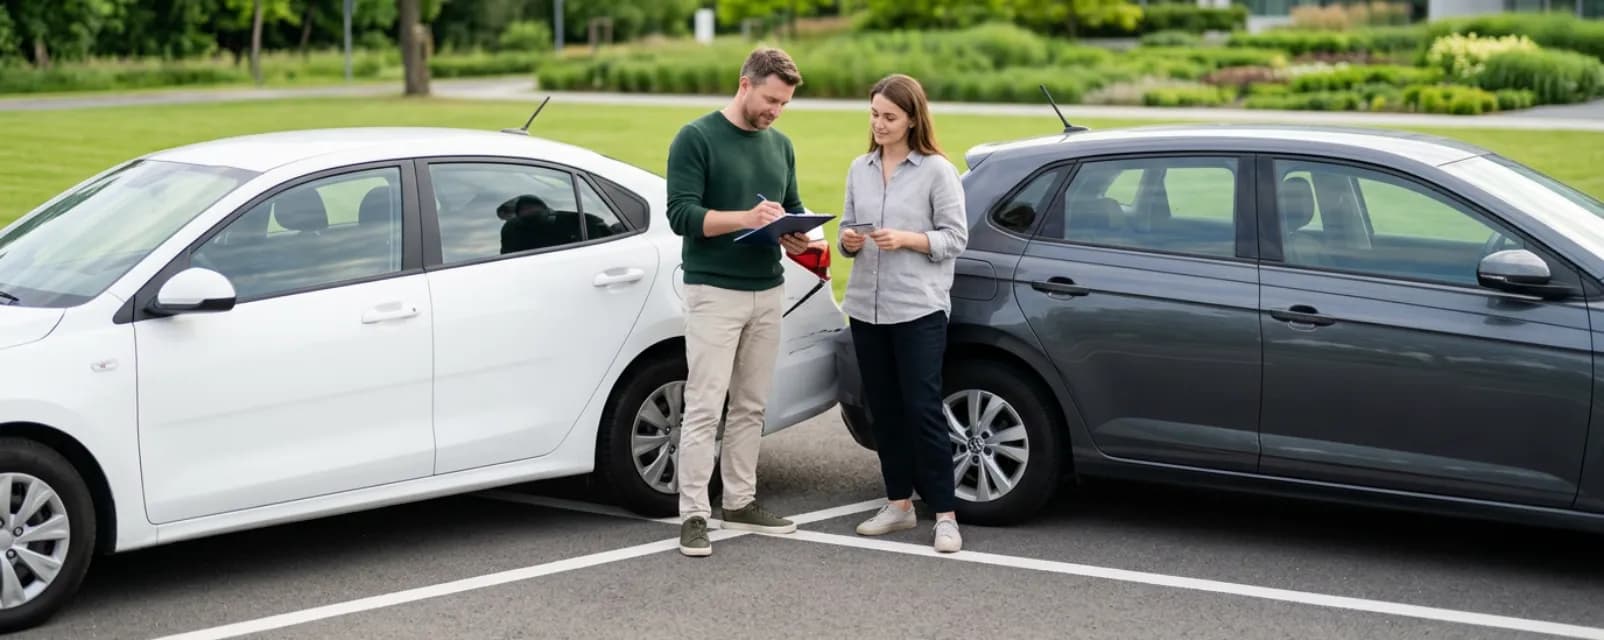
Конституционный суд отказался пересматривать норму закона об ОСАГО, по которой разницу между рыночной стоимостью ремонта и страховой выплатой взыскивают с водителя, а не с его страховщика.
Конституционный суд определением от 30 июня 2026 года № 1949-О/2026 отказал в принятии к рассмотрению жалобы водителя, признанного виновником ДТП, на положения пункта 15 статьи 12 закона об ОСАГО. Жалоба признана не отвечающей требованиям допустимости.
Страховщик виновника выплатил потерпевшей возмещение, рассчитанное по единой методике Банка России. Потерпевшая затем взыскала с самого водителя разницу между стоимостью восстановительного ремонта с сопутствующими расходами и страховой выплатой.
Водитель потребовал компенсировать эту сумму у своего страховщика, получил отказ и проиграл спор в судах общей юрисдикции. После этого он обратился в КС с просьбой проверить конституционность абзаца 3 пункта 15 статьи 12 закона об ОСАГО.
По мнению заявителя, норма позволяет перекладывать обязанность по возмещению вреда потерпевшему на страхователя гражданской ответственности в полном объёме.
КС напомнил, что сумма, рассчитанная по единой методике, обычно существенно ниже рыночной оценки вреда, поскольку учитывает износ заменяемых деталей.
«Это характеризует страховую выплату в качестве вспомогательного и ограниченного инструмента защиты прав потерпевших», – говорится в определении. Выплата страхового возмещения не освобождает виновника от ответственности по принципу полного возмещения вреда, закрепленному в Гражданском кодексе.
Позиция восходит к постановлению КС 2017 года, которое признало учёт износа в ОСАГО конституционным и указало: причинитель вреда возмещает ущерб, не покрытый страховщиком. При этом за виновником сохраняется право требовать экспертизы и доказывать, что существует более дешёвый и распространённый способ ремонта.
В мае 2026 года КС постановлением № 34-П ограничил расходы страховщика по ОСАГО лимитом в 400 тыс. рублей, разграничив страховое обязательство и деликтную ответственность причинителя вреда. Июньское определение достраивает эту логику с другой стороны. Итог: страховщик отвечает в пределах лимита и единой методики, а всё, что выше, приходится на виновника – и переложить эти расходы на собственного страховщика он не может.
Размер доплаты, которую взыскивают с виновника, увеличивается. В майском постановлении КС отметил, что подорожание запчастей, в том числе из-за санкций, расширило разрыв между оценкой по методике ЦБ и фактической рыночной стоимостью ремонта.
Банк России частично сокращает этот разрыв. С 11 июля 2026 года по указанию № 7352-У из расчёта средней стоимости запчасти исключены аналоги, которые дешевле оригинала более чем на 70%, а детали одноразового использования (уплотнители, наклейки) учитываются в полном объёме, а не в пределах 2% от стоимости заменяемых деталей.
С 19 сентября 2026 года применяются новые справочники РСА: цены в них выросли в среднем на 8,2%. Регулятор ожидает, что средняя выплата по ОСАГО увеличится примерно на 10%.
Износ при денежной выплате при этом по-прежнему учитывается. Поэтому разница между возмещением по ОСАГО и реальным счетом из сервиса никуда не исчезает – она лишь становится меньше.
Полис ОСАГО покрывает только часть ответственности перед потерпевшим. Если ремонт чужого автомобиля стоит дороже выплаты по единой методике или выходит за лимит в 400 тыс. рублей, потерпевший вправе взыскать остаток с виновника через суд, и Конституционный суд дважды за год подтвердил законность такой конструкции.
Снизить личный риск можно двумя способами. Первый – оспаривать размер ущерба в суде: требовать независимую экспертизу и доказывать, что существует более разумный и распространённый способ ремонта.
Второй – заранее расширить лимит ответственности полисом ДСАГО (добровольное страхование автогражданской ответственности): он покрывает ущерб сверх 400 тыс. рублей и, в зависимости от условий договора, разницу по износу. Для владельцев дорогих автомобилей и тех, кто много ездит по крупным городам, где средний чек ремонта выше, второй вариант обычно дешевле одного судебного спора.
Выгодная покупка авто с пробегом и б/у техники от СберЛизинга! Более 4000 единиц: от легковушек до тракторов. Прозрачная история, лизинг, покупка, аукцион. Узнайте больше!

Обновите автопарк и увеличьте прибыль! Воспользуйтесь специальными условиями на коммерческий транспорт, чтобы получить технику, которая будет работать на ваш бизнес, приносить доход и расширять ваши...

Подписывайтесь сейчас
Присоединяйтесь к нам в социальных сетях: