





Страховой дом ВСК продолжает развивать линейку доступных «коробочных» продуктов КАСКО. И представляет обновленную версию КАСКО «Компакт Фикс».
3к
На загородном участке риску подвергается не одно здание. Помимо жилого дома, собственнику могут принадлежать баня, гараж, летняя кухня, сарай и другое имущество. Поэтому при оформлении полиса важно проверить каждый объект, страховую сумму и формулировку риска БПЛА.
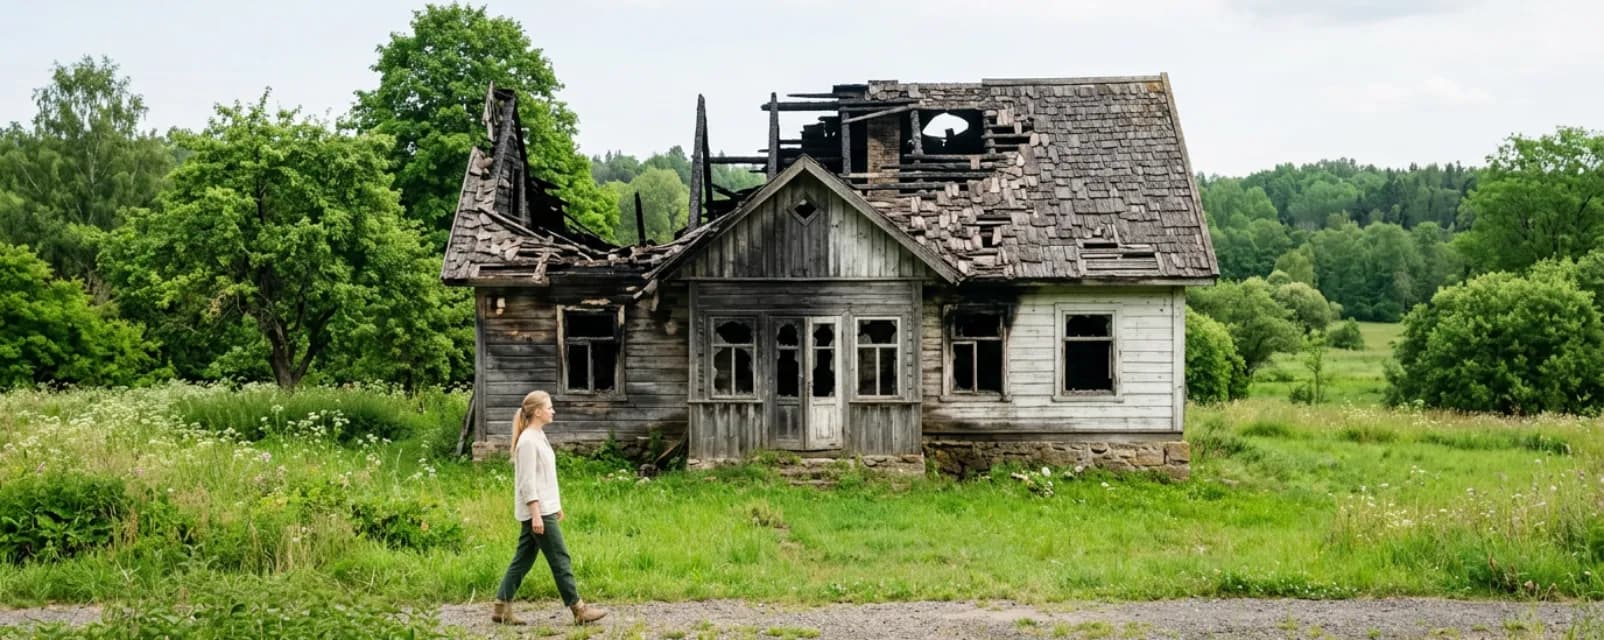
Страхование дома от БПЛА позволяет включить в защиту жилое строение и, если это предусмотрено программой, другие объекты на участке. Полис стоит собирать поэлементно: отдельно учитывать конструктив, ремонт, инженерные системы, имущество внутри и дополнительные постройки. Так проще понять, какой ущерб действительно будет покрыт после падения беспилотника или его частей.
Страховой объект - это не весь участок автоматически. В договоре перечисляют имущество, которое принято на защиту.
Например, действующие программы Росгосстраха позволяют включать основной дом, домашнее имущество и дополнительные строения: баню, гараж, беседку, сарай, хозблок и летнюю кухню. Для отдельных продуктов требуется, чтобы дополнительные строения были зарегистрированы в Росреестре.
Перед оформлением удобно составить карту участка:
Объект | Что учитывать |
Жилой дом | стены, перекрытия, крыша, фундамент |
Баня | конструктив, печь, отделка, имущество |
Гараж | само строение и находящееся внутри имущество |
Хозблок | конструктив и содержимое, если оно принимается на страхование |
Летняя кухня | строение, отделка, оборудование |
Беседка | возможность включения в конкретную программу |
Забор и ворота | покрываются только по отдельным продуктам |
Поэтому страховка дома от БПЛА не означает автоматическую защиту всех объектов на территории.
Для основного строения обычно выделяют несколько частей:
конструктив;
внутреннюю отделку;
инженерное оборудование;
домашнее имущество.
Такое разделение полезно при крупном происшествии. Обломок может пробить кровлю, но не повредить мебель. В другом случае конструктив останется цел, а взрывная волна разобьет окна и испортит отделку.
Страховка частного дома от БПЛА должна иметь достаточный лимит именно по тем элементам, восстановление которых будет дорогим. Общая сумма полиса мало помогает, если на отдельную часть имущества установлен небольшой подлимит.
Ответ на вопрос, можно ли застраховать баню от БПЛА, зависит от конкретной программы. На рынке такая возможность есть: Росгосстрах прямо указывает баню и гараж среди дополнительных строений, которые можно добавить к страхованию жилья.
Но у дополнительной постройки должен быть собственный лимит или понятный порядок использования общей суммы.
Проверьте:
Указана ли баня или гараж в договоре.
Какие элементы строения застрахованы.
Входит ли имущество внутри.
Есть ли отдельная страховая сумма.
Требуются ли сведения о регистрации объекта.
Распространяется ли выбранный риск БПЛА именно на эту постройку.
Гараж особенно важно отделять от автомобиля. Страхование строения не означает автоматического покрытия машины внутри.
Страхование дома от падения БПЛА нужно проверять по точной формулировке риска. Повреждение может возникнуть не только от корпуса аппарата.
Возможные сценарии:
прямое падение;
попадание отдельных частей;
падение обломков;
повреждение грузом аппарата;
ударная волна;
последующее возгорание.
В продукте Росгосстраха «Защита от дронов» риск сформулирован как падение на застрахованный объект летательных аппаратов или их частей, обломков и грузов, в том числе в результате террористического акта. В защиту можно включить конструктив, отделку, имущество внутри и дополнительные строения.
У другого страховщика набор событий может отличаться. Поэтому название программы нельзя использовать вместо проверки договора.
Страхование дачи от БПЛА имеет смысл рассчитывать по фактической стоимости имущества, а не по условному среднему лимиту.
Для сезонной дачи основная стоимость может приходиться на:
деревянное строение;
ремонт;
мебель;
садовую технику.
У современного коттеджа дороже могут стоить кровля, фасад, отопление, электрика, инженерное оборудование и встроенная техника.
Страховка дачи от БПЛА поэтому может иметь меньший лимит, чем защита капитального дома, но это не универсальное правило. Дорогая отделка или баня на участке иногда стоят больше самого дачного строения.
Страховая сумма - предел, в рамках которого производится возмещение по условиям договора. По ГК РФ при страховании имущества она определяется соглашением сторон и, если договором не предусмотрено иное, не должна превышать действительную стоимость имущества.
Считать удобно отдельно:
Объект | Ориентир для расчета |
Основной дом | стоимость восстановления строения |
Отделка | стоимость ремонта |
Имущество | стоимость замены вещей |
Баня | восстановление строения и оборудования |
Гараж | стоимость самого объекта |
Другие постройки | расходы на восстановление каждого объекта |
При слишком маленькой сумме может возникнуть проблема неполного страхования. По статье 949 ГК РФ при определенных условиях выплата рассчитывается пропорционально отношению страховой суммы к страховой стоимости, если договор не предусматривает более высокий размер возмещения.
Представим: части аппарата повредили крышу дома, гараж и баню.
Результат будет зависеть от структуры полиса. Если застрахован только основной дом, наличие гаража и бани на участке само по себе права на выплату по ним не создает.
Если все три объекта включены в договор, страховщик определяет ущерб по каждому из них и применяет соответствующие лимиты, франшизы и другие условия.
Страхование частного дома от БПЛА поэтому лучше оформлять после инвентаризации участка. Это снижает риск обнаружить уже после происшествия, что дорогое строение вообще отсутствует в перечне объектов.
Есть два подхода.
Специализированный полис закрывает узкий риск БПЛА. Например, у Росгосстраха программа «Защита от дронов» включает именно падение летательного аппарата, его частей, обломков или грузов. Лимит ответственности по частному домостроению в этой программе заявлен до 5 млн рублей.
Комплексный полис может дополнительно включать пожар, взрыв, стихийные бедствия, залив и другие имущественные события. Росгосстрах отмечает, что риск падения беспилотных летательных аппаратов давно входит и в его классические программы страхования имущества физлиц.
Страхование загородного дома от БПЛА стоит сравнивать именно по составу рисков. Более широкий договор может оказаться удобнее, если собственнику нужна защита не только от дронов.
Для основного дома обычно проще подтвердить характеристики объекта. С хозяйственными строениями возникают дополнительные вопросы.
До покупки полиса проверьте:
какие документы нужны на дом;
требуется ли регистрация бани;
принимается ли незарегистрированный гараж;
как подтверждается площадь;
нужен ли осмотр;
можно ли добавить постройку после оформления.
В актуальных онлайн-программах Росгосстраха дополнительные строения - например, баня, гараж или теплица - указываются как зарегистрированные на территории объекты. В более индивидуальных программах перечень может быть шире.
Страховка загородного дома от БПЛА должна проверяться не только по цене.
Сравните:
перечень всех зданий;
страховую сумму каждого объекта;
конструктив и отделку;
имущество внутри;
формулировку риска БПЛА;
обломки и части аппарата;
пожар и взрыв;
исключения;
франшизу;
систему определения выплаты.
Отдельно стоит проверить, что произойдет при полном уничтожении небольшой постройки и при частичном повреждении основного дома.
После падения дрона сначала убедитесь, что участок безопасен. Не трогайте подозрительные обломки и выполняйте указания экстренных служб.
После разрешения доступа:
Сфотографируйте каждую поврежденную постройку.
Снимите общий вид участка.
Отдельно зафиксируйте конструктив, ремонт и имущество.
Получите документы компетентных органов.
Уведомите страховщика в предусмотренный срок.
Сохраните поврежденные элементы до осмотра, если это безопасно.
Если в договор включено несколько зданий, повреждения по каждому лучше фиксировать отдельно.
Страховой дом ВСК продолжает развивать линейку доступных «коробочных» продуктов КАСКО. И представляет обновленную версию КАСКО «Компакт Фикс».


Один пожар — и бизнес может потерять миллионы за считанные часы. Несколько дней простоя — и выручка обнуляется.
Классическое ДМС для малого и среднего бизнеса — дорого и неудобно. Рассказываем, как современный подход сокращает расходы вдвое и возвращает сотрудников в строй на 30% быстрее.


Корпоративная страховка от Росгосстрах — надежная защита здоровья ваших сотрудников. Удобный сервис, современные технологии и проверенный страховой партнер.

Корпоративное ДМС от ВСК — это премиум-сервис и забота 24/7. Ваши сотрудники получают внимание, поддержку и медицинскую помощь тогда, когда это действительно нужно.


Программа ДМС, которая подстраивается под вас. Персональное сопровождение, семейные тарифы и максимальная гибкость условий.

Полис ДМС от Сбера с обслуживанием в ведущих лабораториях и компенсацией до 90% стоимости лекарств.
“Овертайм”: новая программа страхования от поломок после окончания гарантии. Покрывает узлы и агрегаты до 30 тыс. км пробега или 1 год.

Оформите страхование от несчастных случаев прямо сейчас и получите надежную финансовую защиту!


Сэкономьте на страховании ипотеки от Сбербанка! Заполните заявку в виджете-онлайн за 5 минут, получите документы на e-mail. Успейте воспользоваться предложением от Infull – только онлайн!

Рассказываем о преимуществах сотрудничества с INFULL, какие бонусы доступны самозанятым и какую поддержку им оказывает государство.

Полис “АВТОКАСКО Профи” защищает имущественные интересы аккуратных водителей, оставшихся без возмещения убытков.

Подробно о страховых выплатах по ОСАГО, читайте в статье. В какую страховую компанию обращаться. От чего зависит сумма выплаты. В каких случаях страховая компания отказывает в выплате.

Сезон ОРВИ — это не только про температуру и боль в горле. Это очереди в поликлиниках, где можно провести весь день и подхватить чего-нибудь «новенького» Но есть способ лечиться с комфортом. Наш Кот...

Подписывайтесь сейчас
Присоединяйтесь к нам в социальных сетях: