


Страховой дом ВСК продолжает развивать линейку доступных «коробочных» продуктов КАСКО. И представляет обновленную версию КАСКО «Компакт Фикс».
3к
Рейтинг страховых компаний по недвижимости помогает быстро сузить выбор, но сам по себе не показывает, какой полис подойдет конкретной квартире, дому или ипотечному объекту. Полезнее смотреть одновременно на масштаб бизнеса, выплаты, финансовую надежность, состав рисков и правила урегулирования.
Рейтинг страховщиков недвижимости - это сравнительный ориентир, а не официальный список «лучших» компаний. Банк России публикует статистику рынка, а рейтинговые агентства оценивают финансовую надежность. Для выбора полиса дополнительно нужно сравнить покрытие, страховые суммы, исключения, франшизу и порядок выплаты по конкретному объекту.
Такое сравнение помогает понять, какие организации занимают заметную долю рынка и имеют большой портфель имущественных договоров. Но высокая позиция по сборам не означает автоматически выгодный тариф или широкое покрытие.
Для квартиры важны риски залива, пожара, взрыва, повреждения отделки и гражданской ответственности перед соседями. Для частного дома добавляются особенности конструкции, хозяйственные постройки, инженерные системы и риски, связанные с участком. При ипотеке отдельно проверяют требования банка к страховщику и составу залоговой защиты.
Поэтому лучшая страховая компания по недвижимости определяется не одной цифрой, а соответствием условий задаче клиента.
Перед покупкой полезно оценить несколько параметров:
наличие лицензии и действующий статус страховщика;
рейтинг финансовой надежности у признанного агентства;
объем бизнеса по страхованию имущества граждан;
статистику выплат;
перечень рисков и исключений;
страховые суммы по конструктиву, отделке и имуществу;
наличие франшизы;
возможность оформить полис и заявить событие онлайн;
требования к осмотру, фотографиям и документам.
Самые надежные страховые компании по недвижимости обычно имеют устойчивые финансовые показатели и высокие рейтинги, но даже у крупного страховщика конкретный продукт может не включать нужный риск. Проверять нужно и компанию, и сам договор.
Для объективного сравнения можно использовать рэнкинг по страхованию имущества граждан за I полугодие 2026 года. Эта категория шире страхования недвижимости: в нее входит и другое имущество физических лиц. Поэтому таблица показывает масштаб работы компаний с имущественными рисками, а не является отдельным официальным рейтингом только квартир и домов.
Место по премиям | Компания | Премии, млрд ₽ | Выплаты, млрд ₽ | Доля рынка по премиям |
1 | СберСтрахование | 31,33 | 2,05 | 42,8% |
2 | Росгосстрах | 8,18 | 1,31 | 11,2% |
3 | АльфаСтрахование | 8,00 | 0,83 | 10,9% |
4 | ВСК | 5,46 | 0,95 | 7,5% |
5 | РЕСО-Гарантия | 4,12 | 1,07 | 5,6% |
6 | Ингосстрах | 3,89 | 0,90 | 5,3% |
Этот ТОП показывает, где сосредоточен значительный объем страхования имущества граждан. Он не означает, что компания на первом месте автоматически предложит лучший договор по цене или покрытию.
Лучшие страховые компании по страхованию недвижимости для конкретного клиента - те, где выбранные риски входят в договор без критичных исключений, а страховая сумма соответствует реальной стоимости объекта и имущества.
Перед оформлением удобно сравнить программы страхования недвижимости по одинаковым параметрам: объекту, набору рисков и лимитам. Тогда разница в цене будет понятной, а не случайной.
Если полис нужен для квартиры или дома, сравнение нескольких вариантов до оплаты помогает увидеть, где одинаковая стоимость дает разный объем защиты.

Рейтинг страховых компаний недвижимости по выплате лучше рассматривать вместе с объемом премий. Крупная сумма возмещений часто связана с большим портфелем договоров, а не с тем, что компания «платит охотнее».
По итогам I полугодия 2026 года наибольший объем выплат по страхованию имущества граждан среди перечисленных компаний был у СберСтрахования - около 2,05 млрд ₽. Далее идут Росгосстрах - около 1,31 млрд ₽, РЕСО-Гарантия - около 1,07 млрд ₽, ВСК - около 0,95 млрд ₽, Ингосстрах - около 0,90 млрд ₽ и АльфаСтрахование - около 0,83 млрд ₽.
Если нужен рейтинг страховых компаний по выплатам страхования недвижимости, одного показателя выплат недостаточно. Нужно учитывать размер портфеля, состав рисков и правила урегулирования. Низкая или высокая доля выплат за отдельный период без контекста не показывает качество обслуживания конкретного клиента.
Отзывы полезны как дополнительный источник, особенно если в них повторяются одни и те же проблемы: долгое согласование, сложный сбор документов, спорная оценка ущерба или неудобная коммуникация. Но один эмоциональный отзыв не дает объективной картины.
Рейтинг надежности показывает способность компании выполнять финансовые обязательства. Его стоит проверять отдельно от клиентских оценок. Для дорогой недвижимости и высокой страховой суммы этот показатель особенно значим.
Хороший подход - сначала отобрать страховщиков по надежности и финансовым показателям, затем изучить условия конкретных программ и только после этого смотреть отзывы об урегулировании.
Два предложения по 3 000 ₽ могут отличаться по лимитам в несколько раз. В одном договоре будет защищен только конструктив, в другом - еще отделка, мебель, техника и ответственность перед соседями.
Также нужно проверить, какие события считаются страховыми. Пожар, залив, взрыв газа, стихийные бедствия, кража и повреждение третьими лицами могут входить в разные пакеты. Отдельные риски требуют дополнительной опции.
Для загородного объекта удобно отдельно посмотреть условия страхования дома и дачи. Материал стен, сезонность проживания и наличие коммуникаций влияют на тариф и требования страховщика.
Чтобы сравнить страховые компании по страхованию недвижимости корректно, задайте одинаковые параметры для всех расчетов. Если в одном варианте страховая сумма по отделке 500 тыс. ₽, а в другом 2 млн ₽, сравнивать только итоговую цену бессмысленно.
Для ипотечной квартиры сначала проверьте список компаний, которые принимает банк, и требуемую сумму покрытия. Затем можно рассчитать страхование ипотеки у нескольких аккредитованных страховщиков.
Для собственной квартиры без кредита стоит исходить из потенциального ущерба. Дорогой ремонт, техника и риск причинить вред соседям часто важнее минимальной цены полиса.
Оптимальный вариант выбирают после сравнения условий, а не только места компании в рейтинге. Так полис будет соответствовать реальному объекту и рискам владельца.
После выбора программы проверьте исключения, порядок уведомления о событии и документы для выплаты. Это занимает несколько минут, но помогает избежать спора уже после ущерба.
Страховой дом ВСК продолжает развивать линейку доступных «коробочных» продуктов КАСКО. И представляет обновленную версию КАСКО «Компакт Фикс».


Один пожар — и бизнес может потерять миллионы за считанные часы. Несколько дней простоя — и выручка обнуляется.

Классическое ДМС для малого и среднего бизнеса — дорого и неудобно. Рассказываем, как современный подход сокращает расходы вдвое и возвращает сотрудников в строй на 30% быстрее.


Корпоративная страховка от Росгосстрах — надежная защита здоровья ваших сотрудников. Удобный сервис, современные технологии и проверенный страховой партнер.

Корпоративное ДМС от ВСК — это премиум-сервис и забота 24/7. Ваши сотрудники получают внимание, поддержку и медицинскую помощь тогда, когда это действительно нужно.


Программа ДМС, которая подстраивается под вас. Персональное сопровождение, семейные тарифы и максимальная гибкость условий.

Полис ДМС от Сбера с обслуживанием в ведущих лабораториях и компенсацией до 90% стоимости лекарств.
“Овертайм”: новая программа страхования от поломок после окончания гарантии. Покрывает узлы и агрегаты до 30 тыс. км пробега или 1 год.

Оформите страхование от несчастных случаев прямо сейчас и получите надежную финансовую защиту!

Сэкономьте на страховании ипотеки от Сбербанка! Заполните заявку в виджете-онлайн за 5 минут, получите документы на e-mail. Успейте воспользоваться предложением от Infull – только онлайн!

Страхование жилья и имущества - надежная защита от пожаров, грабежей и других рисков. Страховой брокер Инфулл поможет выбрать выгодный договор и предоставит полный спектр услуг.

На сегодняшний день в России существует огромное количество разнообразных ипотечных программ. В этой статье разберем, какие виды ипотечного кредитования существуют и на каких условиях их можно...
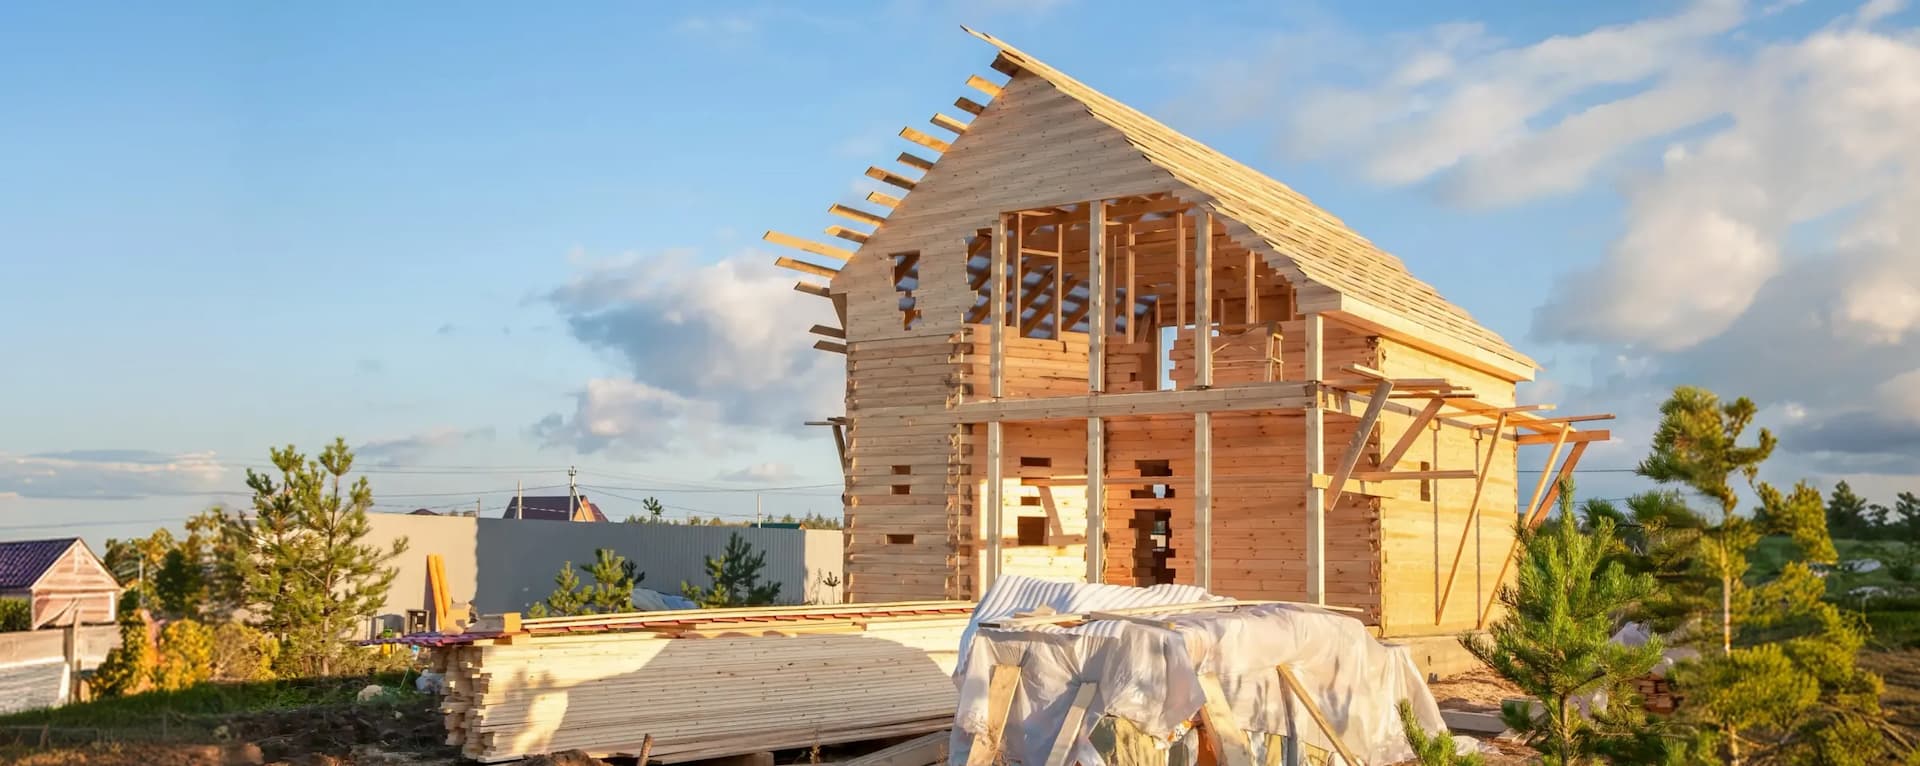
Сколько стоит построить дом с нуля - зависит от площади, проекта, региона, фундамента, материала стен, кровли, инженерии и отделки. В 2026 году реальный бюджет начинается примерно от 65 000-85 000 ₽...
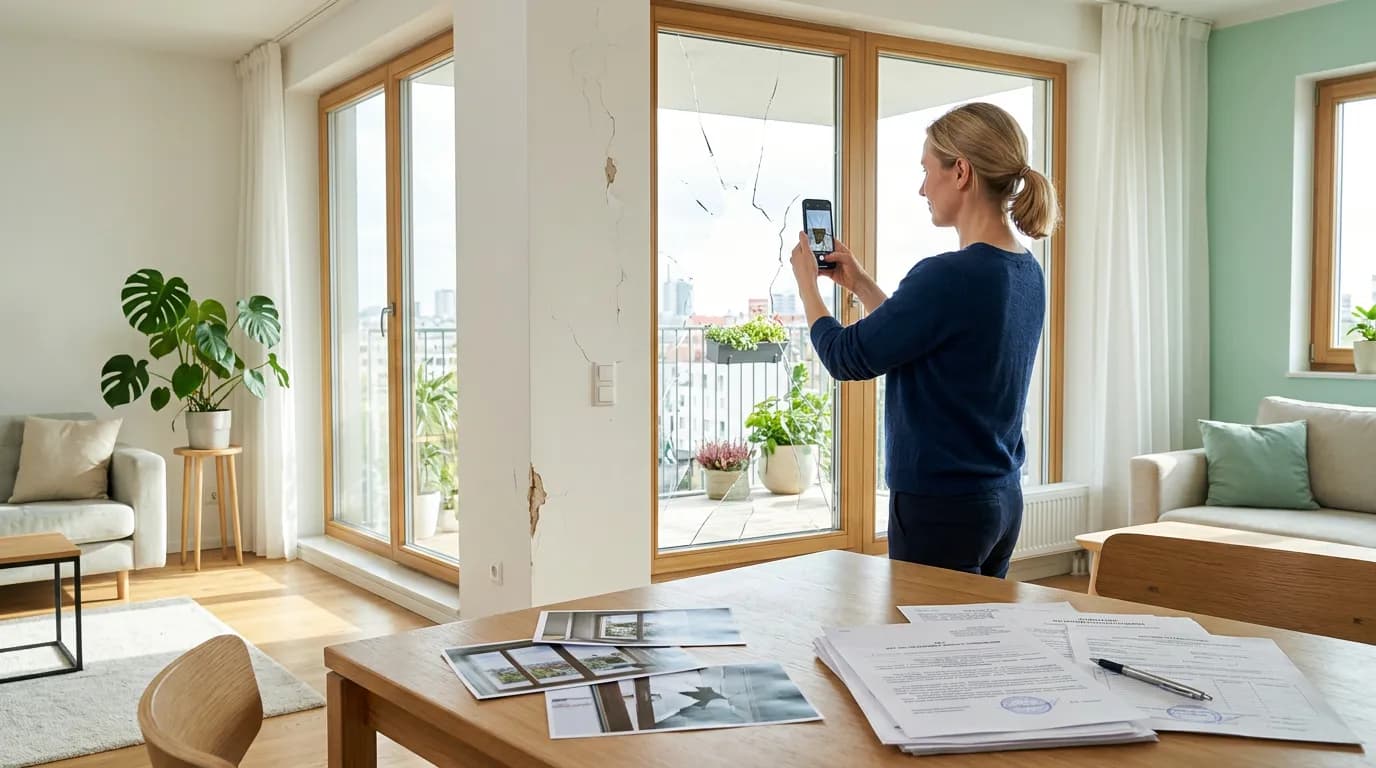
После падения беспилотника важно зафиксировать последствия, подтвердить право на жилье и правильно оформить обращение. Разбираем документы для государственной помощи и страховой выплаты.

Подписывайтесь сейчас
Присоединяйтесь к нам в социальных сетях: