




Совкомбанк предлагает эксклюзивные условия ипотеки для клиентов INFULL.
108
Кому доступна исламская ипотека и нужно ли подтверждать вероисповедание? Об этом и не только в новой статье на INFULL.
Исламская ипотека (ипотека Мурабаха, партнерское финансирование) — это покупка жилья без процентов, по принципам шариата. В 2026 году ее предлагают Сбер в 15 регионах и Ак Барс Банк в Татарстане. В статье — актуальные условия, перечень банков, пошаговая инструкция и ответы на частые вопросы. Эксперты ипотечного брокера INFULL объясняют, как получить одобрение и избежать отказа.
Исламская ипотека — это способ купить жилье без выплаты процентов, который соответствует нормам шариата. В исламе запрещена риба — получение прибыли за счет начисления процентов на заем. Поэтому классическая ипотека для мусульман неприемлема.
Вместо процентов банк применяет схему Мурабаха: финансовая организация сама покупает выбранную клиентом недвижимость, а затем продает ее покупателю в рассрочку с заранее фиксированной наценкой. Итоговая сумма выплат известна с первого дня и не меняется на протяжении всего срока договора.
В России такая модель работает в рамках эксперимента по партнерскому финансированию и доступна не только мусульманам — оформить договор может любой совершеннолетний гражданин РФ.
Если вы рассматриваете покупку жилья без процентов, начните с бесплатной консультации. Мы подберем подходящую программу и подадим заявку сразу в несколько банков.
Параметр | Классическая ипотека | Исламская ипотека (Мурабаха) |
|---|---|---|
Основа договора | Кредит под процент | Купля-продажа с наценкой в рассрочку |
Процентная ставка | Есть, может меняться | Нет процентов, фиксированная наценка |
Собственник на этапе сделки | Покупатель (с залогом) | Сначала банк, после выплат — покупатель |
Штрафы за просрочку | Пени и проценты | Только фиксированные штрафы, без капитализации |
Страхование жизни | Часто обязательно | Не требуется (запрещено шариатом) |
Объект финансирования | Любое жилье, в том числе долевая собственность | Ограниченный перечень объектов (см. ниже) |
Главное отличие — отсутствие переменной ставки. Покупатель с самого начала знает полную стоимость сделки, что упрощает планирование семейного бюджета.
В мае 2026 года в России партнерское финансирование на покупку жилья предлагают два крупных банка. Условия у которых отличаются.
Сбер запустил программу в декабре 2023 года в Чечне и Дагестане, а в 2024–2026 годах последовательно расширял географию.
Что можно купить по программе Сбера:
Квартиру в новостройке у аккредитованного застройщика.
Квартиру или апартаменты на вторичном рынке.
Что нельзя купить:
Частный дом, таунхаус, дуплекс.
Долю в квартире или комнату.
Земельный участок.
Гараж, машиноместо, кладовое помещение.
Ак Барс Банк работает по аналогичной модели Мурабаха в Татарстане. Программа применяется к жилым комплексам застройщика «Ак Барс Дом», в частности к ЖК «Мой ритм» (ПК-10) и «Светлая долина» (ПК-3).
Также Ак Барс Банк дает возможность оформить частный дом по исламской ипотеке.
Условия:
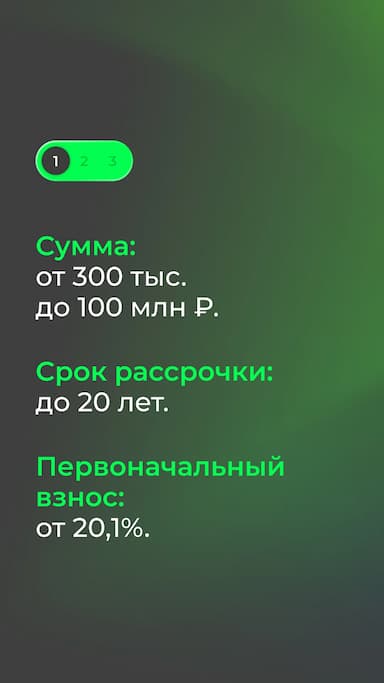
Сумма: от 300 тыс. до 100 млн ₽.
Срок рассрочки: до 20 лет.
Первоначальный взнос: от 20,1%.
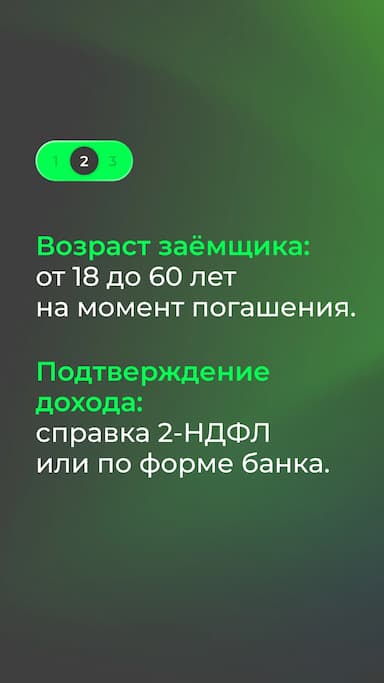
Возраст заемщика: от 18 до 75 лет на момент погашения.
Если заемщик — мужчина младше 27 лет, который не может подтвердить отсрочку до 27 лет или увольнение со службы в запас, то средства ему предоставляются только при наличии созаемщика, не попадающих под призыв на срочную службу и имеющих стабильный подтвержденный доход. При этом платежеспособность рассчитывается без учета доходов и расходов лица, подлежащего призыву.
По данным РБК Татарстан, республика остается лидером по объему выданной исламской ипотеки в рамках эксперимента 417-ФЗ.
Не нашли свой банк или регион? ИНФУЛЛ отслеживает запуск новых ипотечных программ партнерского финансирования и поможет рассмотреть альтернативные варианты ипотеки — семейную, с господдержкой или с использованием маткапитала.
Если вы планируете приобрести готовый дом (коттедж, таунхаус) по исламской ипотеке, объект должен удовлетворять следующим условиям.
Требования к дому
Расположен в городах или населенных пунктах в регионе присутствия банка.
Находится в населённом пункте, на территории которого располагаются иные дома (индивидуальные, многоквартирные), пригодные для проживания.
Имеет подъездную дорогу, обеспечивающую круглогодичный подъезд к земельному участку.
Передается в залог только одновременно с земельным участком, на котором он расположен.
Каждый блок жилого дома блокированной застройки (таунхауса) должен быть расположен на отдельном земельном участке, сформированном непосредственно для его использования.
Иметь железобетонный, бетонный, монолитный плитный, ленточный, свайно-ростверковый фундамент или фундамент на сваях (стальные сваи-оболочки с заполнением бетоном, буронабивные, железобетонные забивные сваи).
Быть капитальным (пригодным для круглогодичного проживания) и иметь в удовлетворительном состоянии основные конструктивные элементы (фундамент, стены, перекрытия/крыша), окна, двери и инженерное оборудование.
Процент износа не более 50% (и не более 40%, если стены выполнены с использованием деревянных материалов).
Допускается нахождение в водоохранных зонах при наличии подключения к центральной системе водоотведения (канализации).
Допускается кредитование объектов, находящихся в 3–6 подзонах приаэродромных территорий (без запроса разрешительных документов).
Иметь постоянное электроснабжение от внешнего источника.
Иметь систему канализации (в том числе автономную), а также санузел внутри здания.
Наличие системы отопления от единого источника (котла).
Иметь систему холодного водоснабжения (в том числе автономную).
Не принимаются в залог дома каркасно-щитовой, каркасно-засыпной, саманной конструкции, а также дома из прочих некапитальных материалов.
Год ввода в эксплуатацию (постройки) не ранее 1990 года.
Требования к земельному участку
Должен находиться в регионе присутствия банка.
Право собственности зарегистрировано в Едином государственном реестре недвижимости.
Пройти государственный кадастровый учет, границы участка определены.
Не исключен из оборота и не ограничен в обороте.
Подъездные пути к участку (к территории садоводческого/дачного товарищества) в удовлетворительном состоянии.
К участку подведено электричество.
При общей долевой или совместной собственности ипотека устанавливается только на участок, выделенный в натуре.
Допускается кредитование участков, находящихся в границах второго и третьего пояса зоны санитарной охраны источников водоснабжения (без запроса разрешений).
Категория земель: для индивидуального дома – «земли населенных пунктов» с ВРИ под жилую застройку или «земли сельскохозяйственного назначения» с ВРИ, допускающим строительство жилого дома; для таунхаусов – только «земли населенных пунктов».
При кредитовании на приобретение свободного земельного участка допускается наличие незарегистрированного объекта незавершенного строительства (фундамента) со степенью готовности не более 5%.
Ниже — актуальный перечень регионов, где можно оформить ипотеку Мурабаха в Сбере (по состоянию на май 2026).
Список:
Республика Дагестан
Чеченская Республика
Республика Ингушетия
Кабардино-Балкарская Республика
Карачаево-Черкесская Республика
Республика Северная Осетия — Алания
Ставропольский край
Краснодарский край
Ростовская область
Республика Башкортостан
Республика Татарстан
Москва
Московская область
Санкт-Петербург
Ленинградская область
Программа доступна не только мусульманам — её может оформить любой гражданин РФ.
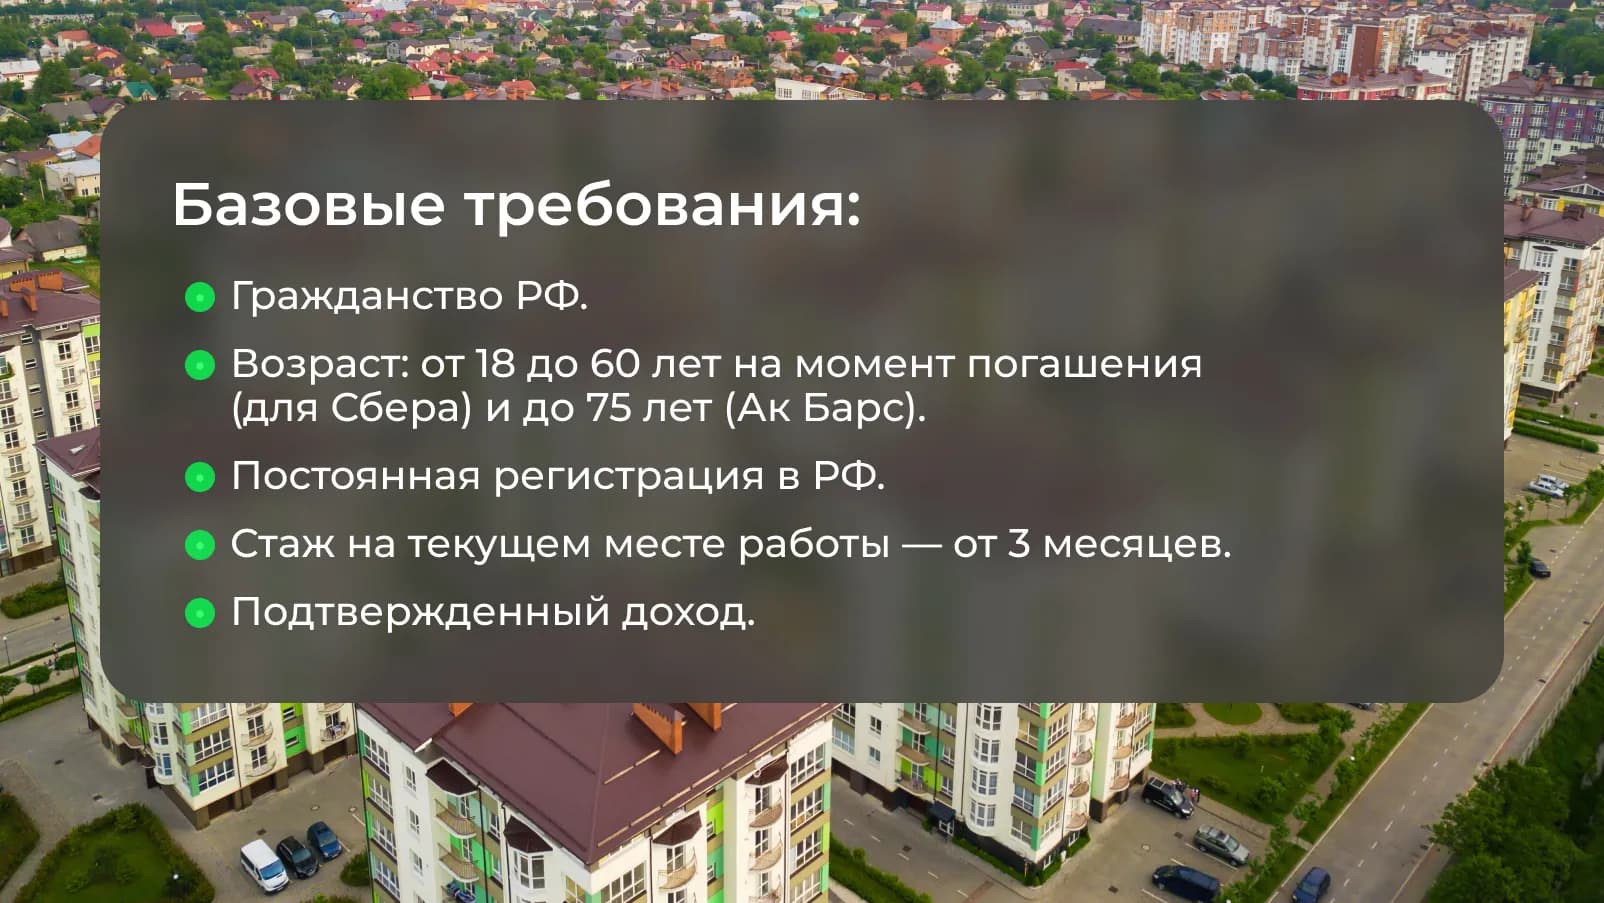
Самозанятые и индивидуальные предприниматели также могут подать заявку, но потребуется документальное подтверждение доходов за последние 6–12 месяцев.
Ипотечный брокер ИНФУЛЛ специализируется на сложных кейсах, включая помощь самозанятым и заявителям с особыми условиями.
Шаг 1. Выбор объекта. Подбираете квартиру или апартаменты в регионе действия программы. Объект должен соответствовать требованиям банка: новостройка у аккредитованного застройщика или вторичное жилье без обременений.
Шаг 2. Подача заявки. Заполняете анкету в Сбере (через Домклик) или Ак Барс Банке. Параллельная подача в оба банка увеличивает шансы на одобрение и улучшает условия.
Шаг 3. Сбор документов. Стандартный пакет: паспорт, СНИЛС, справка о доходах, копия трудовой книжки или трудового договора, документы по объекту.
Шаг 4. Одобрение и оценка объекта. Банк проверяет заемщика и недвижимость. Срок — от 3 до 10 рабочих дней.
Шаг 5. Сделка. Банк выкупает объект у продавца и оформляет с вами договор купли-продажи в рассрочку с фиксированной наценкой.
Шаг 6. Регистрация и переход прав. До полной выплаты собственником числится банк, после погашения право собственности переходит покупателю.
Хотите ускорить процесс? Ипотечный брокер INFULL берёт на себя полное сопровождение сделки — от подбора программы до получения ключей. Мы подаём заявки сразу в несколько банков и помогаем при отрицательной кредитной истории.
У исламской ипотеки, как и у любого финансового инструмента, есть свои плюсы и минусы. Прежде чем принимать решение о покупке жилья по этой схеме, стоит объективно оценить обе стороны.
Преимущества:
Отсутствие процентов и переплаты по плавающей ставке.
Фиксированная итоговая сумма с первого дня.
Соответствие нормам шариата.
Прозрачные условия без скрытых комиссий.
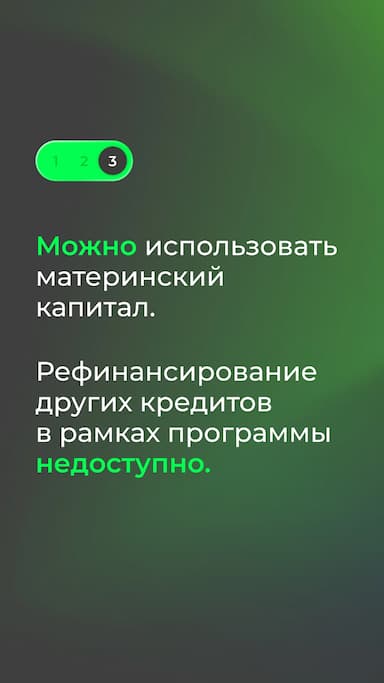
Возможность использовать материнский капитал (в Сбере).
Ограничения:
Узкая география — пока только 15 регионов.
Ограниченный перечень объектов.
Первоначальный взнос от 20%.
Нельзя приобрести дом, таунхаус, долю или землю в Сбере. Ак Барс Банк — можно.
Нельзя рефинансировать существующий кредит.
Меньше предложений на рынке, чем у классической ипотеки.
Если исламская ипотека вам не подходит, INFULL поможет подобрать альтернативу — семейную ипотеку, программу с господдержкой или рефинансирование.
Базовый пакет заёмщика:
Паспорт гражданина РФ
СНИЛС
Справка 2-НДФЛ или по форме банка за последние 6 месяцев
Копия трудовой книжки или трудового договора
Военный билет (для мужчин до 27 лет)
Документы по объекту:
Договор долевого участия или предварительный договор купли-продажи
Выписка из ЕГРН
Технический паспорт
Отчет об оценке (для вторичного жилья)
При покупке за счет средств материнского капитала дополнительно потребуется сертификат и согласие Социального фонда.
Отказ — не приговор. Частые причины: низкий доход, не большой стаж работы, ошибки в документах, неподходящий объект.
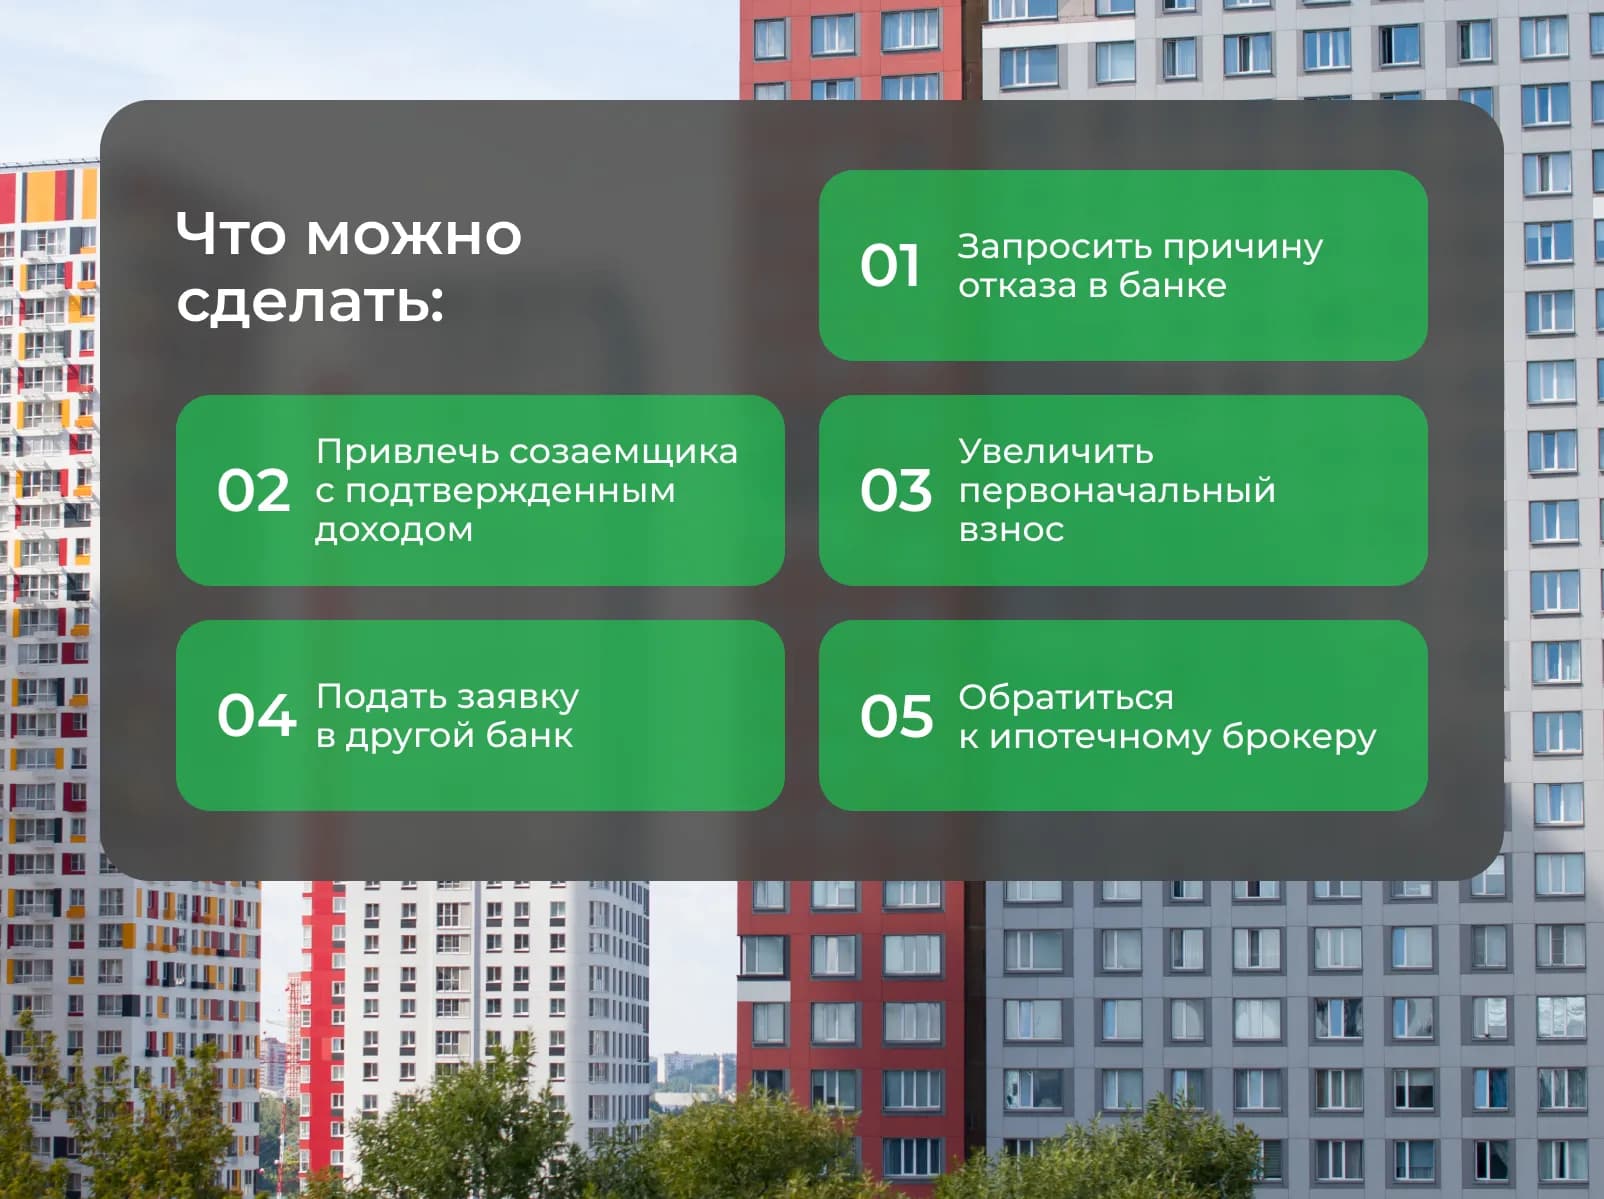
INFULL помогает клиентам с отрицательной кредитной историей (без текущих просрочек), сложными источниками дохода и нестандартными ситуациями. В одном из недавних кейсов клиент получил рефинансирование с 10,8% до 5,9% за 3 недели — ежемесячный платеж снизился с 42 000 до 28 000 ₽.
Нужно ли быть мусульманином, чтобы оформить исламскую ипотеку?
Нет. Программа доступна любому гражданину РФ независимо от вероисповедания. Главное — соответствовать требованиям банка по возрасту, доходу и стажу.
Можно ли использовать материнский капитал?
Да, в программе Сбера материнский капитал можно направить на первоначальный взнос или частичное погашение. Подробнее об ипотеке с маткапиталом.
Можно ли купить частный дом по исламской ипотеке?
В программах Сбера такой возможности не предоставляется. Ак Барс Банк финансирует как квартиры и апартаменты, так и частные дома с земельными участками.

Чем отличается ипотека Мурабаха от обычной рассрочки от застройщика?
Рассрочка от застройщика обычно даётся на 1–3 года и только на новостройку конкретного девелопера.
Ипотека Мурабаха — это полноценный банковский продукт на срок до 20 лет с возможностью покупки и вторичного жилья и частного дома с земельным участком.
Можно ли рефинансировать действующую ипотеку через программу Мурабаха?
В Сбере — нет, программа предназначена только для покупки нового жилья. Если нужно снизить ставку по уже взятой ипотеке, INFULL поможет подобрать классическое рефинансирование.
Какая итоговая стоимость жилья по сравнению с классической ипотекой?
Наценка банка по Мурабахе сопоставима с эффективной ставкой по обычной ипотеке. Главное преимущество — фиксация суммы, а не размер переплаты.
Сколько рассматривают заявку?
В среднем — от 3 до 10 рабочих дней. Скорость зависит от полноты пакета документов и сложности объекта.
По данным Банка России, к 2026 году объем выданных средств в рамках партнерского финансирования вырос в несколько раз по сравнению с 2024-м. Лидеры — Татарстан и Дагестан.
Главные тренды:
Расширение географии Сбера за пределы регионов с высокой долей мусульманского населения
Появление цифровых платформ для подачи заявок онлайн
Интеграция программ с государственной поддержкой (семейная ипотека, маткапитал)
Обсуждение продления и возможного перевода эксперимента в постоянный режим после 2028 года
Исламская ипотека — это рабочий инструмент покупки жилья без процентов, который подходит и мусульманам, и всем, кто ценит фиксированную сумму выплат.
В 2026 году этот продукт доступен жителям не только традиционных мусульманских регионов (республики Северного Кавказа и Поволжья), но и крупнейших городов России — Москвы, Санкт-Петербурга, а также Ставропольского края и Ростовской области.
Главные риски — узкий перечень объектов и обязательный первоначальный взнос от 20%. Чтобы выбрать оптимальную программу, сравнить условия и не получить отказ, обращайтесь к специалистам.
Ипотечный брокер INFULL — ваш проводник на рынке ипотеки:
Бесплатная первичная консультация
Подача заявок сразу в несколько банков
Помощь при отрицательной кредитной истории (без текущих просрочек)
Полное сопровождение сделки — от выбора программы до заселения
Решение сложных вопросов и нестандартных ситуаций

Совкомбанк предлагает эксклюзивные условия ипотеки для клиентов INFULL.


Ипотека в Уралсибе: семейная от 6%, комбо от 7,25%, рыночные программы. Минимум документов, быстрое одобрение, 45 регионов.


Предложение работает для рыночной ипотеки и автокредитов в Примсоцбанке. Подтвердить доход онлайн можно за пару минут, а экономия на ежемесячных платежах будет ощутимой на протяжении всего срока.


Скидка от Сбербанка при получении ипотеки

Хотите построить собственный дом, но не готовы копить на первый взнос? По семейной ипотеке это можно сделать без вложения собственных средств — ставка от 6% годовых.

Обычная рыночная ипотека сейчас стоит в среднем 18,7% годовых. Мы предлагаем ставку заметно ниже — от 16,49%, и условия подходят практически любому заемщику, вне зависимости от профессии и типа...

Уже платите по комбинированной семейной ипотеке? Снизим ставку по рыночной части — льготная останется прежней. Итоговая ставка по кредиту — от 7,54% годовых.

Для семей с детьми до 6 лет — ставка ниже среднерыночной почти в 3 раза. Первоначальный взнос от 20%, до 12 млн ₽ на квартиру или дом.


Ипотека 16,9% в Т-Банке: без справок, только паспорт и СНИЛС. Проверим условия за 5 минут.


Банк ВТБ объявляет о запуске специальных условий для ипотечных заемщиков. Теперь вы можете существенно снизить финансовую нагрузку на бюджет, используя статус лояльного клиента и преимущества...

Узнайте правду о страховании ипотеки: пять мифов, которые мешают заемщикам принимать информированные решения. Развенчиваем заблуждения и раскрываем ключевые аспекты ипотечного страхования.

Из данного материала вы узнаете, что такое закладная на квартиру при ипотеке и зачем она нужна. Почему этот документ считается ценной бумагой и как его оформить?

Рассказываем, какие условия действуют сейчас, кому могут отказать в ипотеке, какие программы доступны и как проходит ипотечная сделка с учетом новых правил рынка.
Какие квартиры можно купить в семейную ипотеку, зависит не только от того, новостройка это или вторичное жилье. Значение имеют возраст детей, территория сделки, статус дома и документы продавца....

Подписывайтесь сейчас
Присоединяйтесь к нам в социальных сетях: